


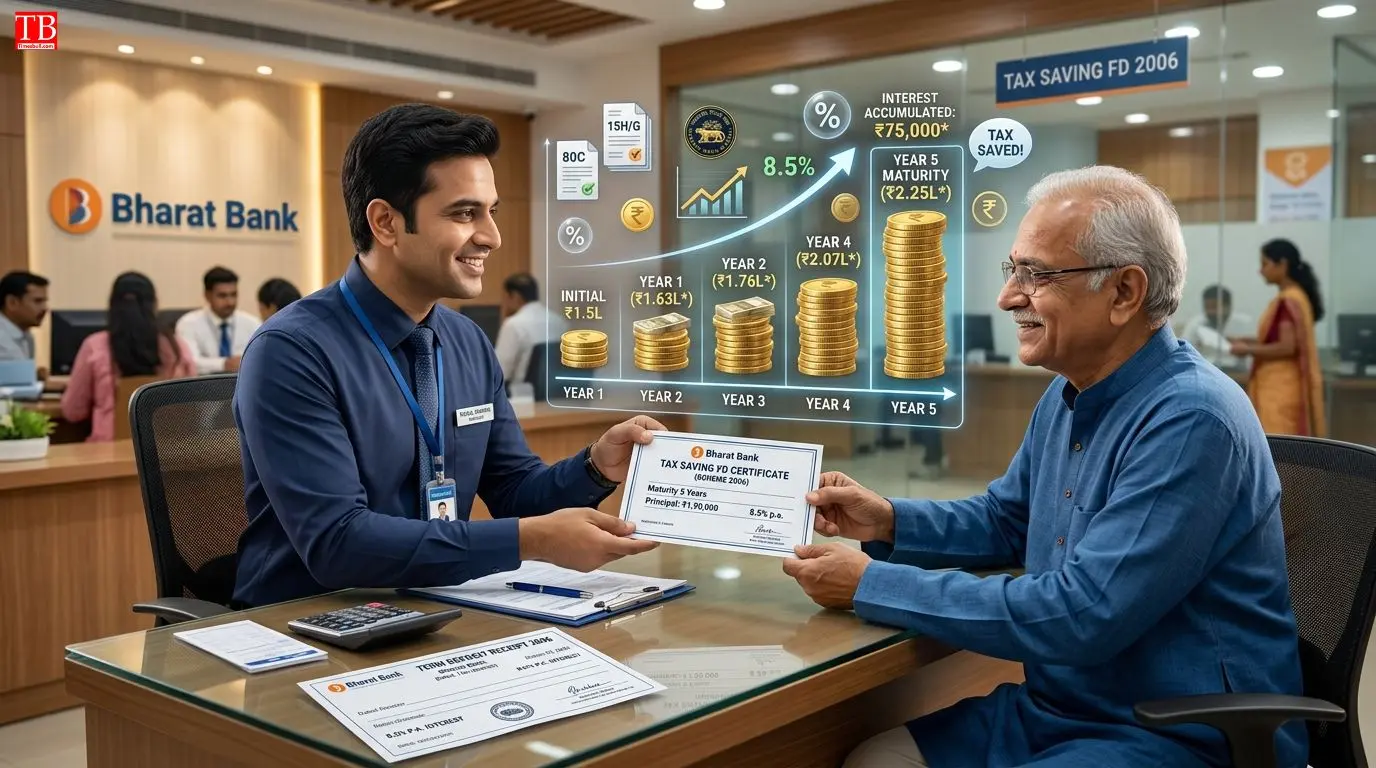
Bank Term Deposit Scheme 2006 और ब्याज का गणित
Tax Saving FD में निवेश आयकर कानून की धारा 80C(2)(xxi) के तहत अधिसूचित Bank Term Deposit Scheme, 2006 के नियमों के तहत काम करता है। इस स्कीम के पैरा 12(2) के अनुसार, बैंक आपको ब्याज का भुगतान हर महीने, हर तिमाही या फिर 5 साल की अवधि पूरी होने पर एकमुश्त कर सकता है।
अगर बैंक मैच्योरिटी पर एकमुश्त भुगतान का विकल्प देता है, तब भी FD रसीद पर वार्षिक ब्याज दर (Yearly Rate of Interest) लिखी होती है, जिसका सीधा मतलब है कि ब्याज साल-दर-साल के हिसाब से कमाया जा रहा है।
स्कीम के पैरा 15(1) में साफ प्रावधान है कि Tax Saving FD पर मिलने वाला ब्याज सालाना या आपको मिलने के आधार पर टैक्स के दायरे में आएगा। आसान भाषा में कहें तो हर वित्त वर्ष में जितना ब्याज बनता है, उसे उसी साल की कमाई मानकर ITR में घोषित करना सबसे सही तरीका है।
क्या 5 साल बाद पहले दिया गया टैक्स वापस मिलता है?
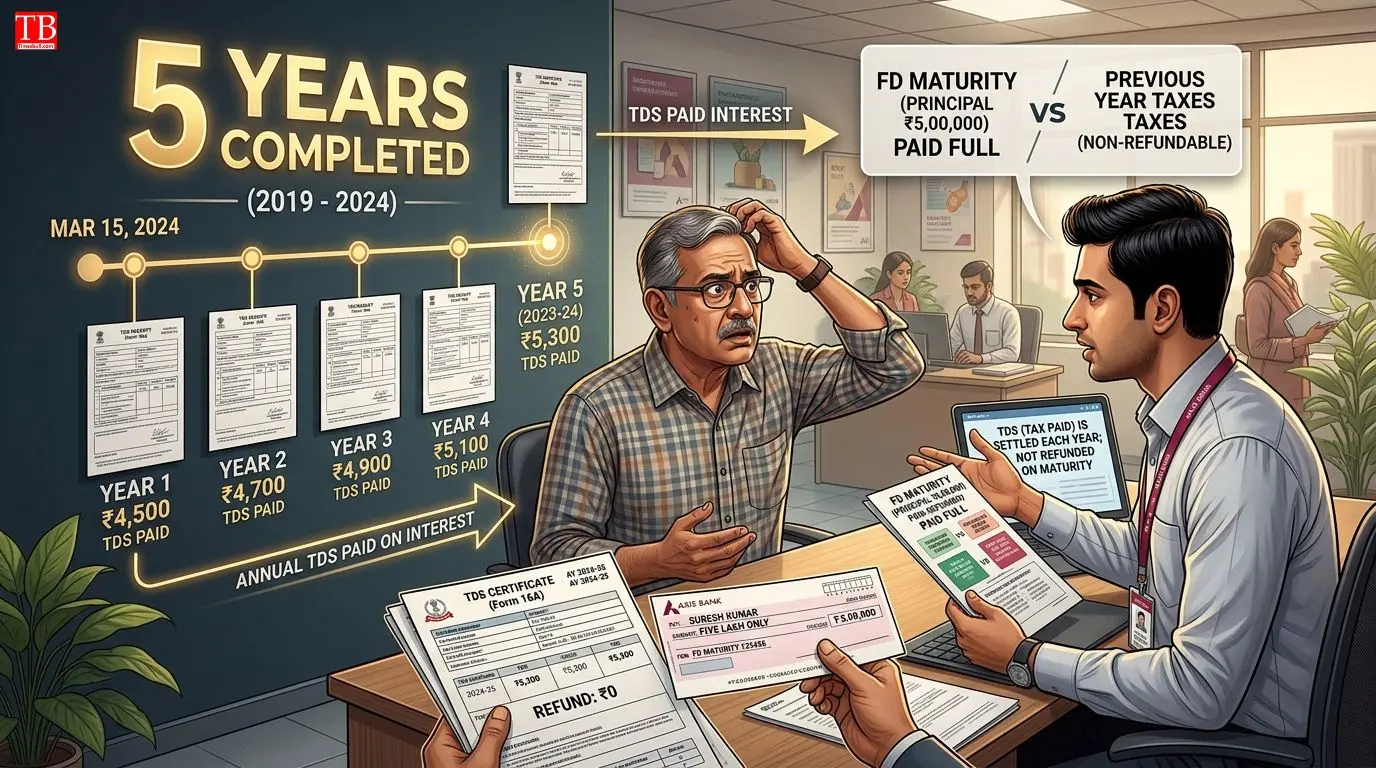
कई टैक्सपेयर्स के मन में यह सवाल रहता है कि अगर वह हर साल FD के ब्याज पर टैक्स चुकाते हैं, तो क्या 5 साल बाद मैच्योरिटी के समय वह पैसा वापस मिलेगा? पहले चुकाया गया टैक्स वापस नहीं मिलता है, क्योंकि वह टैक्स उसी साल कमाए हुए ब्याज पर नियमानुसार लगाया गया था।
हालांकि, मैच्योरिटी के समय आपको यह ध्यान रखना होगा कि जिस ब्याज पर आप पहले ही हर साल टैक्स दे चुके हैं, उस पर दोबारा टैक्स न लगे । अगर बैंक 5 साल पूरे होने पर कुल ब्याज पर TDS काट लेता है, तो आप 31 जुलाई 2026 तक ITR भरते समय उस TDS का क्रेडिट क्लेम कर सकते हैं। अगर उस साल आपकी वास्तविक टैक्स देनदारी कटे हुए TDS से कम है, तो आपको TDS का रिफंड मिल जाएगा।
जब टैक्स ही कटेगा, तो Tax Saving FD का क्या मतलब?
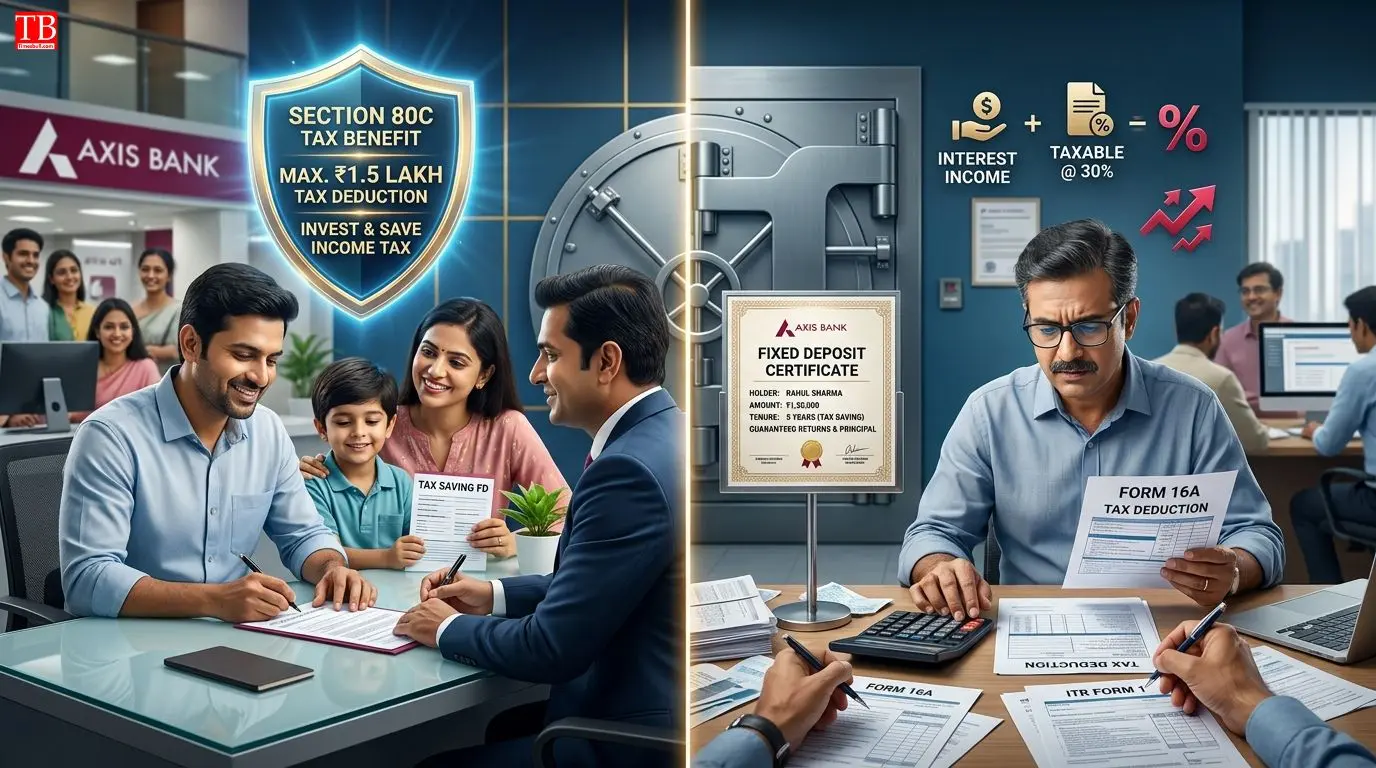
FD के ब्याज पर कभी भी टैक्स छूट नहीं मिलती है। हालांकि, अगर आप पुरानी टैक्स व्यवस्था के तहत ITR फाइल करते हैं, तो आप सेक्शन 80C के तहत ₹1.5 लाख रुपये तक के निवेश पर टैक्स छूट पा सकते हैं। यहां शर्त यह होगी कि आप कम से कम 5 साल की FD यानी Tax Saving FD में निवेश करें। आप जो पैसा निवेश करते हैं, उस पर आपको टैक्स छूट मिलती है, लेकिन आप उस पर जो ब्याज कमाते हैं, उस पर आपको टैक्स चुकाना होता है।
FD से हुई कमाई पर कितना लगता है टैक्स और TDS के नियम
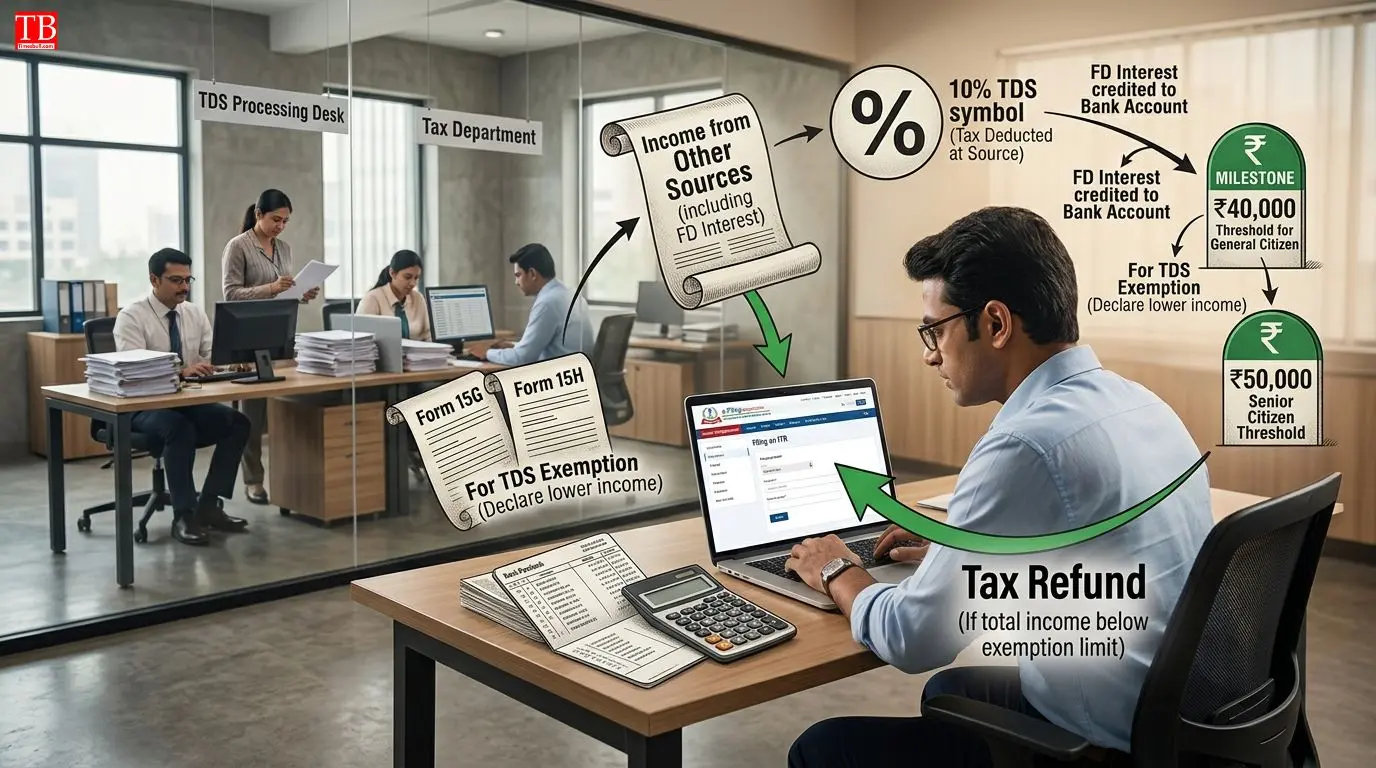
FD से हुई कमाई को आपको ITR में "अन्य स्रोत से हुई कमाई" (Income from Other Sources) की तरह दिखाना होता है, और इस पर आपके टैक्स स्लैब के हिसाब से टैक्स लगता है। यानी यह पैसा आपकी कमाई में जुड़ जाता है और उस आधार पर आपको टैक्स चुकाना पड़ता है।
TDS के नियमों की बात करें तो यदि FD पर मिलने वाला ब्याज एक वित्तीय वर्ष में ₹40,000 (सीनियर सिटीजन के लिए ₹50,000) से अधिक है, तो बैंक 10% TDS काटता है। अगर आपकी कुल आय टैक्स फ्री सीमा से कम है, तो आप फॉर्म 15G/15H जमा करके TDS से बच सकते हैं। TDS कटने के बाद भी आपको ITR में FD का ब्याज दिखाना होता है, और यदि आपकी टैक्स देनदारी TDS से कम है, तो आप रिफंड का दावा कर सकते हैं।
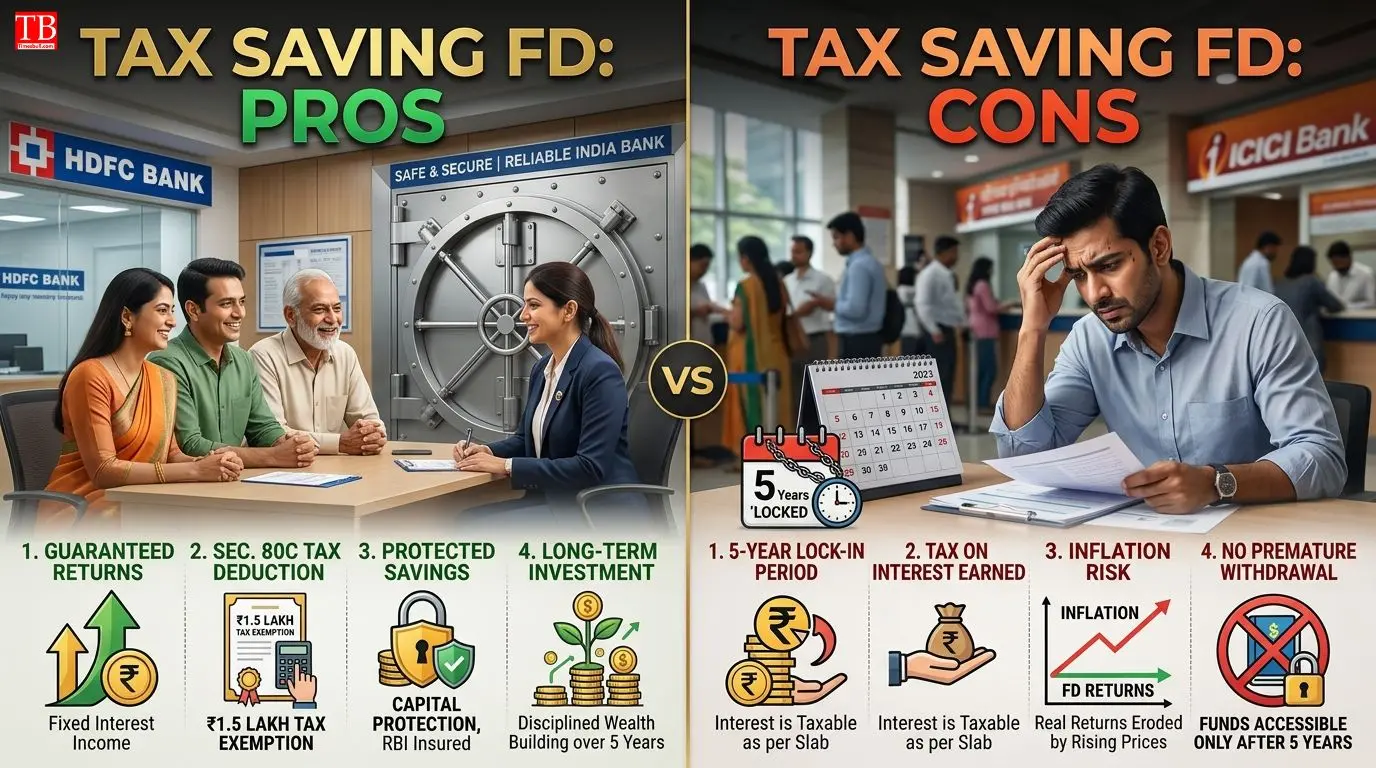
Tax Saving FD के फायदे और नुकसान
Tax Saving FD के कई फायदे और नुकसान हैं। फायदे की बात करें तो इसमें 80C के तहत ₹1.5 लाख तक टैक्स छूट मिलती है, यह 5 साल का लॉक-इन होता है जिससे जल्दी निकासी नहीं होती, और यह एक सुरक्षित व गारंटीड रिटर्न वाला निवेश है।
नुकसान में ब्याज पर टैक्स देना होता है, 5 साल से पहले FD ब्रेक नहीं कर सकते, ब्याज दरें FD पर फिक्स (7-8%) होती हैं, और यह महंगाई को मात देने में कम सक्षम होता है।
Conclusion
Tax Saving FD पर ब्याज को हर वित्तीय वर्ष में कमाई माना जाता है, और आपको हर साल ITR में ब्याज दिखाना होता है । Bank Term Deposit Scheme 2006 के अनुसार, FD पर ब्याज सालाना अर्जित होता है, भले ही भुगतान मैच्योरिटी पर एकमुश्त हो । 5 साल बाद पहले का टैक्स वापस नहीं मिलता , लेकिन अगर बैंक मैच्योरिटी पर TDS काटता है, तो आप ITR में TDS क्रेडिट क्लेम कर सकते हैं ।
FD के ब्याज पर कोई टैक्स छूट नहीं मिलती, सिर्फ निवेश की मूल राशि पर 80C के तहत छूट मिलती है । इसलिए, ITR भरते समय अपनी FD के ब्याज को "अन्य स्रोत से आय" में शामिल करना न भूलें, अन्यथा टैक्स नोटिस आ सकता है। इस तरह की अन्य टैक्स टिप्स, ITR गाइड और वित्तीय जानकारियों के लिए बने रहें timesbull.com पर।
Disclaimer: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है। कर नियमों की सही जानकारी के लिए अपने चार्टर्ड अकाउंटेंट या टैक्स एक्सपर्ट से परामर्श लें।