


Senior Citizen Savings Scheme क्या है?
SCSS भारत सरकार की एक लोकप्रिय और सुरक्षित सेविंग स्कीम है, जिसे खासतौर पर देश के वरिष्ठ नागरिकों के लिए रिटायरमेंट के बाद नियमित आमदनी सुनिश्चित करने के उद्देश्य से शुरू किया गया था। इस स्कीम में निवेश की गारंटी सरकार लेती है और निवेश पर तय रिटर्न (8.2%) मिलता है, इसलिए यह रिटायर हो चुके लोगों के बीच काफी लोकप्रिय है।
पात्रता: यह योजना 60 साल या उससे अधिक उम्र के भारतीय नागरिकों के लिए है। 55-60 साल के वॉलंटरी रिटायरमेंट वाले लोग भी पात्र हैं, साथ ही सरकारी कर्मचारी (55-60 साल, वॉलंटरी रिटायरमेंट पर) भी इसका लाभ ले सकते हैं। NRI इस योजना के लिए पात्र नहीं हैं।
SCSS पर ब्याज दरें और अवधि
SCSS पर वर्तमान में 8.2% सालाना ब्याज (जुलाई-सितंबर 2026 तिमाही) मिल रहा है। ब्याज का निर्धारण हर तिमाही आधार पर होता है, लेकिन लंबे समय से इसके ब्याज में कोई बदलाव नहीं हुआ है। अगली समीक्षा जुलाई-सितंबर 2026 की तिमाही के लिए तय है।
इस स्कीम की मैच्योरिटी अवधि 5 साल है और मैच्योरिटी के बाद इसे 3 साल और बढ़ाया जा सकता है। ब्याज का भुगतान तिमाही (हर 3 महीने पर) किया जाता है, जो रिटायर लोगों के लिए नियमित आय का स्रोत है।
कितना कर सकते हैं निवेश?
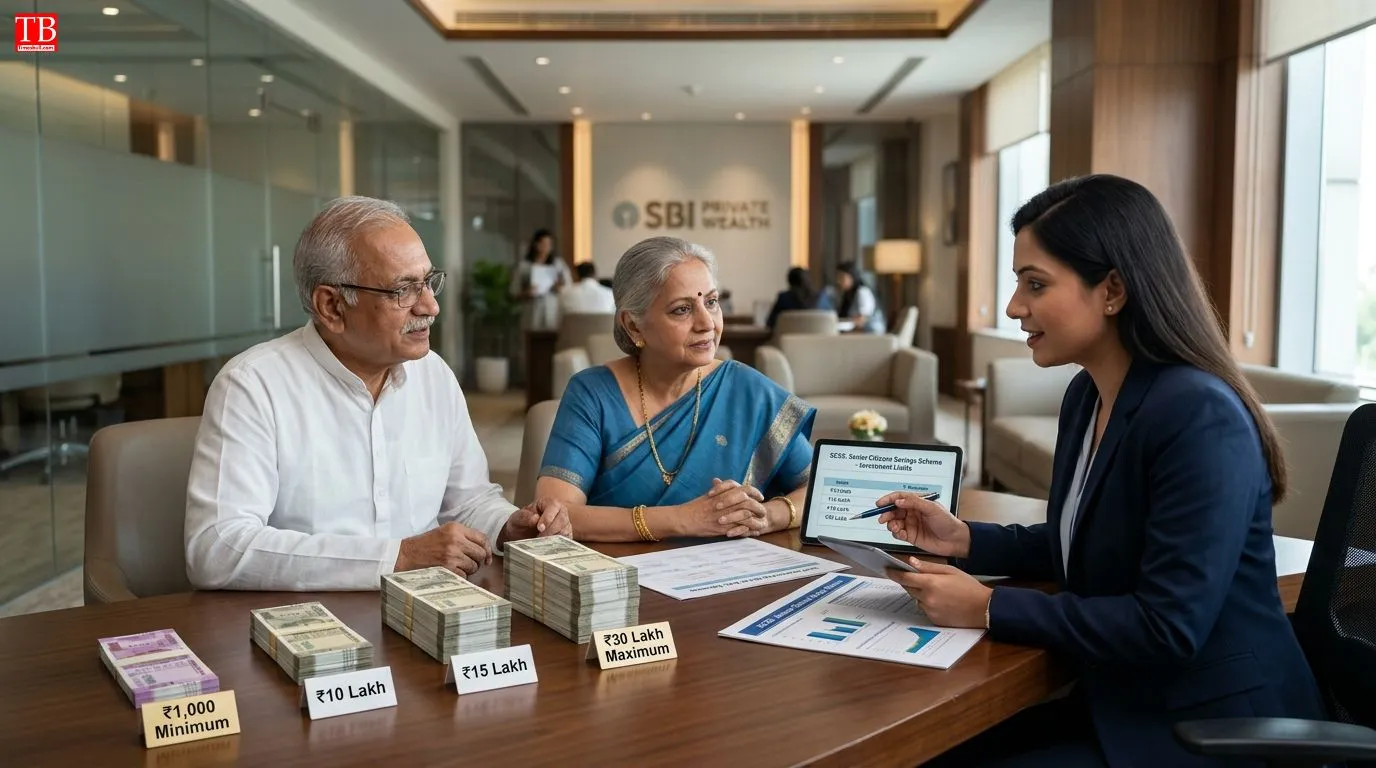
SCSS में न्यूनतम निवेश ₹1,000 है, जबकि अधिकतम निवेश ₹30 लाख (एकल या ज्वाइंट खाते में) किया जा सकता है। ज्वाइंट खाता पति-पत्नी के साथ खोला जा सकता है, जिसमें पहले खाताधारक 60+ होना चाहिए। एक व्यक्ति अपने नाम पर कई SCSS खाते खोल सकता है, लेकिन कुल निवेश ₹30 लाख की सीमा के भीतर रहना चाहिए।
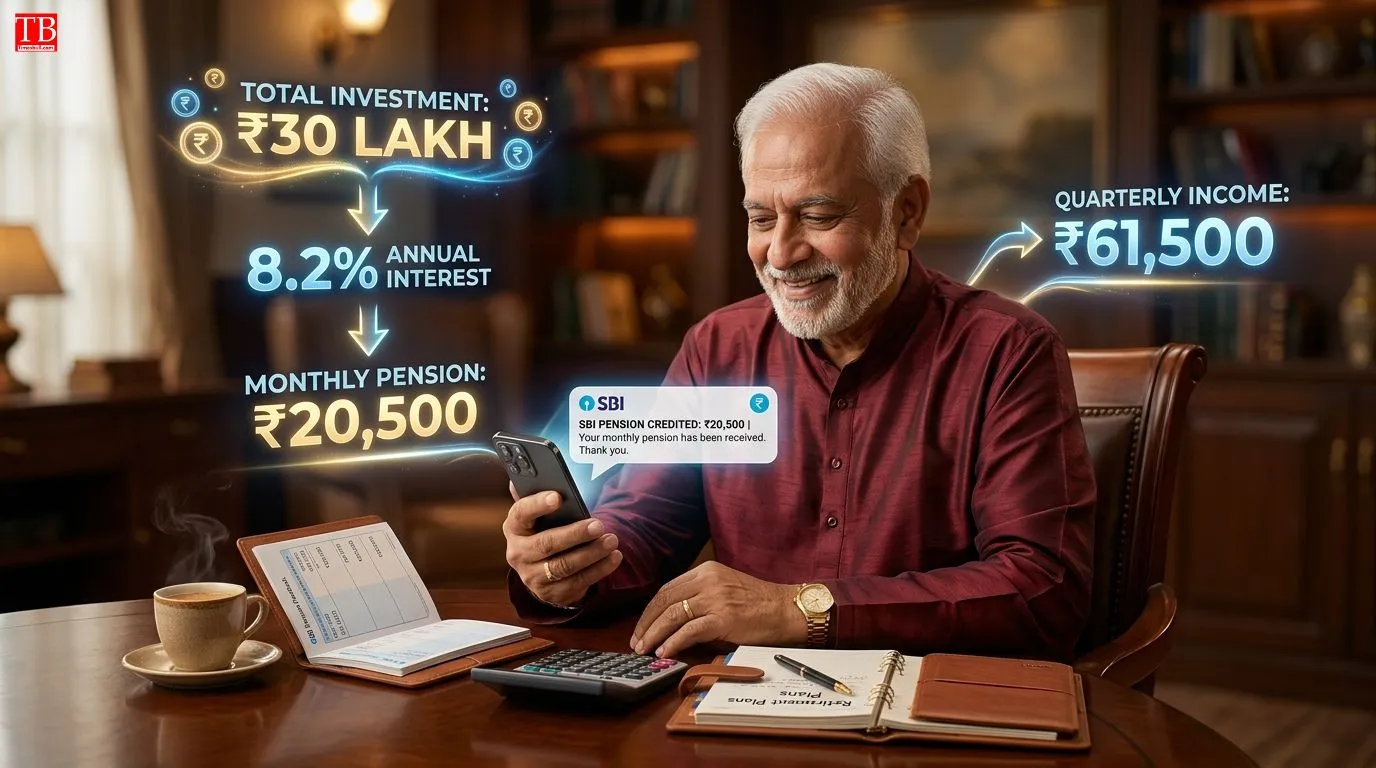
₹20,500 मासिक पेंशन का पूरा गणित
₹30 लाख निवेश (अधिकतम सीमा) पर 8.2% ब्याज से सालाना ₹2,46,000 का ब्याज मिलता है, जो तिमाही ₹61,500 और हर महीने ₹20,500 (औसत) की आय देता है। ₹15 लाख निवेश पर सालाना ₹1,23,000 का ब्याज मिलता है, जो तिमाही ₹30,750 और हर महीने ₹10,250 की आय देता है।
₹10 लाख निवेश पर सालाना ₹82,000 का ब्याज मिलता है, जो तिमाही ₹20,500 और हर महीने ₹6,833 की आय देता है। इस तरह जितना अधिक निवेश करेंगे, उतनी ही अधिक मासिक आय होगी।
SCSS के फायदे और नुकसान
SCSS के फायदों में सरकारी गारंटी (100% सुरक्षित निवेश), उच्च ब्याज (8.2% जो बैंक FD से बेहतर है), तिमाही ब्याज (नियमित आय का स्रोत), 80C टैक्स छूट (₹1.5 लाख तक, पुरानी टैक्स व्यवस्था में), और मैच्योरिटी के बाद 3 साल एक्सटेंशन शामिल हैं। वहीं, नुकसान में ब्याज पर टैक्स (निवेशक के स्लैब के अनुसार), 5 साल का लॉक-इन (जल्दी निकासी पर 1-2% पेनल्टी), अधिकतम ₹30 लाख की सीमा, और NRI के लिए उपलब्ध नहीं होना शामिल है।
SCSS में खाता कैसे खोलें?
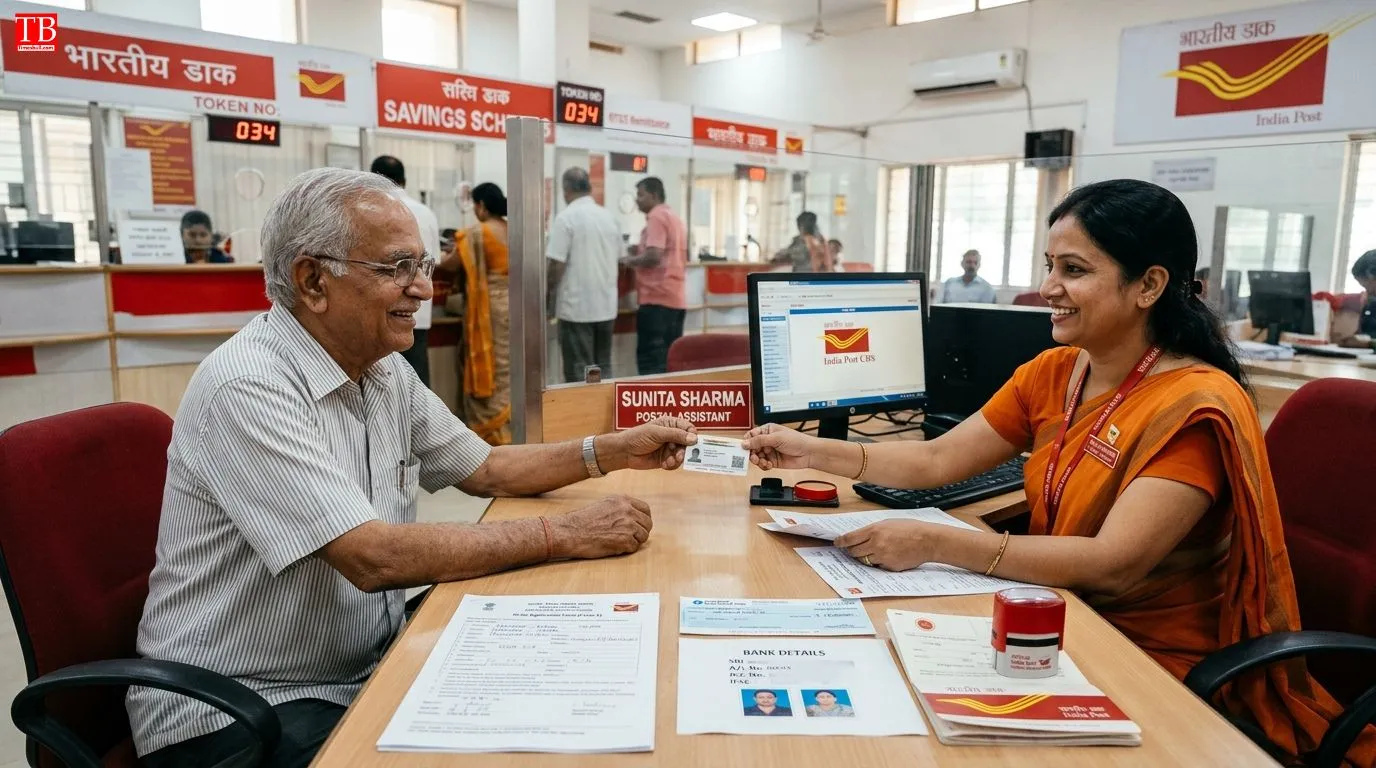
SCSS खाता खोलने के लिए आपको पोस्ट ऑफिस या SCSS स्वीकृत बैंक में जाना होगा। वहां खाता खोलने का फॉर्म (SCSS-A) भरें और आवश्यक दस्तावेज — आधार कार्ड, PAN कार्ड, पासपोर्ट साइज फोटो, उम्र प्रमाण (जन्म तिथि) और बैंक खाता विवरण — जमा करें। इसके बाद एकमुश्त राशि (चेक/RTGS/NEFT) जमा करें। खाता सक्रिय होने पर आपको तिमाही ब्याज मिलना शुरू हो जाएगा। यह प्रक्रिया पूरी तरह सरल और पारदर्शी है।
Conclusion
Senior Citizen Savings Scheme (SCSS) भारत सरकार की एक सुरक्षित, उच्च-ब्याज वाली पेंशन योजना है, जो वरिष्ठ नागरिकों को 8.2% ब्याज पर नियमित तिमाही आय प्रदान करती है । ₹30 लाख निवेश पर हर महीने ₹20,500 (तिमाही ₹61,500) की कमाई होती है, जो रिटायरमेंट के बाद के खर्चों को आसानी से कवर कर सकती है ।
80C टैक्स छूट (₹1.5 लाख) और सरकारी गारंटी इसे एक आदर्श रिटायरमेंट निवेश बनाती है । हालांकि, ब्याज पर टैक्स और 5 साल का लॉक-इन ध्यान देने योग्य है। अगर आपके माता-पिता 60+ हैं, तो आज ही उनके लिए SCSS खाता खोलें और उनकी आर्थिक सुरक्षा सुनिश्चित करें। इस तरह की अन्य सरकारी योजनाओं, निवेश टिप्स और वित्तीय जानकारियों के लिए बने रहें timesbull.com पर .
Disclaimer: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है। 8.2% ब्याज दर वर्तमान (जुलाई-सितंबर 2026) है और बदल सकती है। निवेश करने से पहले अपने वित्तीय सलाहकार से परामर्श लें .