

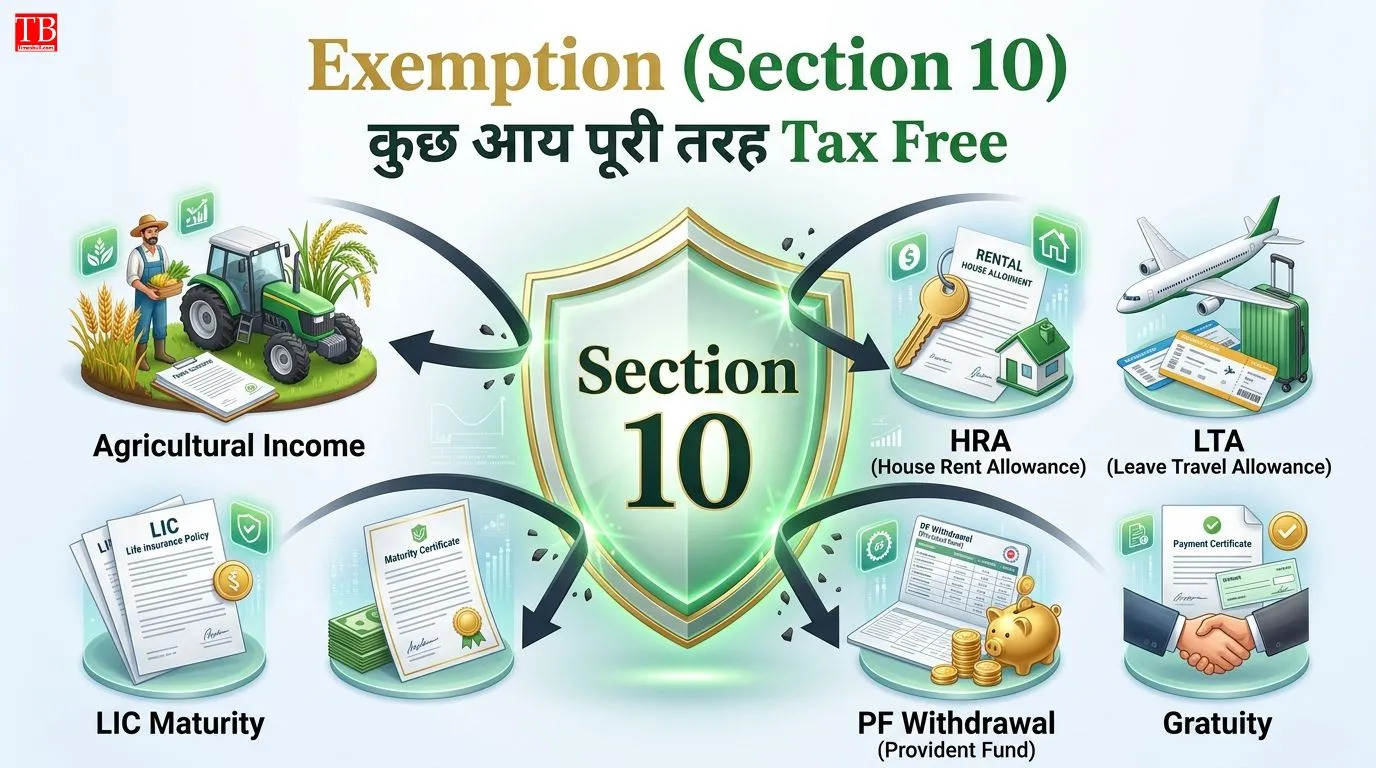
Exemption (पूर्ण छूट) क्या है?
Income Tax Act के अनुसार, कुछ इनकम सोर्स पर पूरी तरह टैक्स छूट मिलती है। यह सेक्शन 10 के तहत आती है — इसमें आपकी कुल आय का एक हिस्सा पूरी तरह टैक्स-फ्री हो जाता है और आपको उस पर कोई टैक्स नहीं देना होता।
Exemption के उदाहरणों में खेती से होने वाली आय (Agricultural Income), HRA (House Rent Allowance) —
कुछ शर्तों के तहत, LTA (Leave Travel Allowance), जीवन बीमा पॉलिसी (LIC) से मिलने वाला मैच्योरिटी अमाउंट, ग्रेच्युटी (वॉलंटरी रिटायरमेंट के तहत), पेंशन का एक हिस्सा, प्रोविडेंट फंड (PF) की निकासी (5+ साल की सेवा पर), और बच्चों की पढ़ाई और हॉस्टल अलाउंस शामिल हैं।
Exemption आपकी कुल आय में से कुछ हिस्सों को पूरी तरह बाहर कर देती है — यानी वह आय कभी भी टैक्स के दायरे में ही नहीं आती।
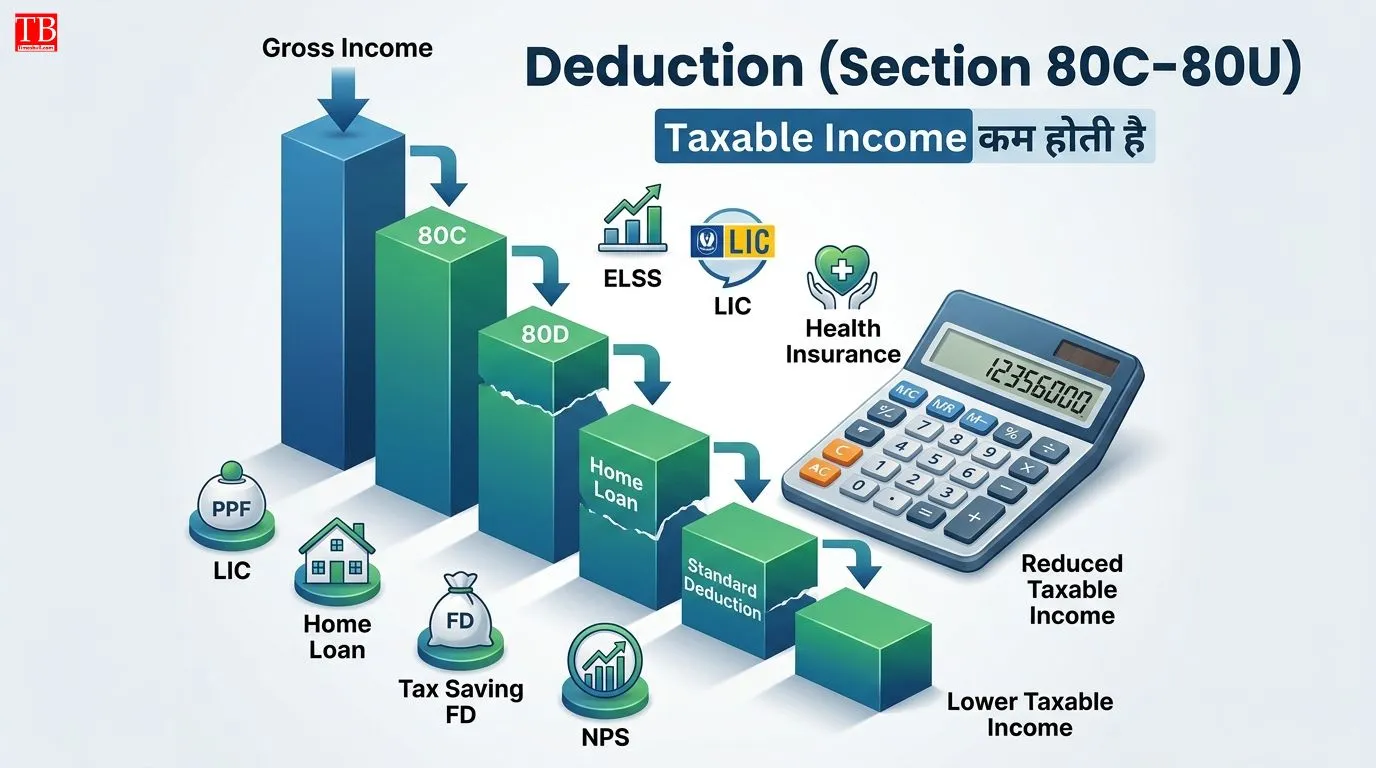
Deduction (कटौती) क्या है?
Deduction वे निवेश और खर्च होते हैं, जिन्हें आप अपनी ग्रॉस टोटल इनकम पर क्लेम कर सकते हैं। इससे आपकी टैक्सेबल इनकम कम हो जाती है और आपको कम टैक्स देना पड़ता है। Deduction सेक्शन 80 से 80U के तहत आते हैं।
सबसे पॉपुलर Section 80C (₹1.5 लाख तक) है, जिसमें PPF, EPF, ELSS, NSC, SCSS, 5 साल की Tax Saving FD, LIC प्रीमियम, होम लोन का प्रिंसिपल रीपेमेंट, बच्चों की ट्यूशन फीस, सुकन्या समृद्धि योजना, और स्टाम्प ड्यूटी व रजिस्ट्रेशन चार्ज शामिल हैं।
Section 80D में हेल्थ इंश्योरेंस पर ₹25,000 (स्वयं/परिवार) और ₹50,000 (माता-पिता, 60+) की छूट मिलती है। Section 24 में होम लोन ब्याज पर ₹2 लाख तक (सेल्फ-ऑक्यूपाइड) और किराए की प्रॉपर्टी के लिए पूरा ब्याज क्लेम किया जा सकता है।
इसके अलावा Standard Deduction ₹50,000 सीधे सैलरी से कट जाता है, जिसके लिए किसी रसीद की जरूरत नहीं होती।
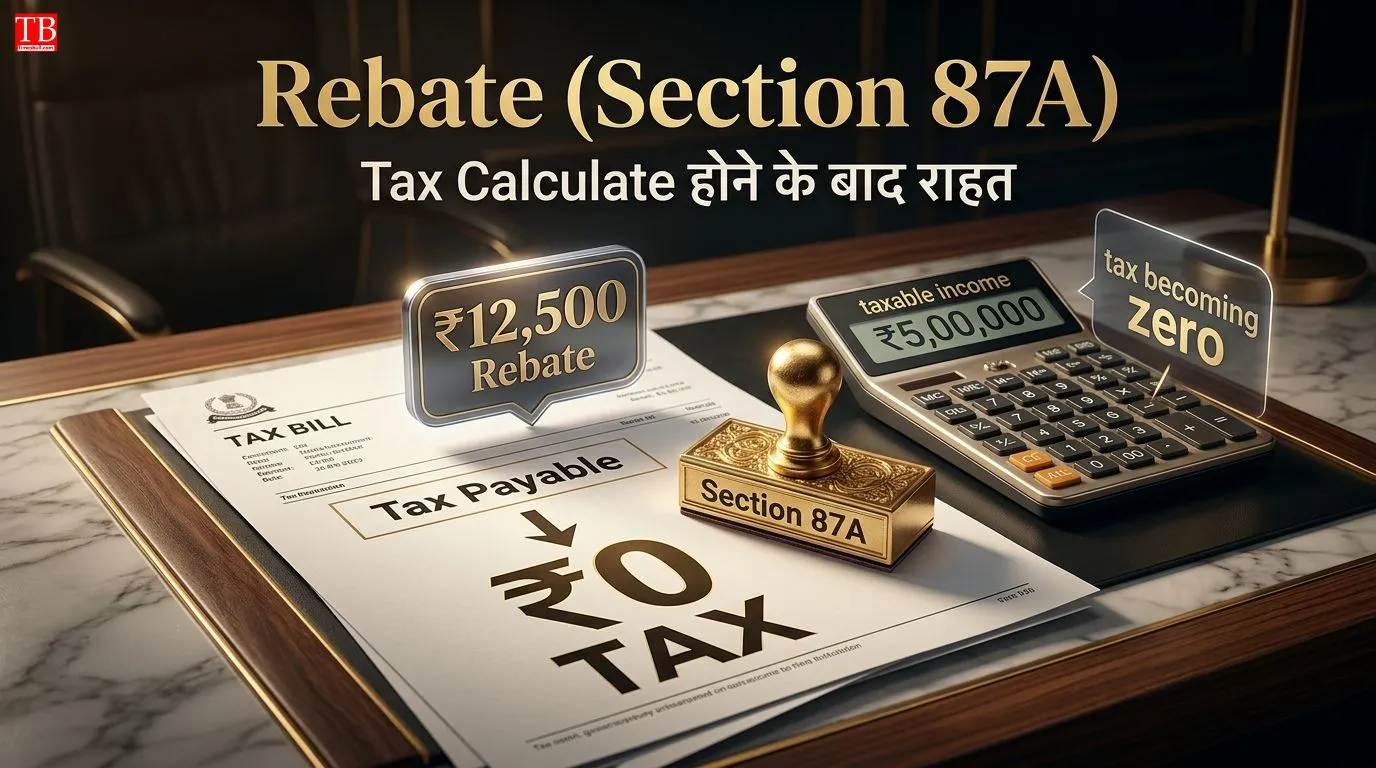
Rebate (रिबेट) क्या है?
Rebate, Deduction और Exemption से पूरी तरह अलग है। यह आपकी कुल आय को कम नहीं करता और न ही किसी आय को टैक्स-फ्री करता है। Rebate टैक्स कैलकुलेट होने के बाद टैक्स की राशि पर कटौती करता है।
सेक्शन 87A के तहत, अगर आपकी कुल कर योग्य आय ₹5 लाख या उससे कम है, तो आपको ₹12,500 की रिबेट मिलती है, जिसका मतलब है कि आपको शून्य टैक्स देना होता है। उदाहरण के लिए, यदि आपकी टैक्सेबल आय ₹4.5 लाख है तो टैक्स ~₹10,000 बनता है और ₹12,500 की रिबेट मिलने पर आपको शून्य टैक्स देना होता है। वहीं, यदि आपकी टैक्सेबल आय ₹6 लाख है तो टैक्स ~₹20,000 बनता है और कोई रिबेट नहीं मिलती क्योंकि आय ₹5 लाख से अधिक है।
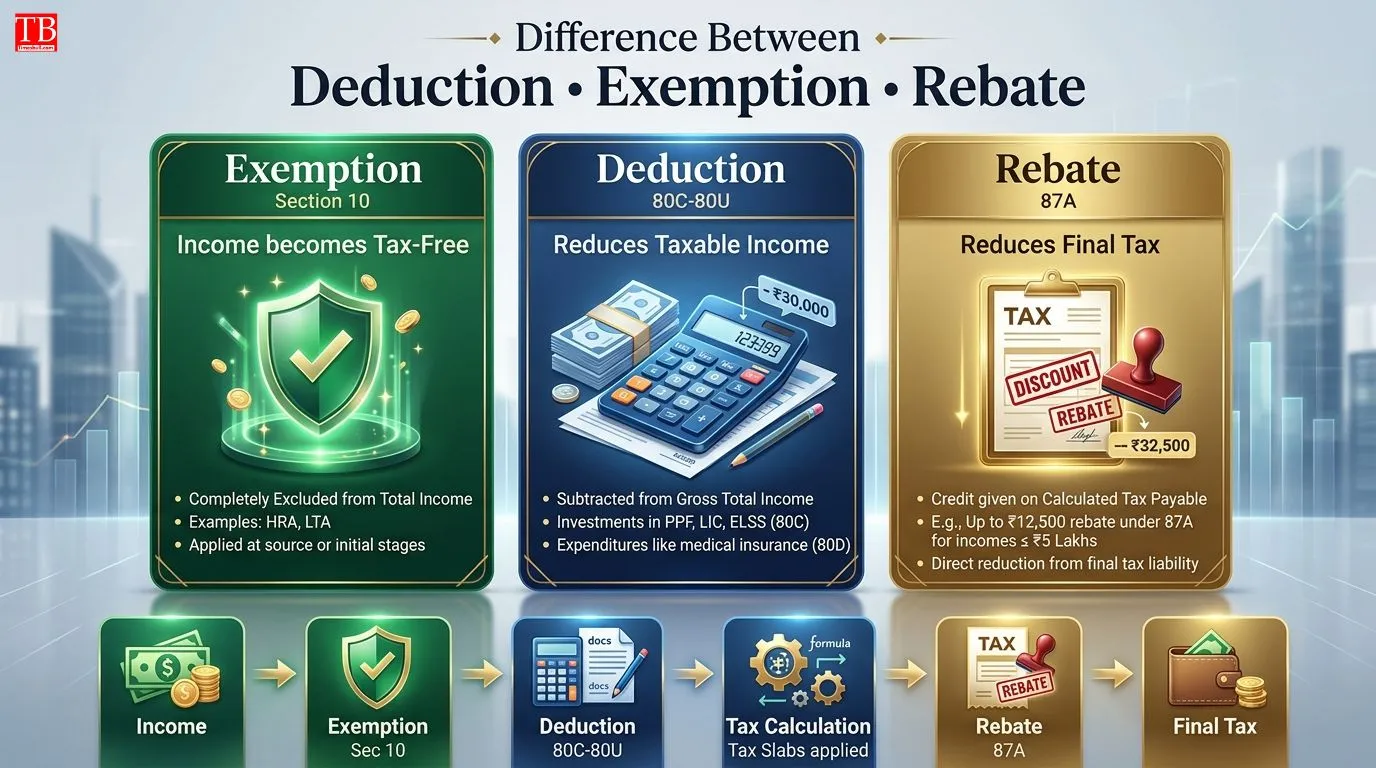
Exemption, Deduction और Rebate में अंतर (सारांश)
Exemption, Deduction और Rebate तीनों अलग-अलग तरीके से काम करते हैं। Exemption (सेक्शन 10) आय निकलने से पहले कुछ आय को पूरी तरह टैक्स-फ्री करता है, जैसे HRA, LTA, और कृषि आय। Deduction (सेक्शन 80C-80U) टैक्सेबल आय निकालते समय टैक्सेबल आय को कम करता है,
जैसे PPF, ELSS, 80D, और होम लोन ब्याज। Rebate (सेक्शन 87A) टैक्स कैलकुलेट होने के बाद टैक्स की राशि को कम करता है, जैसे ₹5 लाख तक आय पर ₹12,500 रिबेट। इन तीनों को समझना ITR फाइल करने के लिए बहुत जरूरी है, क्योंकि तीनों अलग-अलग तरीके से आपका टैक्स कम करते हैं।
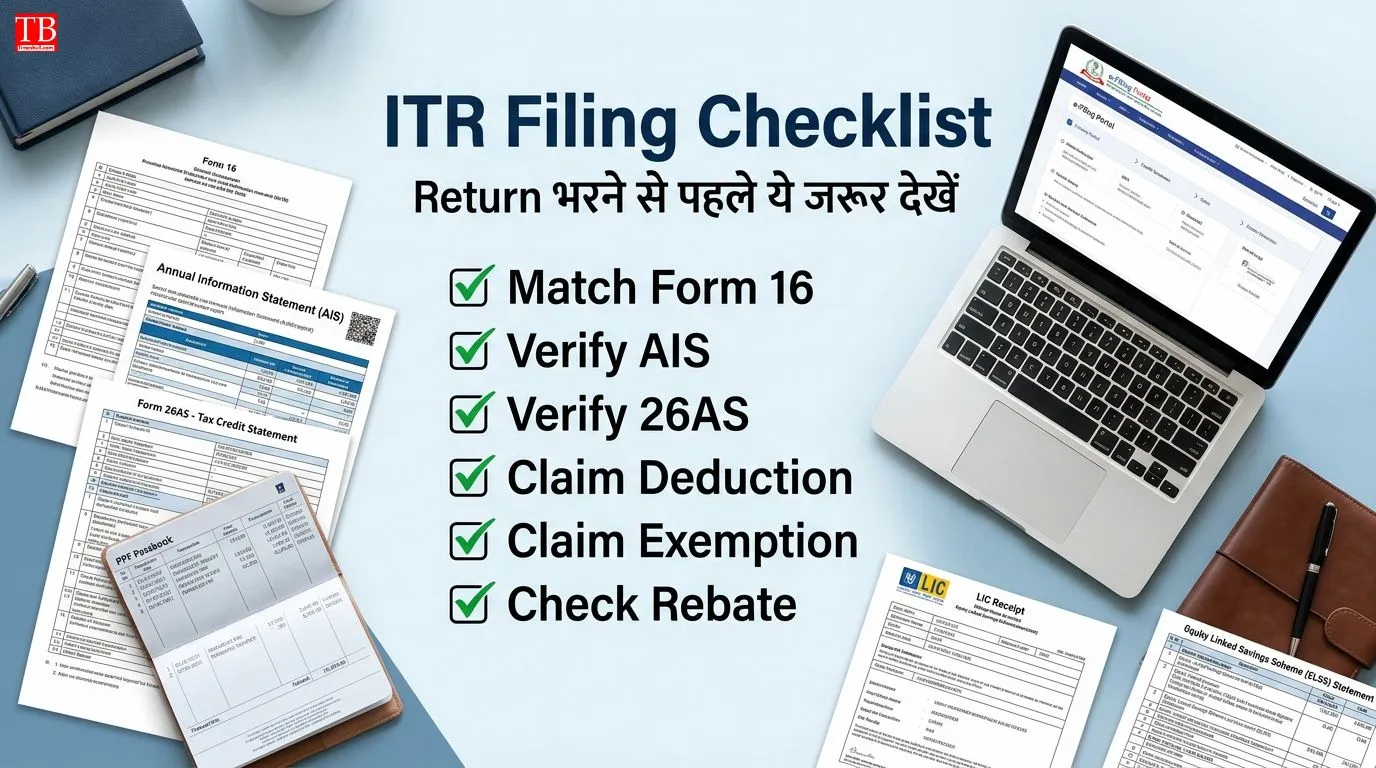
ITR भरते समय इन बातों का रखें ध्यान
ITR भरते समय कुछ बातों का विशेष ध्यान रखना चाहिए। सभी Exemption का दावा आपकी आय के स्रोत के अनुसार होता है — कुछ के लिए रसीदें चाहिए (जैसे HRA के लिए रेंट रसीद)। Deduction के लिए निवेश की रसीदें और प्रमाण रखें (PPF पासबुक, ELSS स्टेटमेंट, LIC प्रीमियम रसीद)। Rebate (87A) अपने आप कैलकुलेट होती है
जब आप ITR भरते हैं — सही आय दर्ज करें। पुरानी टैक्स व्यवस्था (Old Regime) में Deduction और Exemption का पूरा लाभ मिलता है, नई व्यवस्था में नहीं। ITR फाइल करने से पहले Form 16, AIS और Form 26AS को मैच करना भी बहुत जरूरी है।
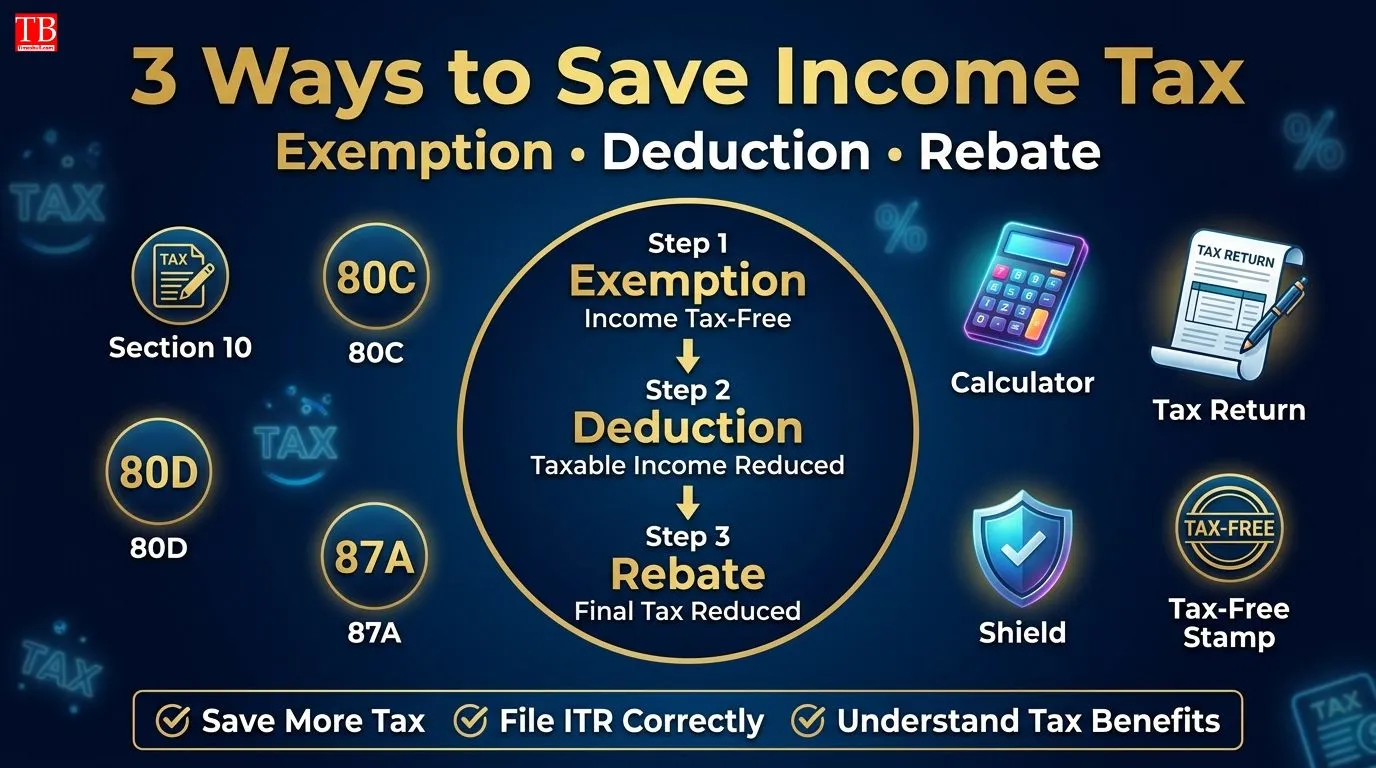
Conclusion
ITR फाइल करते समय Exemption, Deduction और Rebate को समझना बहुत जरूरी है, क्योंकि तीनों अलग-अलग तरीके से आपका टैक्स कम करते हैं । Exemption (सेक्शन 10) कुछ आय को पूरी तरह टैक्स-फ्री करता है (HRA, LTA, कृषि आय) । Deduction (सेक्शन 80C-80U) टैक्सेबल आय को कम करता है और आपको ₹1.5 लाख (80C) + ₹50,000 (NPS) + ₹25,000 (80D) आदि का लाभ देता है । Rebate (सेक्शन 87A) टैक्स कैलकुलेट होने के बाद टैक्स राशि में कटौती करता है
और ₹5 लाख तक आय को पूरी तरह टैक्स-फ्री बना देता है । इन तीनों का सही उपयोग करके आप अपना टैक्स काफी हद तक कम कर सकते हैं। इस तरह की अन्य टैक्स टिप्स, ITR गाइड और वित्तीय जानकारियों के लिए बने रहें timesbull.com पर .
Disclaimer: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है। कर नियम समय-समय पर बदलते रहते हैं। सटीक जानकारी के लिए अपने चार्टर्ड अकाउंटेंट या टैक्स सलाहकार से परामर्श लें .