


FD क्या है और किसके लिए है?
Fixed Deposit (FD) एक ऐसी बैंकिंग योजना है जिसमें आपको एक ही बार में पूरा पैसा एक निश्चित समय (जैसे 1 साल, 3 साल, 5 साल) के लिए जमा करना होता है । बैंक आपको उस समय के लिए एक फिक्स ब्याज दर देता है, जो जमा करने के समय तय हो जाती है। मैच्योरिटी पर आपको आपका पूरा पैसा ब्याज समेत वापस मिल जाता है।
FD उन लोगों के लिए बेहतर है जिनके पास एकमुश्त पैसा है — जैसे बोनस, पुरानी FD की मैच्योरिटी राशि, कोई बड़ी बचत, या विरासत में मिला पैसा । अगर आपके पास एक साथ बड़ी रकम है और आप उसे कुछ समय के लिए सुरक्षित रखना चाहते हैं, तो FD एक बढ़िया विकल्प है। FD की एक और खासियत यह है कि वरिष्ठ नागरिकों को आम नागरिकों की तुलना में 0.50% अतिरिक्त ब्याज मिलता है, जो इसे रिटायरमेंट के बाद आमदनी का एक अच्छा स्रोत बनाता है।
RD क्या है और किसके लिए है?
Recurring Deposit (RD) एक ऐसी योजना है जिसमें आपको हर महीने एक निश्चित राशि (जैसे ₹1000, ₹2000, ₹5000) एक तय समय (जैसे 1 साल, 5 साल) तक जमा करनी होती है । यह योजना उन लोगों के लिए बनी है जो नियमित रूप से अनुशासित तरीके से बचत करना चाहते हैं, लेकिन उनके पास एक साथ जमा करने के लिए बड़ी रकम नहीं है।
RD उन लोगों के लिए सबसे बेहतर है जो नौकरीपेशा हैं, सैलरी पाने वाले कर्मचारी हैं, छात्र हैं, या युवा प्रोफेशनल्स हैं — जो हर महीने अपनी कमाई से थोड़ा-थोड़ा पैसा बचाना चाहते हैं और धीरे-धीरे एक बड़ा फंड तैयार करना चाहते हैं। RD की सबसे बड़ी खासियत यह है कि इसकी न्यूनतम जमा राशि बहुत कम होती है (कुछ बैंकों में ₹100 से भी शुरू होती है), जिससे यह हर किसी के लिए सुलभ हो जाती है।
ब्याज दरें एक जैसी, फिर भी FD में क्यों होती है ज्यादा कमाई?
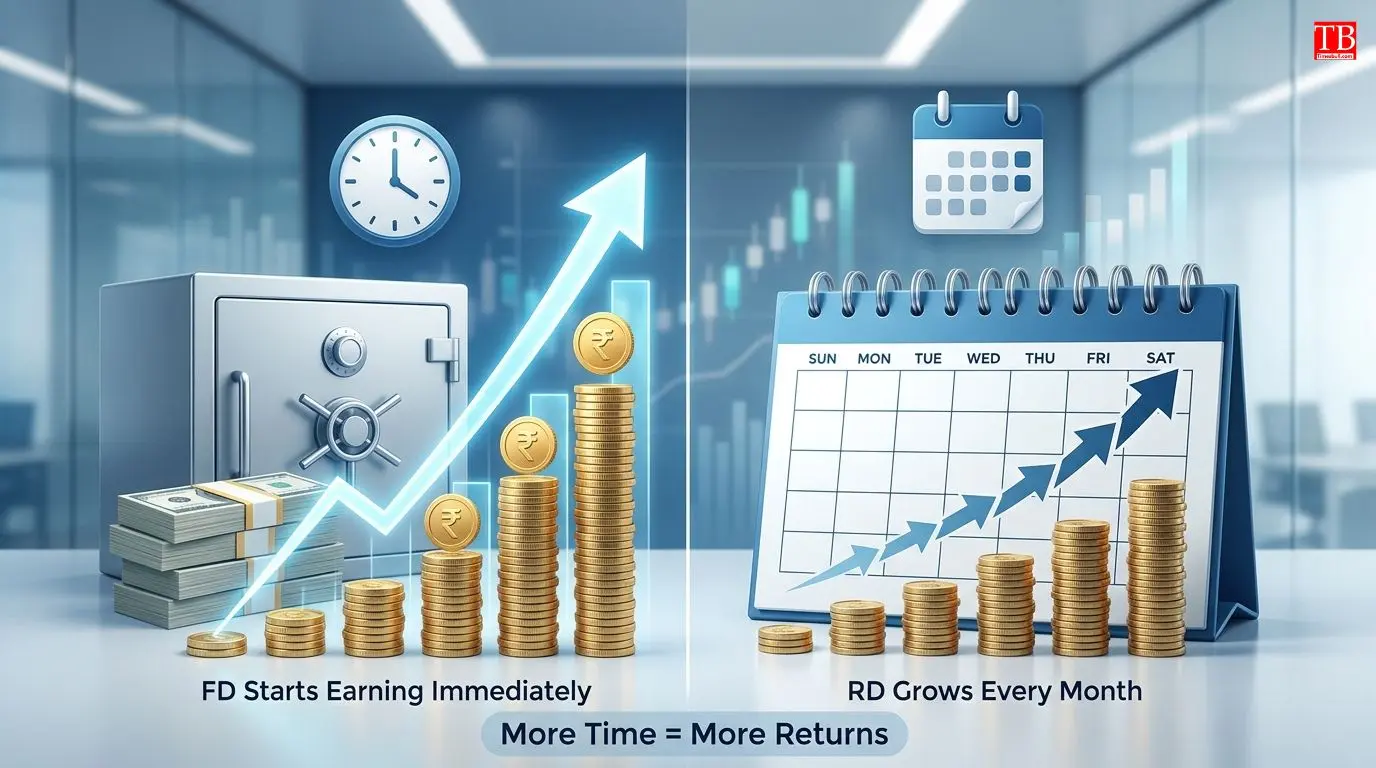
कई लोगों को लगता है कि अगर FD और RD की ब्याज दरें समान हैं, तो मुनाफा भी बराबर होगा। लेकिन ऐसा नहीं है। FD में आपका पूरा पैसा पहले दिन से ही ब्याज कमाना शुरू कर देता है । जबकि RD में आप हर महीने थोड़ा-थोड़ा पैसा डालते हैं, इसलिए जो पैसा बाद के महीनों में जमा होता है, उस पर कम समय का ब्याज मिलता है।
यही वजह है कि समान ब्याज दर होने पर भी FD में ज्यादा रिटर्न मिलता है। उदाहरण के लिए, अगर आप 5 साल के लिए ₹1,00,000 की FD करते हैं और 7% ब्याज मिलता है, तो आपको मैच्योरिटी पर लगभग ₹1,40,000 मिलेंगे। वहीं, अगर आप 5 साल के लिए ₹1,667 (जो ₹1,00,000 का मासिक हिस्सा है) की RD करते हैं और 7% ब्याज मिलता है, तो आपको लगभग ₹1,19,000 मिलेंगे। यानी FD में आपको करीब ₹21,000 अतिरिक्त मिलते हैं।
यह अंतर "Time Value of Money" के कारण होता है — पैसा जितनी जल्दी जमा होता है, उतना ज्यादा ब्याज कमाता है।
समय से पहले पैसे निकाले तो लगेगा झटका!
FD हो या RD — दोनों का पूरा फायदा तभी मिलता है जब आप इन्हें मैच्योरिटी पीरियड तक न छुएं । हालांकि, जरूरत पड़ने पर आप इन्हें समय से पहले बंद कर सकते हैं, लेकिन इसके लिए बैंक आपसे पेनल्टी वसूलते हैं या ब्याज दर कम कर देते हैं।
आमतौर पर, समय से पहले FD बंद करने पर बैंक आपको उस समय की ब्याज दर (जो जमा करने के समय की दर से कम होती है) के हिसाब से ब्याज देता है और कुछ बैंक 0.5% से 1% तक की पेनल्टी भी काटते हैं। RD में समय से पहले निकासी पर भी जुर्माना लगता है और कुछ मामलों में पूरी राशि पर कम ब्याज दिया जाता है। इसलिए, निवेश करते समय समय सीमा को सोच-समझकर चुनें — ऐसा समय चुनें जिसमें आपको पैसे की जरूरत न हो।
कर (Tax) का भी ध्यान रखें
FD और RD दोनों पर मिलने वाला ब्याज आयकर के दायरे में आता है । बैंक आपके FD या RD पर मिलने वाले ब्याज पर 10% TDS (Tax Deducted at Source) काटता है, अगर ब्याज की कुल राशि एक वित्तीय वर्ष में ₹40,000 (सामान्य नागरिकों के लिए) या ₹50,000 (वरिष्ठ नागरिकों के लिए) से अधिक होती है।
अगर आपकी कुल आय कर योग्य सीमा से कम है, तो आप फॉर्म 15G या 15H जमा करके TDS की कटौती से बच सकते हैं। हालांकि, ध्यान रखें कि यह TDS आपके कुल कर दायित्व से एडजस्ट हो जाता है। यानी अगर आपका कुल टैक्स आपकी कुल आय पर 10% से कम बनता है, तो आप रिफंड का दावा कर सकते हैं। इसलिए, अपनी टैक्स प्लानिंग को भी ध्यान में रखते हुए FD या RD चुनें।
दोनों को एक साथ भी चुन सकते हैं
स्मार्ट लोग इन दोनों का इस्तेमाल अपनी अलग-अलग जरूरतों के लिए करते हैं। उदाहरण के लिए, अगर आपको बोनस मिला तो आपने उसकी FD करा दी और साथ ही साथ हर महीने आने वाली सैलरी से अगले साल की छुट्टियों या त्योहारों के खर्च के लिए एक RD शुरू कर दी।
आप अपने दोनों निवेशों को एक साथ प्लान कर सकते हैं:
अल्पकालिक लक्ष्य (जैसे 1-2 साल में कोई बड़ी खरीदारी) के लिए RD शुरू करें, जिसमें हर महीने नियमित राशि जमा करें।
दीर्घकालिक लक्ष्य (जैसे रिटायरमेंट प्लान, बच्चों की शिक्षा) के लिए FD में एकमुश्त निवेश करें, जो लंबी अवधि में अच्छा रिटर्न दे।
इस तरह आप अपने पोर्टफोलियो को डायवर्सिफाई कर सकते हैं और अलग-अलग समय पर अलग-अलग रकमें मैच्योर होने का फायदा उठा सकते हैं।
निष्कर्ष
FD और RD दोनों ही सुरक्षित, भरोसेमंद और गारंटीड रिटर्न देने वाले निवेश साधन हैं, लेकिन दोनों अलग-अलग जरूरतों को पूरा करते हैं । FD उनके लिए है जिनके पास एकमुश्त राशि है और वे एक बार में निवेश करके अच्छा रिटर्न चाहते हैं,
जबकि RD उनके लिए है जो मासिक आय से नियमित बचत करके धीरे-धीरे फंड बनाना चाहते हैं । समान ब्याज दर होने पर FD में ज्यादा रिटर्न मिलता है, लेकिन RD उन लोगों के लिए ज्यादा सुविधाजनक है जो हर महीने छोटी राशि बचा सकते हैं ।
दोनों को एक साथ भी इस्तेमाल किया जा सकता है — एक FD में और दूसरा RD में — जिससे आप अपनी बचत को संतुलित कर सकते हैं। अपनी आवश्यकता, बजट और समय सीमा के अनुसार या तो FD चुनें या RD, या दोनों का स्मार्ट कॉम्बिनेशन बनाएं।
अगर आप सुरक्षित निवेश की तलाश में हैं, तो ये दोनों योजनाएं आपके लिए बेहतरीन विकल्प हैं। इस तरह की अन्य वित्तीय जानकारियों, निवेश टिप्स और बचत योजनाओं के लिए बने रहें timesbull.com पर।