


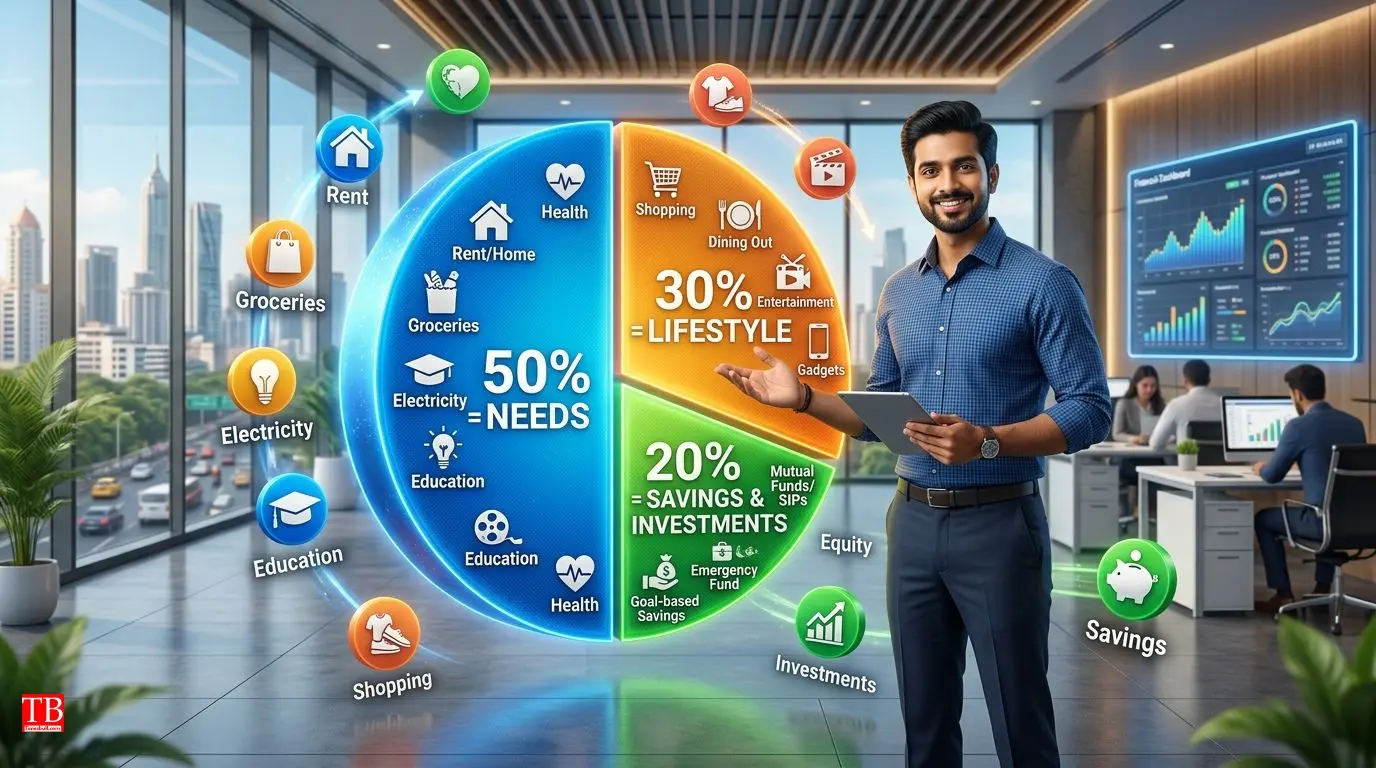
50-30-20 नियम: अपनी कमाई को तीन हिस्सों में बांटें
पर्सनल फाइनेंस में 50-30-20 नियम काफी लोकप्रिय माना जाता है। इस नियम के अनुसार, व्यक्ति को अपनी कमाई को तीन हिस्सों में बांटना चाहिए — 50% (₹50,000) जरूरी खर्च (किराया, राशन, बिजली बिल, बच्चों की फीस) के लिए, 30% (₹30,000)
लाइफस्टाइल और शौक (मनोरंजन, घूमना-फिरना) के लिए, और 20% (₹20,000) बचत और निवेश के लिए। हालांकि, एक्सपर्ट्स का मानना है कि तेजी से धन बनाने के लिए व्यक्ति को अपनी आय का 30% से 40% (₹30,000-₹40,000) तक निवेश करना चाहिए।
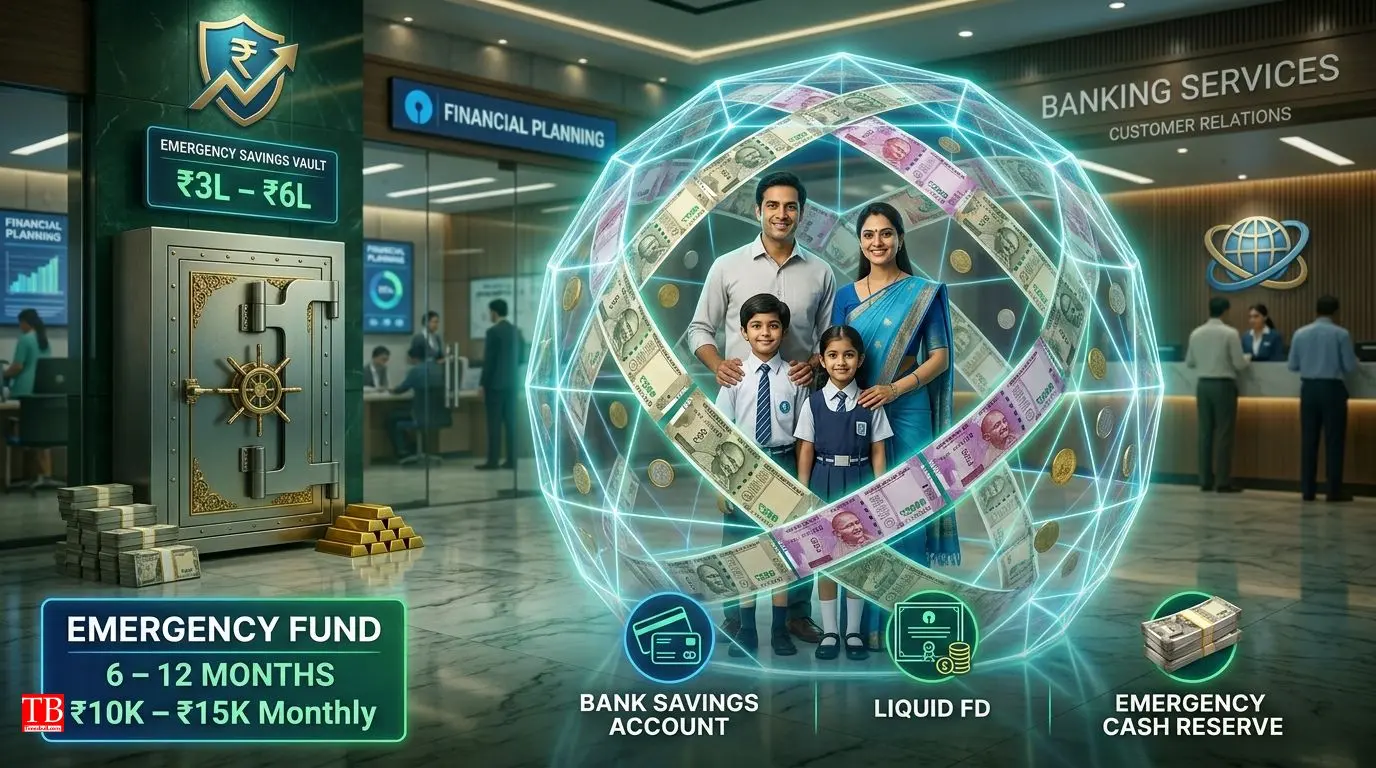
सबसे पहले बनाएं इमरजेंसी फंड
वित्तीय विशेषज्ञ हमेशा सलाह देते हैं कि हर व्यक्ति के पास कम से कम 6 से 12 महीने के खर्च जितना इमरजेंसी फंड जरूर होना चाहिए। मान लीजिए आपके महीने का खर्च ₹50,000 है, तो आपके पास ₹3 लाख से ₹6 लाख तक की इमरजेंसी सेविंग होनी चाहिए। यह पैसा ऐसी जगह रखें जहां जरूरत पड़ने पर तुरंत निकाला जा सके — जैसे हाई-इंटरेस्ट सेविंग अकाउंट या लिक्विड FD।
₹1 लाख कमाने वाला व्यक्ति हर महीने ₹10,000 से ₹15,000 तक इमरजेंसी फंड में डाल सकता है। जब तय लक्ष्य (6-12 महीने का खर्च) पूरा हो जाए, तब इस राशि को दूसरे निवेश विकल्पों में लगाया जा सकता है।
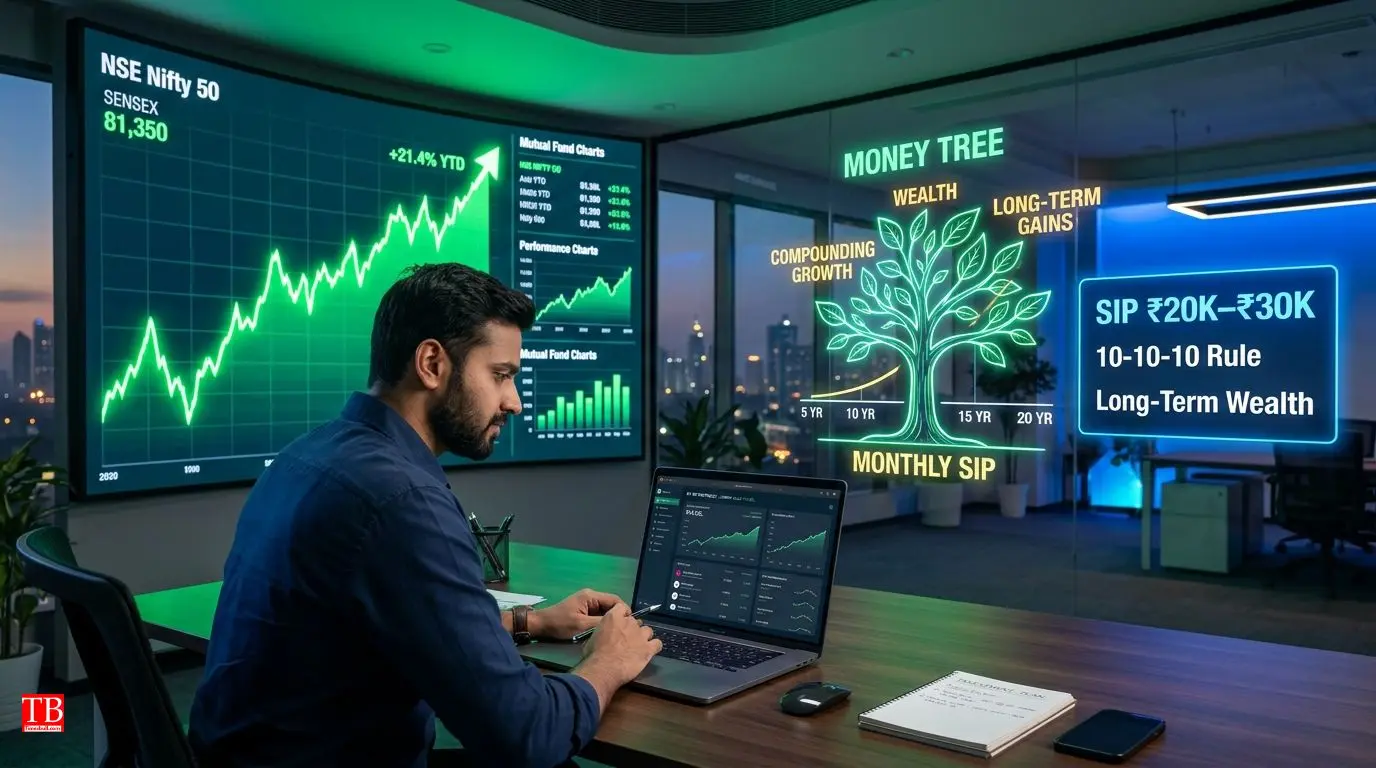
SIP में करें सबसे ज्यादा निवेश
लंबे समय में अच्छी संपत्ति बनाने के लिए SIP (Systematic Investment Plan) सबसे बेहतर विकल्प माना जाता है। SIP में हर महीने थोड़ी-थोड़ी रकम निवेश करने से कंपाउंडिंग का फायदा मिलता है और बाजार के उतार-चढ़ाव का असर भी कम होता है।
अगर आपकी सैलरी ₹1 लाख है, तो ₹20,000 से ₹30,000 तक SIP में निवेश करना अच्छा माना जाता है। युवा निवेशक और ज्यादा जोखिम लेने वाले लोग इक्विटी म्यूचुअल फंड चुन सकते हैं, जबकि कम जोखिम पसंद करने वाले लोग बैलेंस्ड फंड में निवेश कर सकते हैं। 10-10-10 SIP Rule के अनुसार, हर साल SIP राशि 10% बढ़ाने से 10 साल में फंड 50% से ज्यादा बढ़ सकता है।
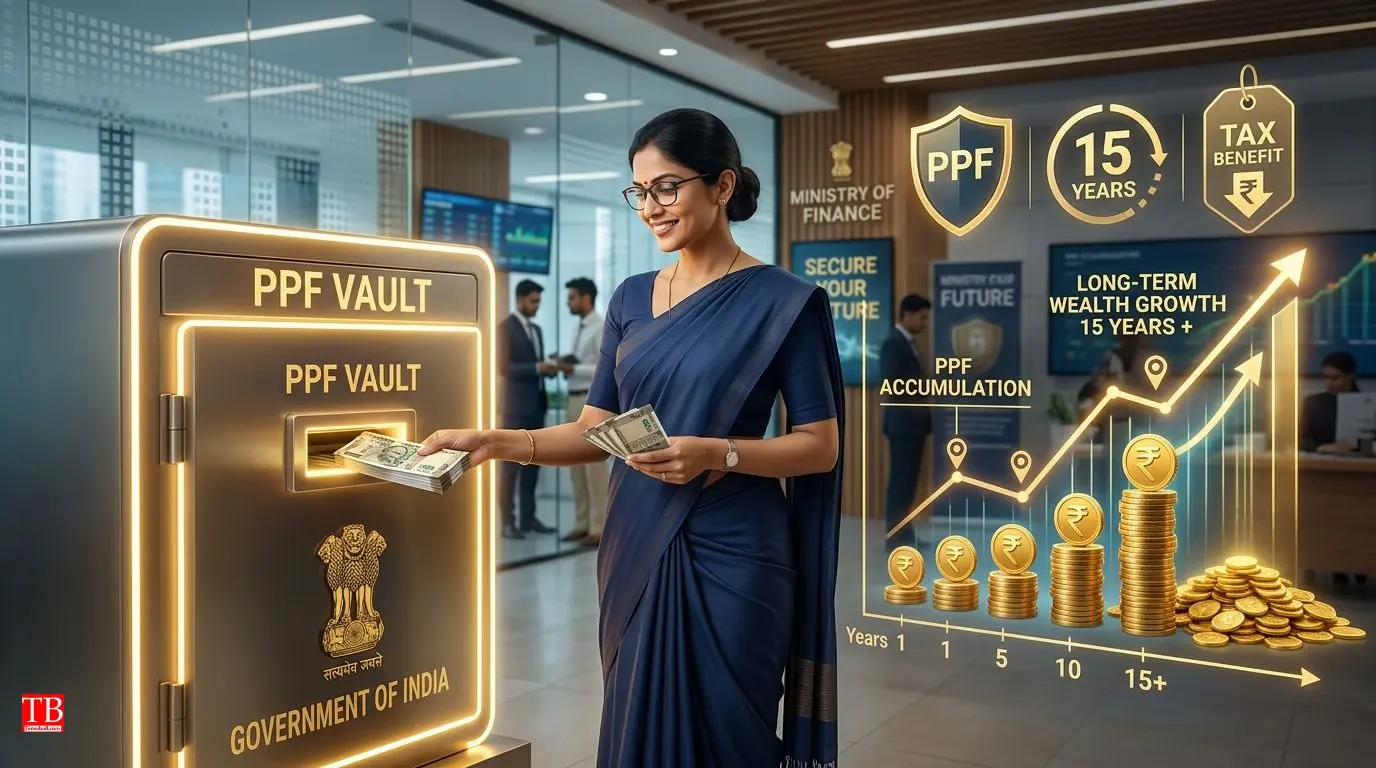
PPF से मिलेगा सुरक्षित भविष्य
PPF (Public Provident Fund) एक सुरक्षित और सरकारी योजना है। इसमें निवेश करने पर टैक्स बचत के साथ लंबी अवधि में अच्छा फंड तैयार किया जा सकता है। PPF का लॉक-इन पीरियड 15 साल का होता है, इसलिए यह रिटायरमेंट प्लानिंग के लिए काफी अच्छा विकल्प माना जाता है।
हर महीने ₹5,000 से ₹10,000 तक PPF में निवेश करना फायदेमंद हो सकता है। इससे भविष्य में बड़ा फंड तैयार होता है और धारा 80C के तहत ₹1.5 लाख तक टैक्स छूट भी मिलती है।
FD भी है जरूरी
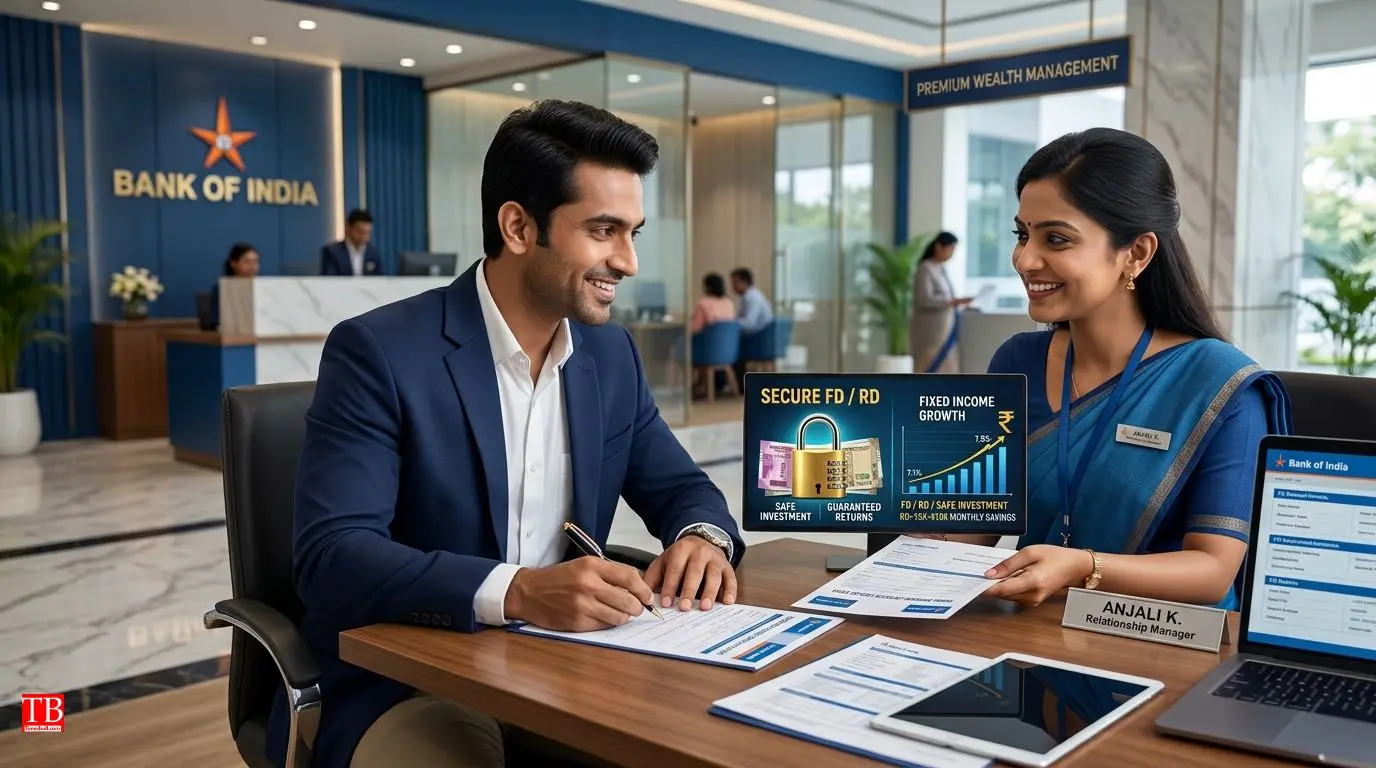
Fixed Deposit (FD) उन लोगों के लिए बेहतर विकल्प है जो सुरक्षित निवेश चाहते हैं। इसमें रिटर्न भले ही कम मिले, लेकिन पैसा सुरक्षित रहता है। FD छोटी अवधि के लक्ष्यों और पोर्टफोलियो में स्थिरता बनाए रखने में मदद करती है। ₹1 लाख मासिक सैलरी वाला व्यक्ति हर महीने ₹5,000 से ₹10,000 तक FD या रिकरिंग डिपॉजिट (RD) में जमा कर सकता है।
पूरा निवेश प्लान (एक नजर में)
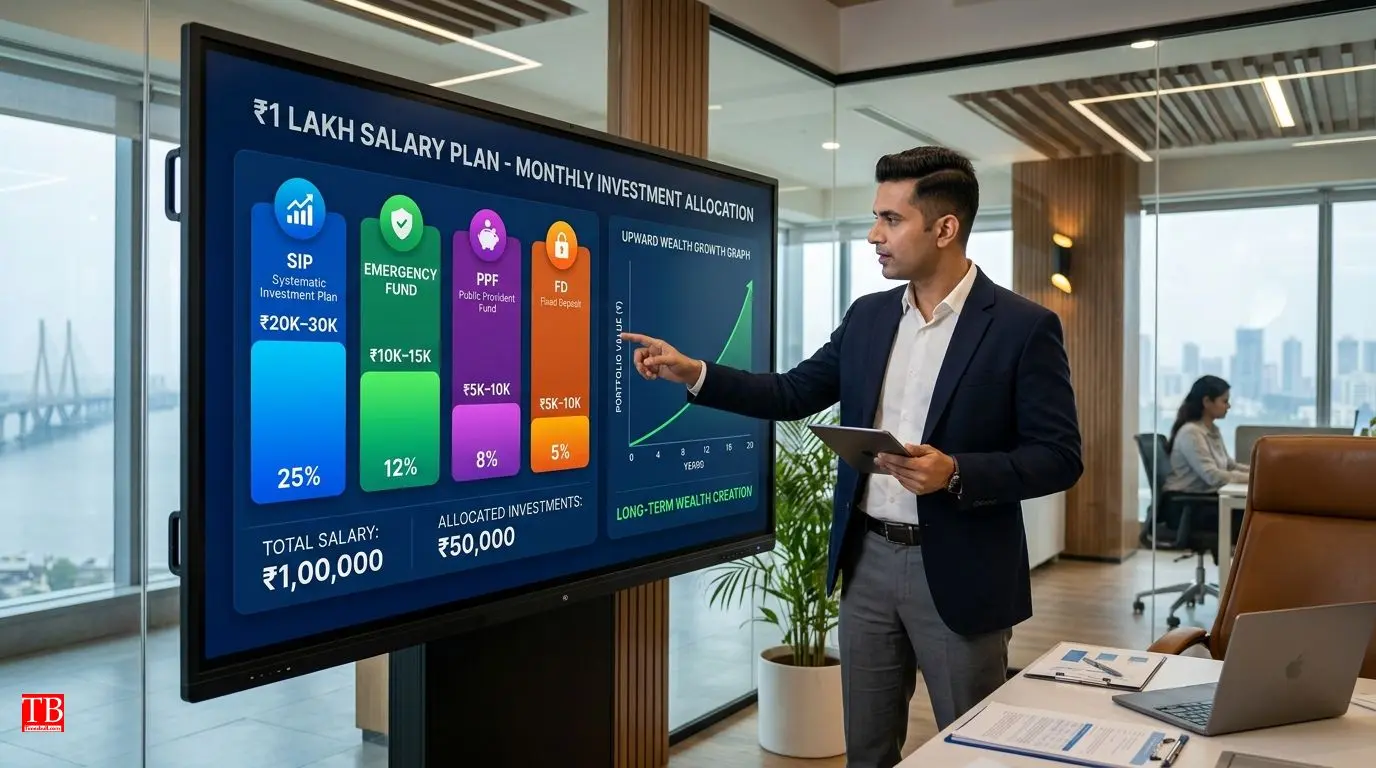
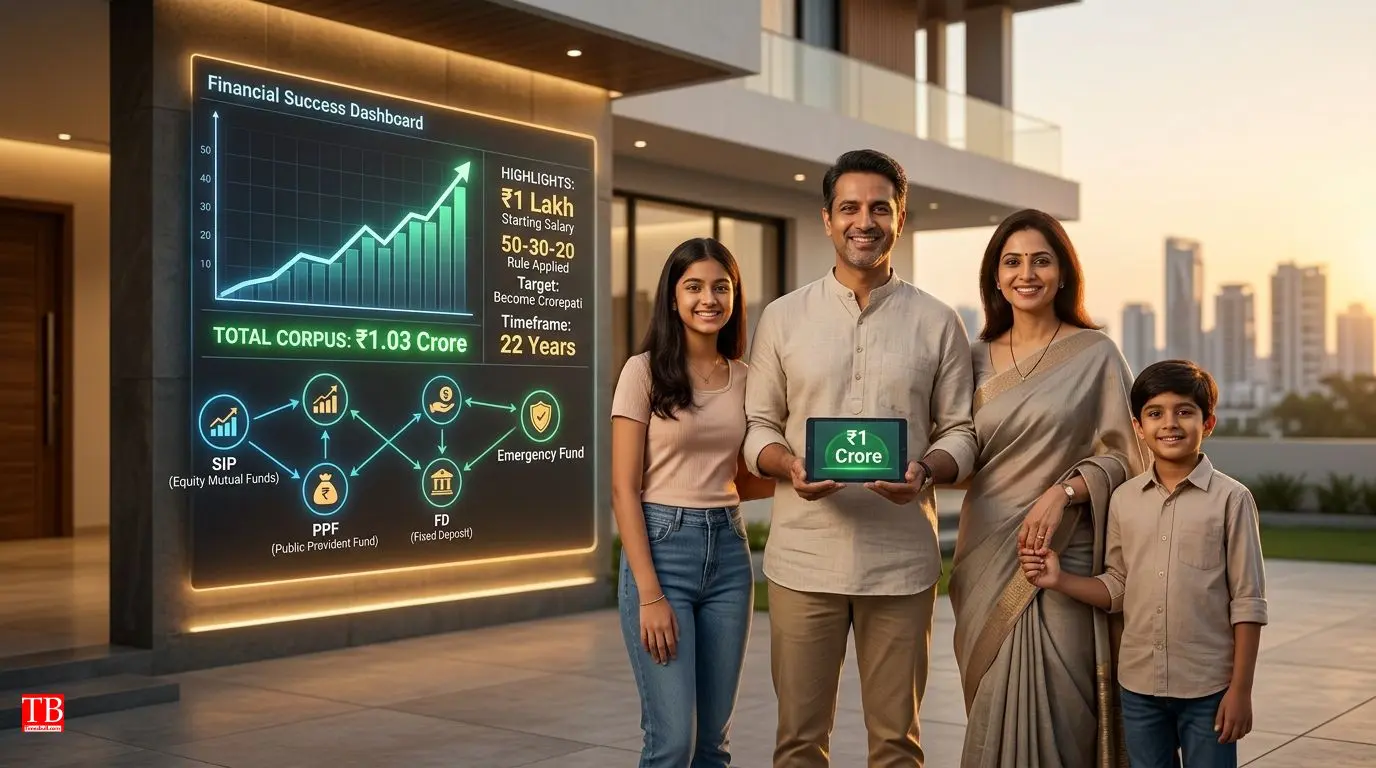
अगर किसी की इन-हैंड सैलरी 1 लाख रुपये है, तो उसका निवेश प्लान कुछ इस तरह हो सकता है — SIP में ₹20,000 से ₹30,000, इमरजेंसी फंड में ₹10,000 से ₹15,000, PPF में ₹5,000 से ₹10,000, और FD/RD में ₹5,000 से ₹10,000 निवेश करें। इस तरह कुल मिलाकर ₹40,000 से ₹65,000 तक की राशि निवेश की जा सकती है। बाकी राशि घर खर्च और व्यक्तिगत जरूरतों के लिए इस्तेमाल की जा सकती है।
अन्य जरूरी निवेश विकल्प
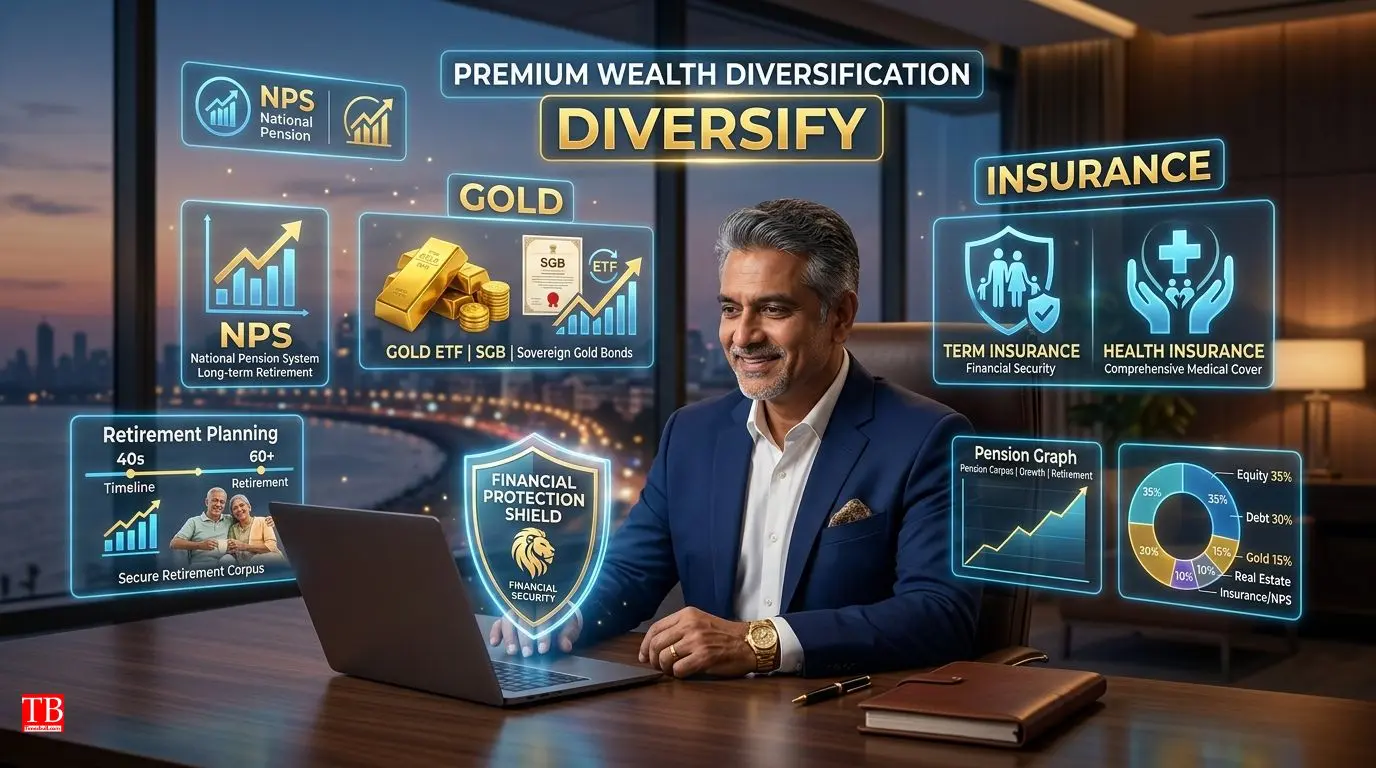
NPS (National Pension System) रिटायरमेंट के लिए एक और अच्छा विकल्प है, जो अतिरिक्त टैक्स छूट (धारा 80CCD) के साथ आता है। Gold (SGB/ETF) में 5-10% निवेश करने से मुद्रास्फीति से बचाव होता है।
Term Insurance — ₹1 करोड़ का टर्म इंश्योरेंस सालाना ₹10,000-₹15,000 में मिल जाता है, और Health Insurance — ₹10-15 लाख का हेल्थ कवर सालाना ₹15,000-₹25,000 में लिया जा सकता है।
अनुशासन से बनेगी बड़ी संपत्ति
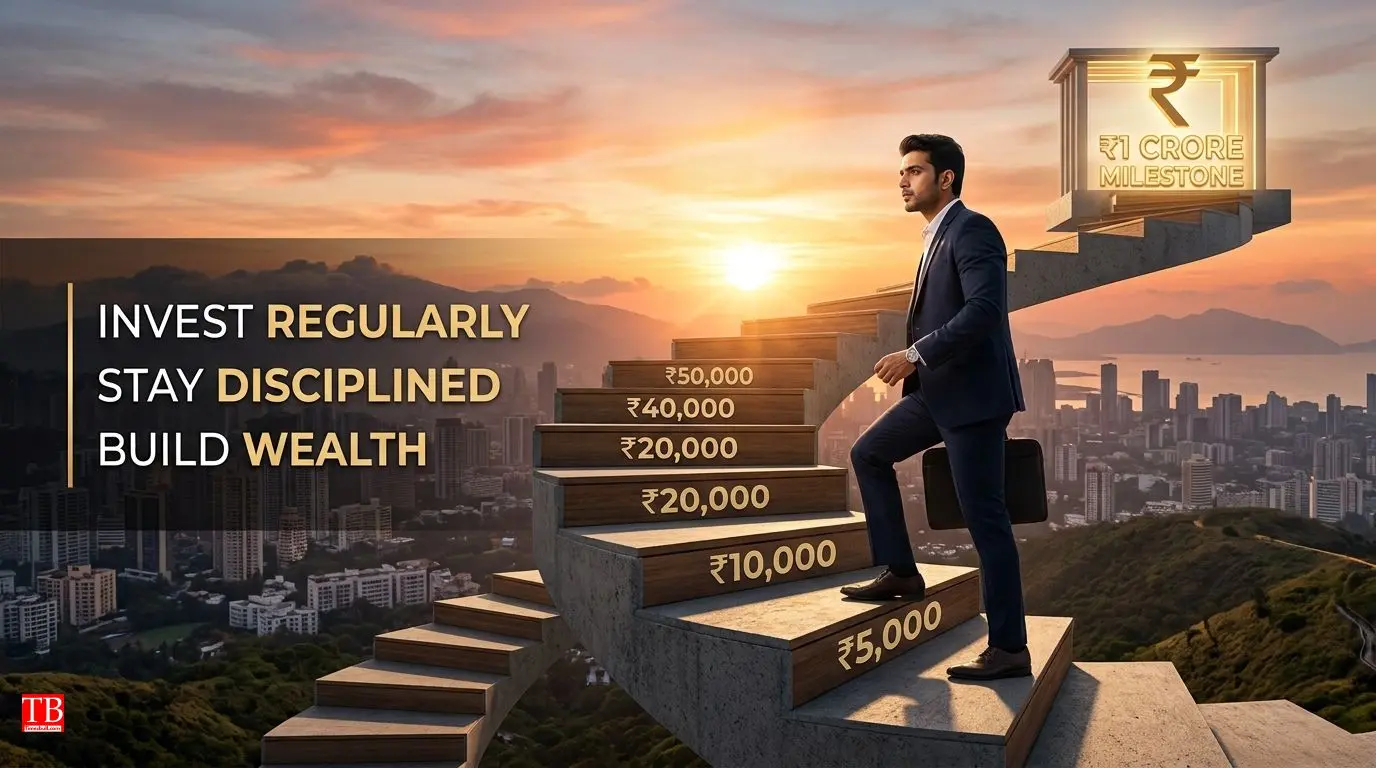
वित्तीय सफलता का सबसे बड़ा मंत्र है नियमित निवेश और अनुशासन। छोटी-छोटी बचत भी लंबे समय में बड़ा फंड बना सकती है। जैसे-जैसे सैलरी बढ़े, वैसे-वैसे निवेश की रकम भी बढ़ानी चाहिए। सही योजना और लगातार निवेश से भविष्य आर्थिक रूप से मजबूत बनाया जा सकता है।
निष्कर्ष
₹1 लाख की मासिक सैलरी पर सही फाइनेंशियल प्लानिंग से आप 20-25 साल में करोड़पति बन सकते हैं। 50-30-20 नियम को फॉलो करें, इमरजेंसी फंड बनाएं, SIP में ₹20,000-₹30,000, PPF में ₹5,000-₹10,000, और FD में ₹5,000-₹10,000 निवेश करें ।
जैसे-जैसे आय बढ़े, निवेश की राशि बढ़ाएं — यही सबसे बड़ा राज है। याद रखें, अनुशासन और नियमितता ही आपको आर्थिक आज़ादी दिला सकते हैं। इस तरह की अन्य वित्तीय जानकारियों, निवेश टिप्स और पैसे बचाने के उपायों के लिए बने रहें timesbull.com पर।
Disclaimer: यह आर्टिकल सिर्फ जानकारी के लिए है, निवेश की सलाह नहीं है। अगर आपको निवेश करना है तो एक्सपर्ट्स से संपर्क करें। म्यूचुअल फंड बाजार जोखिमों के अधीन हैं।