


SIP vs Sukanya Samriddhi Yojana: बेटी के भविष्य के लिए कौन-सा निवेश सही?
सोचिए, आपकी बेटी अभी 2 साल की है। उसकी पढ़ाई, करियर या शादी के लिए पैसे चाहिए, और आप अभी से हर महीने थोड़ा-थोड़ा बचत करना चाहते हैं। यही वो पल है जब हर पैरेंट के मन में एक ही सवाल आता है - कहां निवेश करें कि भविष्य में अच्छा फंड बने?
बाजार में दो ऑप्शन सबसे ज्यादा चर्चा में हैं - सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की SIP। दोनों का मकसद लंबी अवधि में बड़ा फंड बनाना है, लेकिन इनके काम करने का तरीका, रिटर्न और जोखिम बिल्कुल अलग हैं । चलिए, ₹2,000 मासिक निवेश के आधार पर दोनों का गणित समझते हैं और जानते हैं कि आपकी बेटी के लिए कौन-सा विकल्प बेहतर रहेगा।
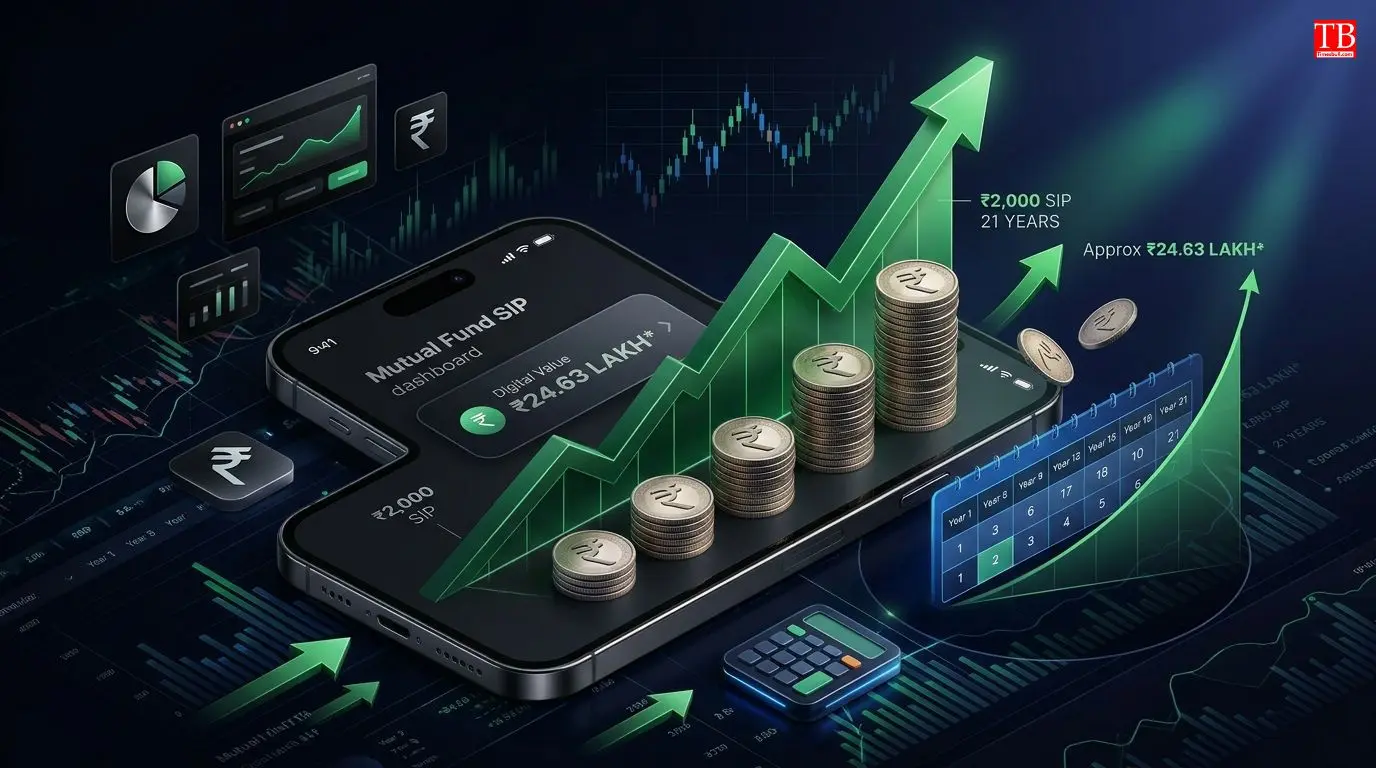
₹2,000 महीने निवेश पर SIP में कितना मिलेगा?
मान लीजिए आप हर महीने ₹2,000 की SIP शुरू करते हैं और 21 साल तक इसे जारी रखते हैं। ऐतिहासिक रूप से इक्विटी म्यूचुअल फंड ने लंबी अवधि में औसतन 10-12% सालाना रिटर्न दिया है । 12% के हिसाब से कैलकुलेशन करें तो आपका कुल निवेश ₹5,04,000 (₹2,000 × 12 महीने × 21 साल) होता है, जिस पर अनुमानित रिटर्न करीब ₹19.59 लाख मिलता है और कुल फंड लगभग ₹24.63 लाख बन जाता है ।
यानी, आपकी 5.04 लाख की पूंजी 21 साल में करीब 5 गुना हो जाती है । लेकिन यहां ध्यान देने वाली बात यह है कि SIP में ये रिटर्न गारंटीड नहीं है और यह बाजार के उतार-चढ़ाव पर निर्भर करता है ।
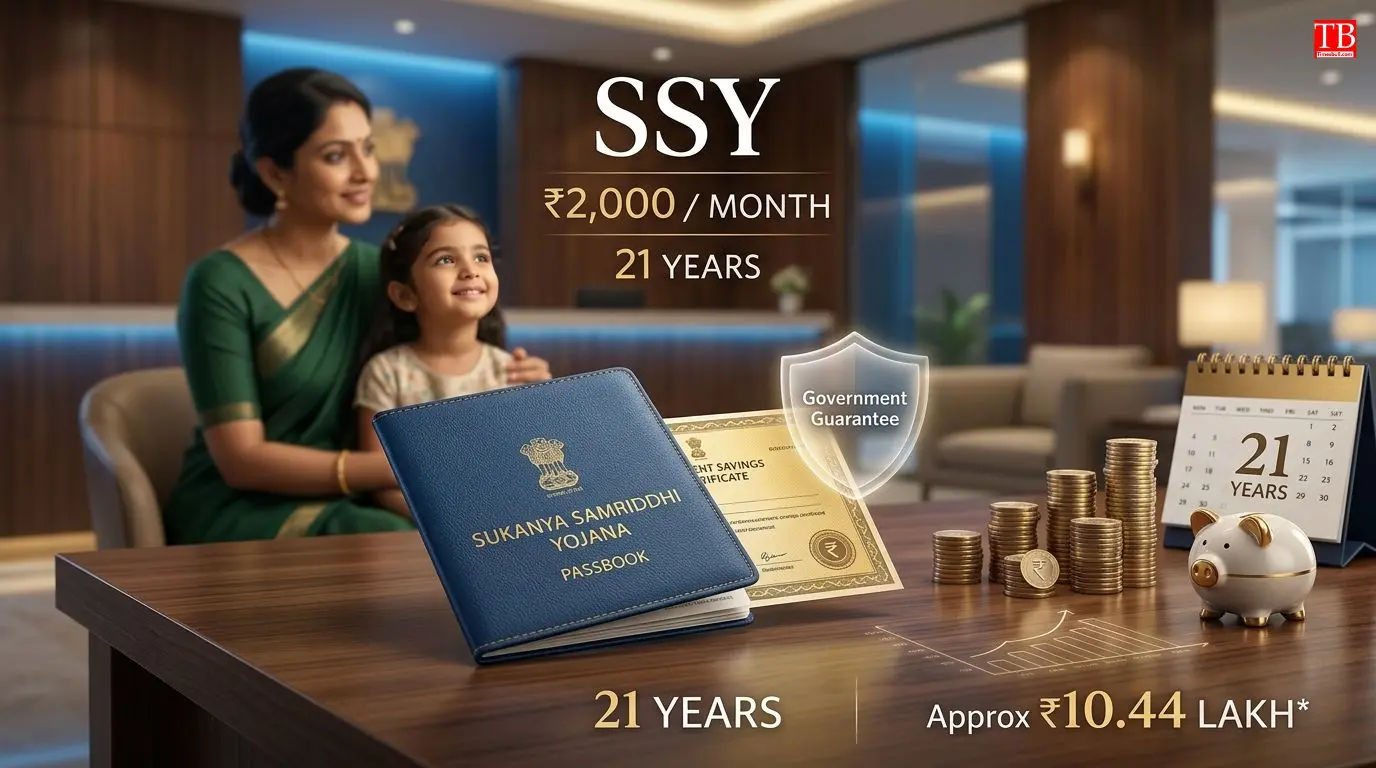
₹2,000 महीने निवेश पर SSY में कितना मिलेगा?
सुकन्या समृद्धि योजना में 15 साल तक निवेश करना होता है, लेकिन खाता 21 साल बाद मैच्योर होता है । अगर आप 15 साल तक हर महीने ₹2,000 (सालाना ₹24,000) जमा करते हैं, तो आपका कुल निवेश ₹3,60,000 होगा। मौजूदा ब्याज दर 8.2% (जनवरी 2024 से लागू) रहने पर 21 साल बाद कुल ब्याज करीब ₹6.84 लाख बनेगा और मैच्योरिटी पर आपको लगभग ₹10.44 लाख रुपये मिलेंगे । हालांकि, SSY की ब्याज दर सरकार तय करती है और बदल सकती है, लेकिन यह पूरी तरह सुरक्षित और गारंटीड होती है ।
SIP vs SSY: दोनों में क्या अंतर है?
दोनों योजनाओं की तुलना करें तो कुछ बड़े अंतर साफ नजर आते हैं। पहला अंतर रिटर्न का है, जहां SIP में रिटर्न बाजार पर निर्भर होता है और 10-12% की संभावना रहती है, वहीं SSY में फिक्स्ड ब्याज 8.2% मिलता है जो सरकार गारंटी देती है ।
दूसरा अंतर लॉक-इन का है, SIP में कोई लॉक-इन नहीं होता और आप कभी भी पैसा निकाल सकते हैं, जबकि SSY में 21 साल का लॉक-इन होता है और पैसा अटका रहता है ।
तीसरा अंतर जोखिम का है, SIP में जोखिम के साथ ज्यादा रिटर्न की संभावना होती है, जबकि SSY पूरी तरह जोखिम-मुक्त है । चौथा अंतर टैक्स का है, SIP पर LTCG के रूप में टैक्स लगता है, जबकि SSY पूरी तरह टैक्स-फ्री है ।
पांचवां अंतर पात्रता का है, SIP किसी के लिए भी है और कोई सीमा नहीं है, जबकि SSY सिर्फ बेटी के लिए है और ₹1.5 लाख सालाना की सीमा है । सबसे बड़ा अंतर यह है कि SIP में ज्यादा रिटर्न की संभावना तो है, लेकिन इसकी कोई गारंटी नहीं, वहीं SSY कम रिटर्न देती है, लेकिन पूरी तरह सुरक्षित और टैक्स-फ्री है ।
एक्सपर्ट क्या कहते हैं?
वित्तीय विशेषज्ञों के अनुसार, लंबी अवधि में इक्विटी SIP ने SSY से काफी बेहतर प्रदर्शन किया है। सर्टिफाइड फाइनेंशियल प्लानर विजय महेश्वरी के अनुसार, ₹1.5 लाख सालाना 21 साल के निवेश पर SIP से करीब ₹1.37 करोड़ बन सकते हैं, जबकि SSY में यह ₹71.8 लाख ही रहता है ।
लेकिन एक्सपर्ट्स यह भी कहते हैं कि SSY उन लोगों के लिए बेस्ट है जो सुरक्षा को पहली प्राथमिकता देते हैं क्योंकि इसमें पैसा कभी डूबता नहीं, जबकि SIP में बाजार गिरावट के दौरान नुकसान हो सकता है ।
क्या SIP में मेरा पैसा डूब सकता है?
हां, बाजार में गिरावट के दौरान SIP में अस्थायी नुकसान हो सकता है। लेकिन लंबी अवधि (10+ साल) में बाजार ऊपर जाता है और औसत रिटर्न अच्छा रहता है, इसलिए डरने की जरूरत नहीं है और निवेश जारी रखना चाहिए ।
Image 7 क्या SSY में निवेश करना हर किसी के लिए जरूरी है?
नहीं, SSY सिर्फ बेटी वालों के लिए है और यह कोई अनिवार्य निवेश नहीं है। अगर आपको सुरक्षा चाहिए और आपकी बेटी है, तो यह एक बढ़िया ऑप्शन है, लेकिन आप चाहें तो इसे न करके दूसरे विकल्प भी चुन सकते हैं ।
क्या मैं SIP और SSY दोनों में निवेश कर सकता हूं?
बिल्कुल, आप दोनों में निवेश कर सकते हैं। कई वित्तीय सलाहकार "हाइब्रिड अप्रोच" की सलाह देते हैं, जिसमें SSY में सुरक्षित हिस्सा और SIP में ग्रोथ वाला हिस्सा निवेश किया जाता है, जिससे दोनों के फायदे मिल जाते हैं ।
निष्कर्ष: बेटी के लिए कौन-सा ऑप्शन चुनें?
आपका चुनाव आपकी प्राथमिकता पर निर्भर करता है। अगर आपको पूरी सुरक्षा और गारंटीड रिटर्न चाहिए, आपको टैक्स-फ्री फंड चाहिए, और आप बाजार के जोखिम से बचना चाहते हैं, तो आपको SSY चुनना चाहिए ।
वहीं, अगर आप ज्यादा से ज्यादा फंड बनाना चाहते हैं, आप 15-20 साल के लंबे समय के लिए निवेश कर रहे हैं, और आप थोड़ा जोखिम ले सकते हैं, तो आपके लिए SIP बेहतर विकल्प है । लेकिन सबसे समझदारी भरा रास्ता क्या है? दोनों का कॉम्बिनेशन - SSY में सुरक्षित फंड और SIP में ग्रोथ का निवेश।
आपका ₹2,000 का निवेश फिलहाल कम लग सकता है, लेकिन कंपाउंडिंग (चक्रवृद्धि ब्याज) का जादू इसे 21 साल में एक बड़ा आंकड़ा बना सकता है । बस शुरुआत जल्दी करें और नियमित रहें।
यही वो छोटा-सा कदम है जो आपकी बेटी के बड़े सपनों को पूरा कर सकता है । वित्तीय निवेश की ऐसी ही जरूरी जानकारियों के लिए timesbull.com पर बने रहें।