


SIP Investment: कम उम्र में शुरू करें निवेश, बुढ़ापे में पाएं ₹1 लाख मंथली इनकम
अगर आप रिटायरमेंट के बाद हर महीने नियमित कमाई के बारे में सोच रहे हैं, तो इसके लिए जरूरी नहीं कि आपकी सैलरी बहुत ज्यादा हो। सही समय पर निवेश शुरू करना सबसे ज्यादा जरूरी है, न कि बड़ी रकम । अगर आप कम उम्र में निवेश की शुरुआत करते हैं और हर साल अपनी SIP में थोड़ा-थोड़ा इजाफा करते रहते हैं, तो लंबे समय में एक बड़ा रिटायरमेंट फंड तैयार कर सकते हैं । बाद में इसी फंड से SWP (Systematic Withdrawal Plan) के जरिए हर महीने नियमित रकम निकाल सकते हैं ।
छोटी बचत, लंबा समय और कंपाउंडिंग की ताकत मिलकर आपके लिए एक बड़ा फंड बना सकती है। चलिए, समझते हैं कि ₹1,000 की SIP से हर महीने ₹1 लाख की इनकम कैसे हासिल कर सकते हैं ।
छोटी SIP से कैसे बनेगा बड़ा फंड? समझें पूरा गणित
SIP में निवेश आप ₹500 या ₹1,000 से शुरू कर सकते हैं, या अपनी जरूरत के हिसाब से कोई भी राशि चुन सकते हैं । अगर आप 28 साल की उम्र में हर महीने ₹1,000 की SIP शुरू करते हैं और हर साल 10% की बढ़ोतरी (Step-Up) करते रहते हैं, तो 12% औसत सालाना रिटर्न मिलने पर 60 साल की उम्र तक आपका फंड करीब ₹1.05 करोड़ का हो सकता है ।
यह कैलकुलेशन Step-Up SIP के सिद्धांत पर काम करता है - जैसे-जैसे आपकी आय बढ़ती है, वैसे-वैसे निवेश की राशि भी बढ़ती जाती है । दरअसल, कंपाउंडिंग का जादू यह है कि आपके निवेश पर मिलने वाला रिटर्न भी आगे चलकर रिटर्न कमाता है, जिससे पैसा तेजी से बढ़ता है ।
रिटायरमेंट के बाद SWP से ऐसे मिलेगी ₹1 लाख की मंथली इनकम
अगर आपके पास रिटायरमेंट के बाद ₹1.5 करोड़ का फंड है और उसे आप किसी ऐसे डेट या कंजर्वेटिव हाइब्रिड फंड में निवेश करते हैं, जहां आपको औसतन 6% सालाना रिटर्न मिलता है, तो SWP के जरिए आप हर महीने ₹1 लाख निकाल सकते हैं ।
SWP, SIP का उल्टा है - SIP में आप नियमित निवेश करते हैं, जबकि SWP में आप नियमित निकासी करते हैं । इसका सबसे बड़ा फायदा यह है कि बाकी का पैसा निवेशित रहता है और रिटर्न कमाता रहता है, जिससे आपका फंड लंबे समय तक चलता है ।
SIP + SWP कॉम्बिनेशन: क्यों है यह रिटायरमेंट का सबसे स्मार्ट तरीका?
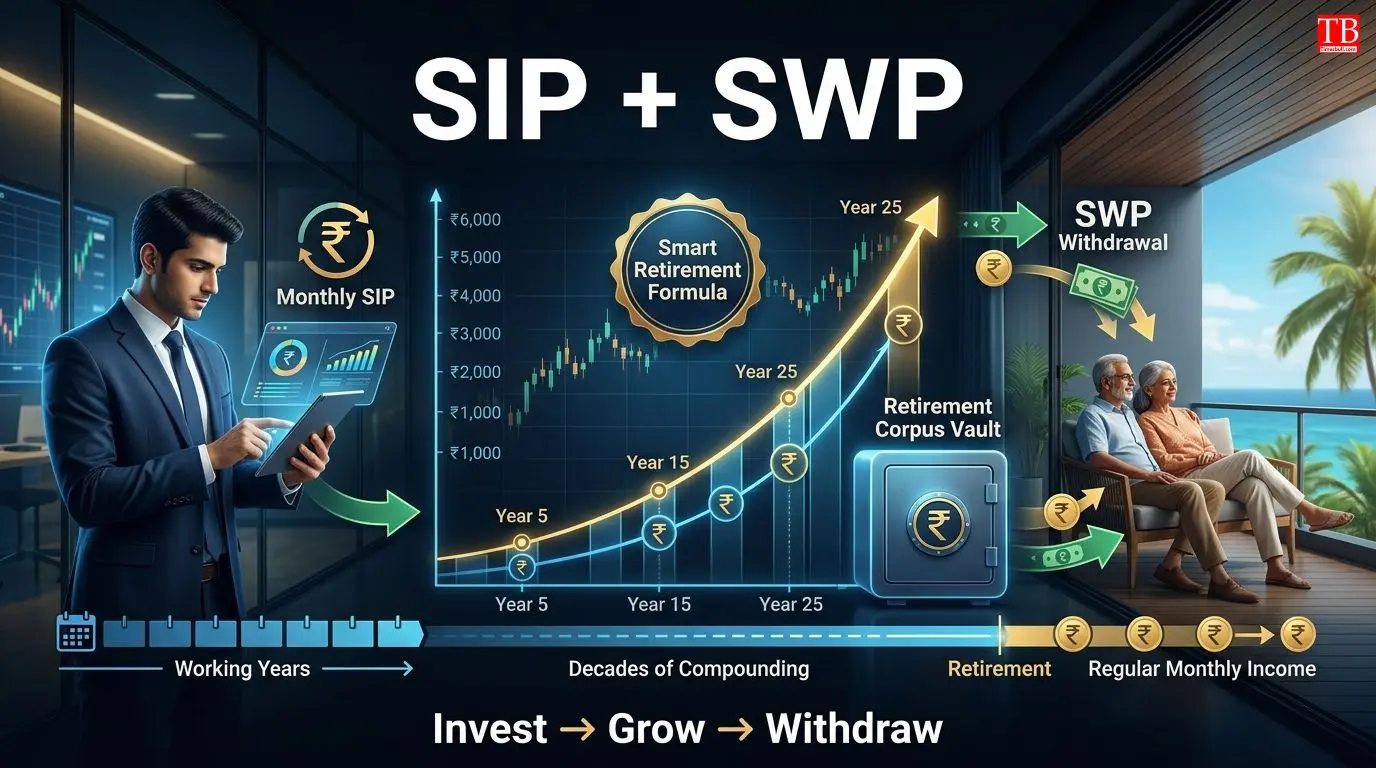
एक्सपर्ट्स के अनुसार, SIP और SWP का कॉम्बिनेशन रिटायरमेंट प्लानिंग का सबसे कारगर तरीका है । नौकरी के दौरान SIP के जरिए फंड बनाएं, और रिटायरमेंट के बाद SWP के जरिए नियमित इनकम लें ।
उदाहरण के लिए, अगर 30 साल की उम्र में ₹10,000 मासिक SIP शुरू करें तो 50 साल की उम्र तक ₹1 करोड़ का फंड बन सकता है, और फिर SWP से ₹65,000 मासिक इनकम ली जा सकती है । यह रणनीति आपको वित्तीय आजादी और मानसिक शांति दोनों देती है ।
निवेश से पहले इन बातों का रखें ध्यान
SIP और SWP का रिटर्न बाजार के उतार-चढ़ाव पर निर्भर करता है, इसलिए निवेश से पहले कुछ बातों का खास ध्यान रखें । सबसे पहले अपना वित्तीय लक्ष्य तय करें - आपको रिटायरमेंट के बाद कितनी मंथली इनकम चाहिए ।
इसके बाद अपनी जोखिम उठाने की ताकत को समझें और महंगाई (Inflation) के असर को ध्यान में रखें, क्योंकि आज का ₹1 लाख 20 साल बाद उतना नहीं खरीद पाएगा । समय-समय पर अपने पोर्टफोलियो की चेकिंग करें और जरूरत के हिसाब से उसे बैलेंस करें । याद रखें, रिटायरमेंट के बाद नियमित आय के लिए सही निवेश योजना बनाना उतना ही जरूरी है जितना कि निवेश करना ।
निष्कर्ष
रिटायरमेंट प्लानिंग में समय सबसे बड़ा हथियार है। 28 साल की उम्र में ₹1,000 मासिक SIP और 10% सालाना Step-Up आपको 60 साल तक ₹1.05 करोड़ का फंड बना सकता है । इस फंड को SWP के जरिए सही तरीके से निकाला जाए तो आपको हर महीने ₹1 लाख की नियमित इनकम मिल सकती है ।
आज से ही निवेश शुरू करें, नियमित रहें और हर साल अपनी SIP को बढ़ाएं । यह छोटा-सा कदम आपके बुढ़ापे को आरामदायक और आत्मनिर्भर बना सकता है । अपने रिटायरमेंट प्लानिंग के सफर में किसी वित्तीय सलाहकार (Financial Advisor) की मदद लेना भी एक अच्छा विचार हो सकता है, जो आपकी जरूरतों के हिसाब से सही रास्ता दिखा सके ।
निवेश और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही महत्वपूर्ण जानकारियों के लिए timesbull.com पर बने रहें।