


Personal Loan Consolidation: कई लोन को एक में मर्ज करना क्या सही है?
अगर आप हर महीने दो या तीन पर्सनल लोन की अलग-अलग EMI भर रहे हैं और सोच रहे हैं कि इन्हें एक ही लोन में बदल दिया जाए, तो जरा रुकिए । एक EMI और एक ही बैंक का विकल्प सुनने में आसान जरूर लगता है, लेकिन हर बार यह आपके लिए फायदे का सौदा नहीं होता ।
अगर आप बिना सोचे-समझे यह कदम उठाते हैं, तो गलत फैसला लेने पर आपकी कुल ब्याज लागत बढ़ सकती है और कर्ज से निकलना और भी मुश्किल हो सकता है । पिछले कुछ सालों में लोन कंसोलिडेशन (Loan Consolidation) काफी लोकप्रिय हुआ है, लेकिन यह हर किसी के लिए सही नहीं है । आइए जानते हैं कि यह क्या है, कब फायदेमंद है और किन बातों का ध्यान रखना चाहिए ।
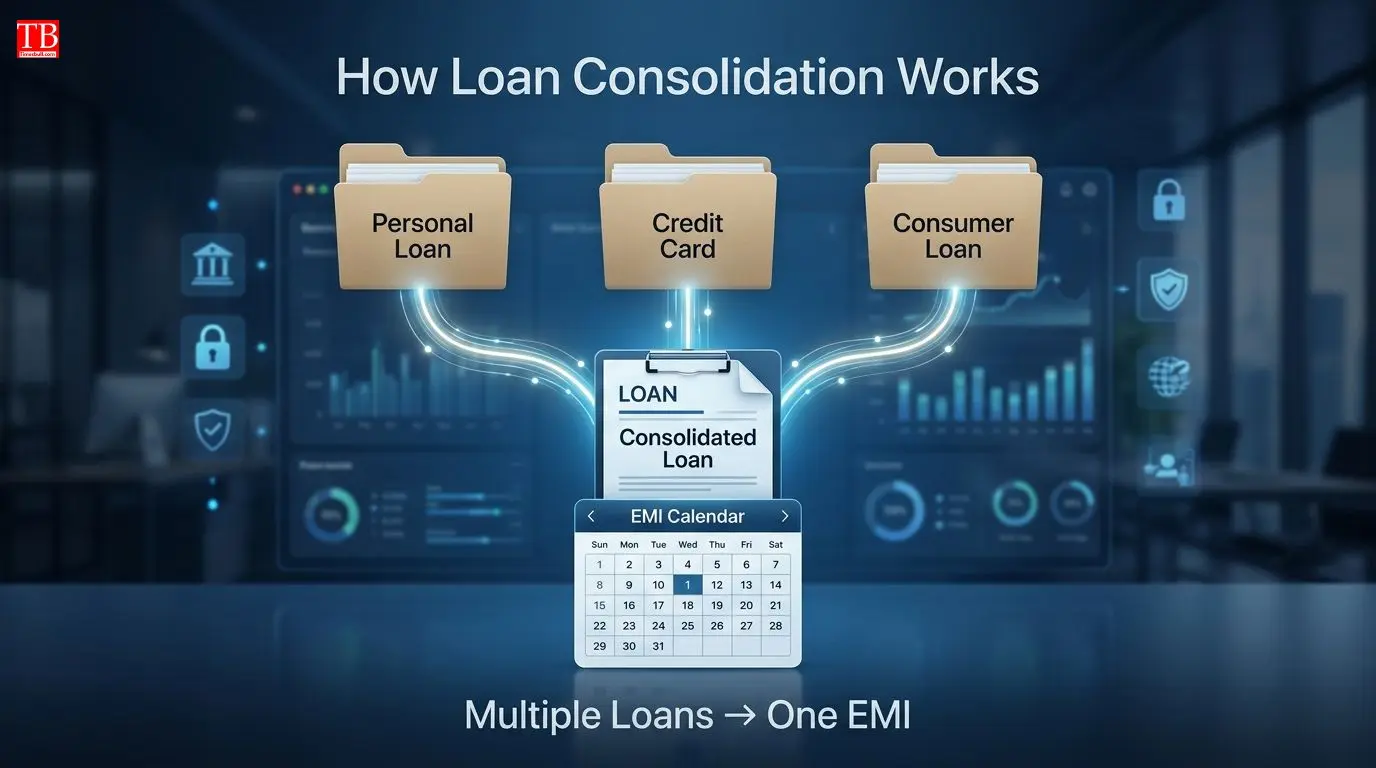
लोन कंसोलिडेशन क्या है और कैसे काम करता है?
लोन कंसोलिडेशन एक ऐसी प्रक्रिया है जिसमें आपके सभी छोटे-छोटे पर्सनल लोन, क्रेडिट कार्ड के बकाया या अन्य कर्ज को एक साथ मिलाकर एक नया बड़ा लोन दिया जाता है । इसके बाद आपको हर महीने सिर्फ एक EMI भरनी होती है, और अलग-अलग तारीखों और अलग-अलग बैंकों को पैसे भेजने की परेशानी खत्म हो जाती है ।
आजकल कई बैंक और NBFC इस सुविधा को आसानी से ऑफर कर रहे हैं, और कुछ तो पूरी प्रक्रिया ऑनलाइन भी कर देते हैं । हालांकि, यह ध्यान रखना जरूरी है कि यह आपके कर्ज को खत्म नहीं करता, बल्कि उसे पुनर्गठित (restructure) करता है – आपका कर्ज बना रहता है, बस उसे चुकाने का तरीका बदल जाता है ।
कब होता है लोन कंसोलिडेशन फायदेमंद?
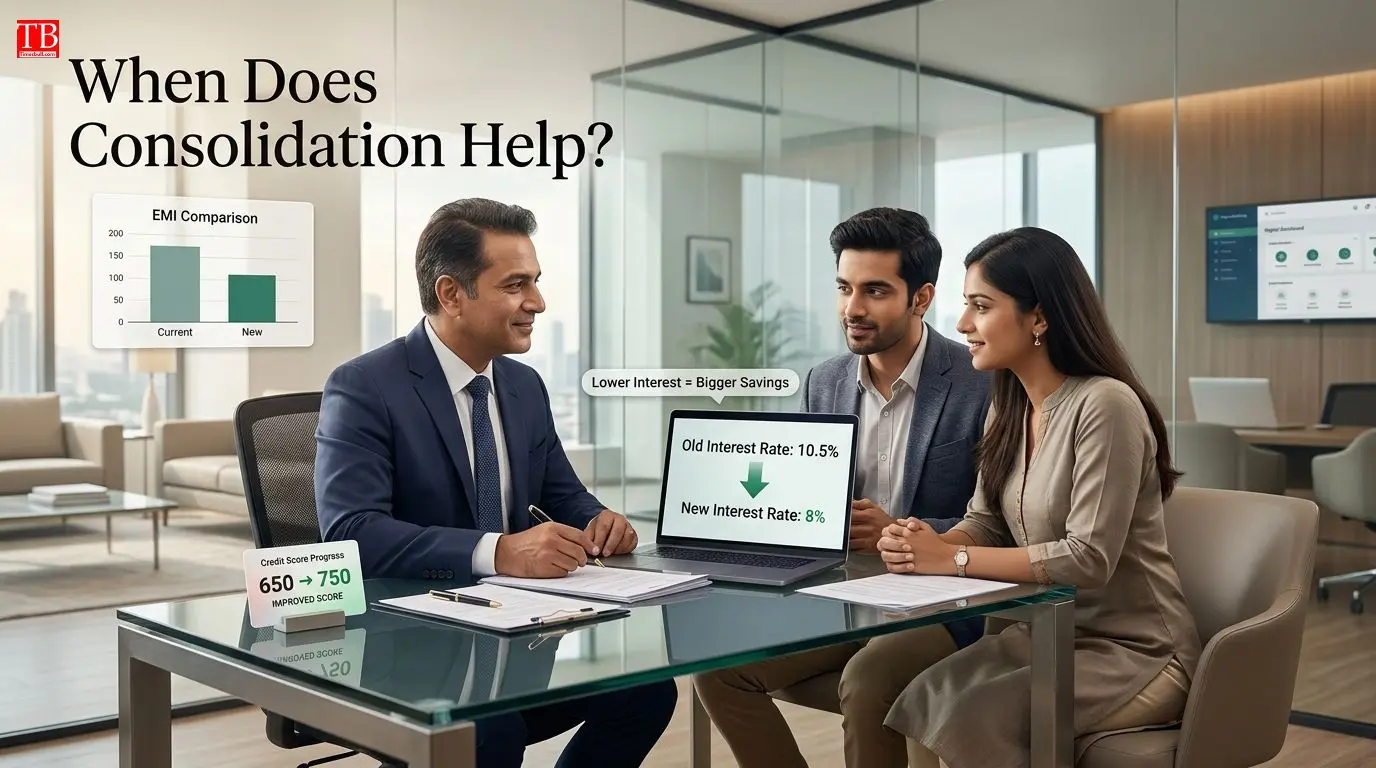
लोन कंसोलिडेशन तभी फायदेमंद हो सकता है जब नए लोन की ब्याज दर पुराने लोन के मुकाबले काफी कम हो । अगर आपको नए लोन पर 10-11% के बजाय 8% ब्याज मिल रहा है, तो इससे आपकी कुल ब्याज लागत में कमी आ सकती है ।
इसके अलावा, अगर आपका क्रेडिट स्कोर पिछले कुछ सालों में सुधरा है – मान लीजिए कि 650 से बढ़कर 750 हो गया है – तो बैंक आपको कम ब्याज पर लोन दे सकता है । यह उन लोगों के लिए भी फायदेमंद है जो अलग-अलग EMI की तारीखों को संभालने में थक गए हैं और एक ही तारीख को एक राशि भरना चाहते हैं । इसके अलावा, कंसोलिडेशन आपके क्रेडिट उपयोग अनुपात (Credit Utilization Ratio) को भी सुधार सकता है, जिससे लंबी अवधि में आपका क्रेडिट स्कोर बेहतर होता है ।
कब लोन कंसोलिडेशन नुकसानदेह हो सकता है?
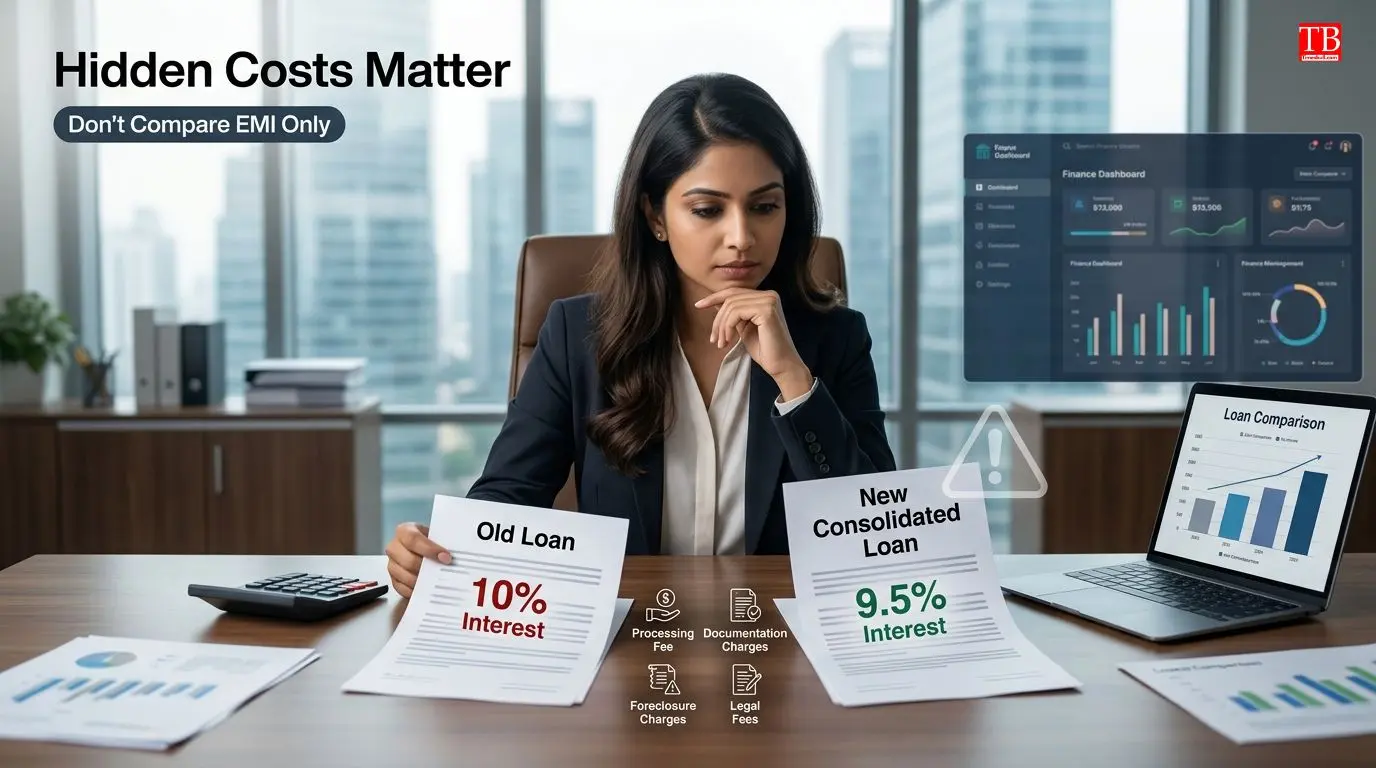
कई बार लोन कंसोलिडेशन नुकसानदेह साबित हो सकता है, खासकर जब नए लोन की ब्याज दर पुराने से कम अंतर की हो । अगर पुराने लोन पर आप 10% ब्याज दे रहे थे और नए पर 9.5% मिल रहा है, तो इतना अंतर आपकी बचत को कवर नहीं कर पाता । इसके अलावा, प्रोसेसिंग फीस, डॉक्यूमेंटेशन चार्ज, लीगल फीस और कई बार वैल्यूएशन चार्ज जैसे एक्स्ट्रा शुल्क आपकी सेविंग को पूरी तरह खत्म कर सकते हैं ।
यह तब भी नुकसानदेह होता है जब बैंक लोन की अवधि बढ़ा देता है – EMI तो कम हो जाती है, लेकिन आपको अतिरिक्त 2-3 साल तक ब्याज देना पड़ता है, जिससे कुल ब्याज लागत बढ़ जाती है । यानी, EMI कम है, लेकिन कुल मिलाकर ज्यादा पैसा देना पड़ रहा है – यह आर्थिक जाल है !
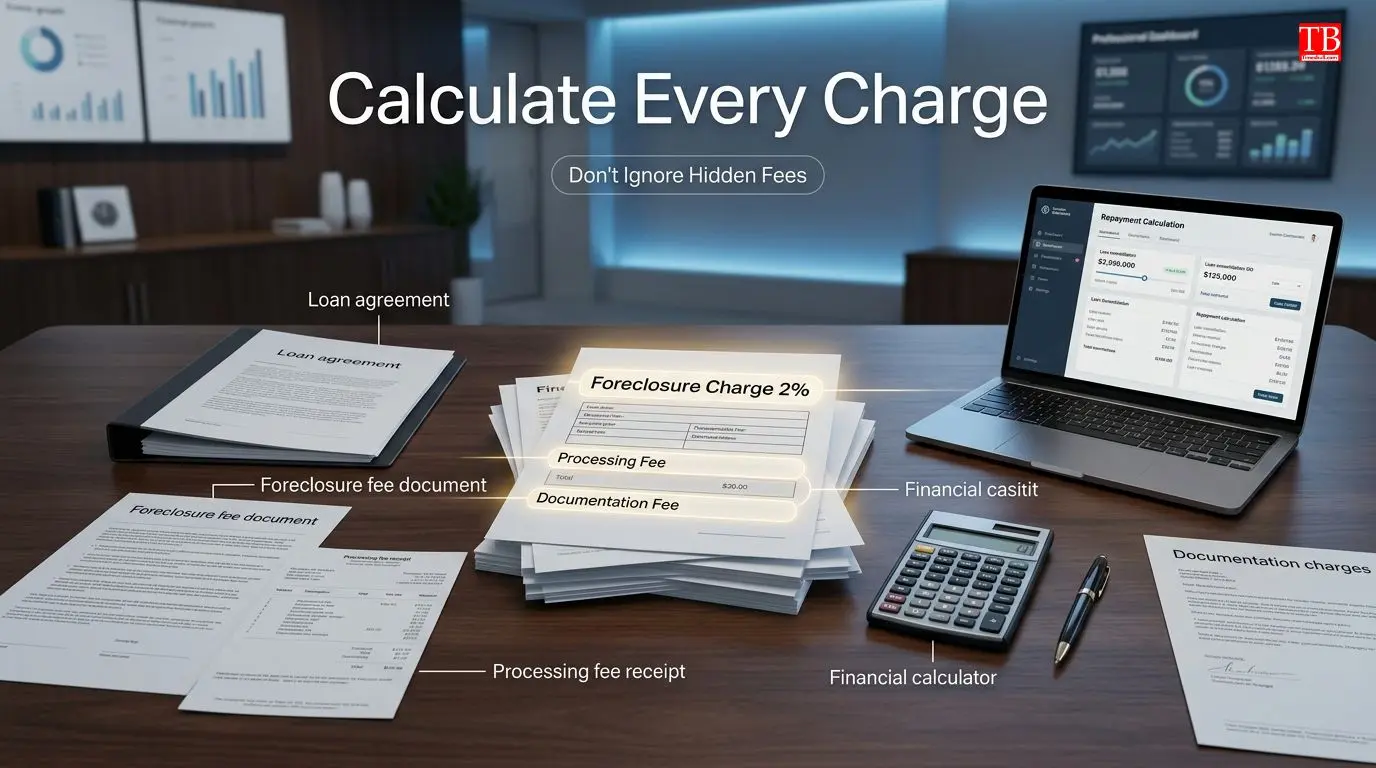
प्रीपेमेंट और फोरक्लोजर चार्ज का हिसाब लगाना न भूलें
लोन कंसोलिडेशन का फैसला करते समय प्रीपेमेंट और फोरक्लोजर चार्ज को पूरी तरह अनदेखा करना एक बड़ी गलती हो सकती है । पुराने लोन को समय से पहले बंद करने पर बैंक प्रीपेमेंट या फोरक्लोजर चार्ज ले सकता है, जो आमतौर पर बकाया राशि का 1% से 3% तक होता है ।
अगर आपके पुराने लोन की कुल बकाया राशि ₹5 लाख है, तो 2% फोरक्लोजर चार्ज का मतलब है ₹10,000 का अतिरिक्त खर्च । इसलिए, नया लोन लेने से पहले सभी छिपे हुए खर्चों (प्रोसेसिंग फीस, फोरक्लोजर चार्ज, डॉक्यूमेंटेशन फीस) का हिसाब लगा लें और देखें कि नया लोन वाकई सस्ता पड़ रहा है या नहीं । कई बार लोग इन शुल्कों को नजरअंदाज कर देते हैं, जिससे उनकी पूरी बचत खत्म हो जाती है ।
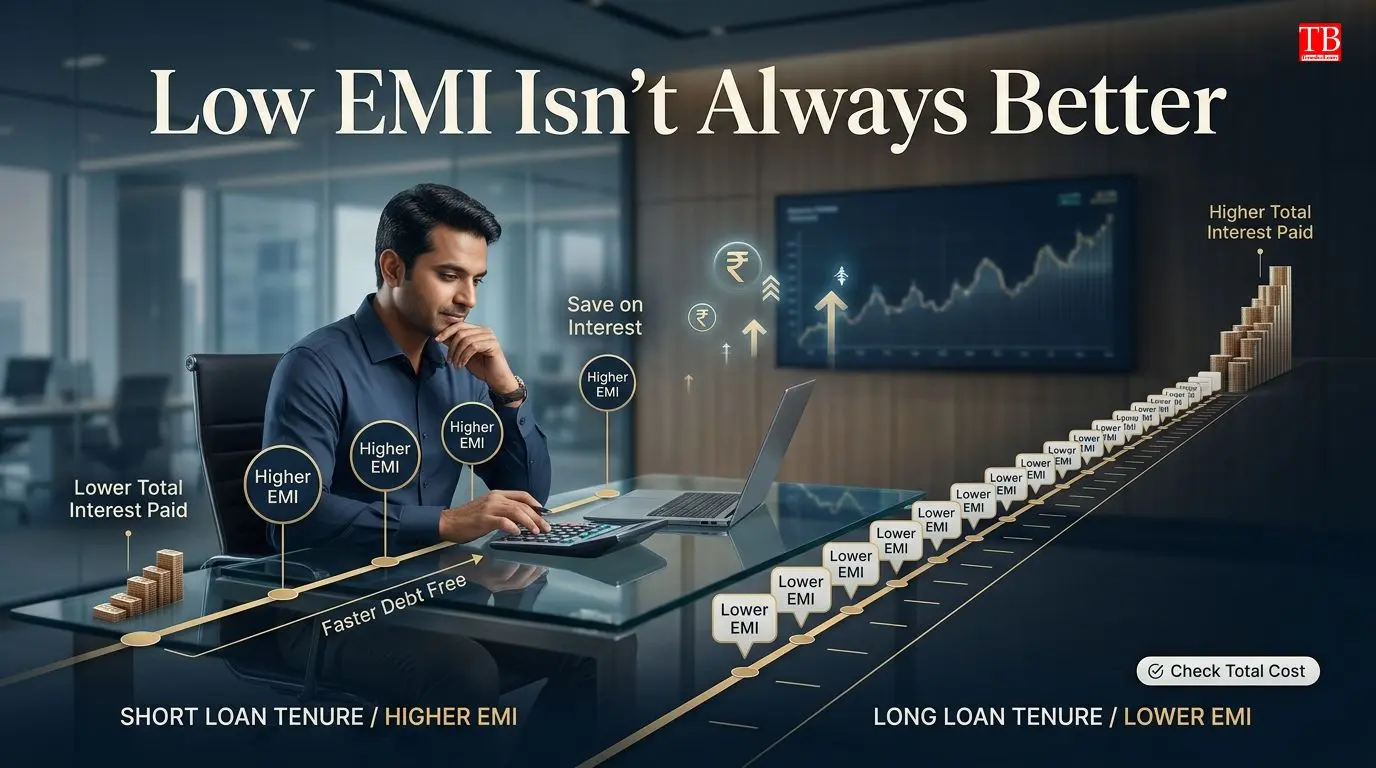
कम EMI देखकर न लें फैसला – यह सबसे बड़ा जाल है
कम EMI देखकर तुरंत फैसला नहीं लेना चाहिए – यह सबसे आम गलती है जो ज्यादातर लोग करते हैं । अक्सर बैंक EMI कम करने के लिए लोन का पीरियड बढ़ा देते हैं – जैसे आपका पुराना लोन 3 साल का था और नया लोन 5 साल का कर दिया जाता है । इससे हर महीने किस्त तो कम हो जाती है, लेकिन लंबे समय तक ब्याज देना पड़ता है ।
उदाहरण के लिए, ₹3 लाख के लोन पर 10% ब्याज पर 3 साल की EMI ₹9,681 होती है और कुल ब्याज ₹48,516 होता है । अगर वही लोन 5 साल के लिए कर दिया जाए तो EMI ₹6,374 हो जाती है, लेकिन कुल ब्याज ₹82,440 हो जाता है – यानी आपको लगभग ₹34,000 अतिरिक्त ब्याज देना पड़ता है । ऐसे में अंत में आपकी जेब से पहले से ज्यादा पैसा निकल सकता है, भले ही हर महीने की किस्त कम हो ।
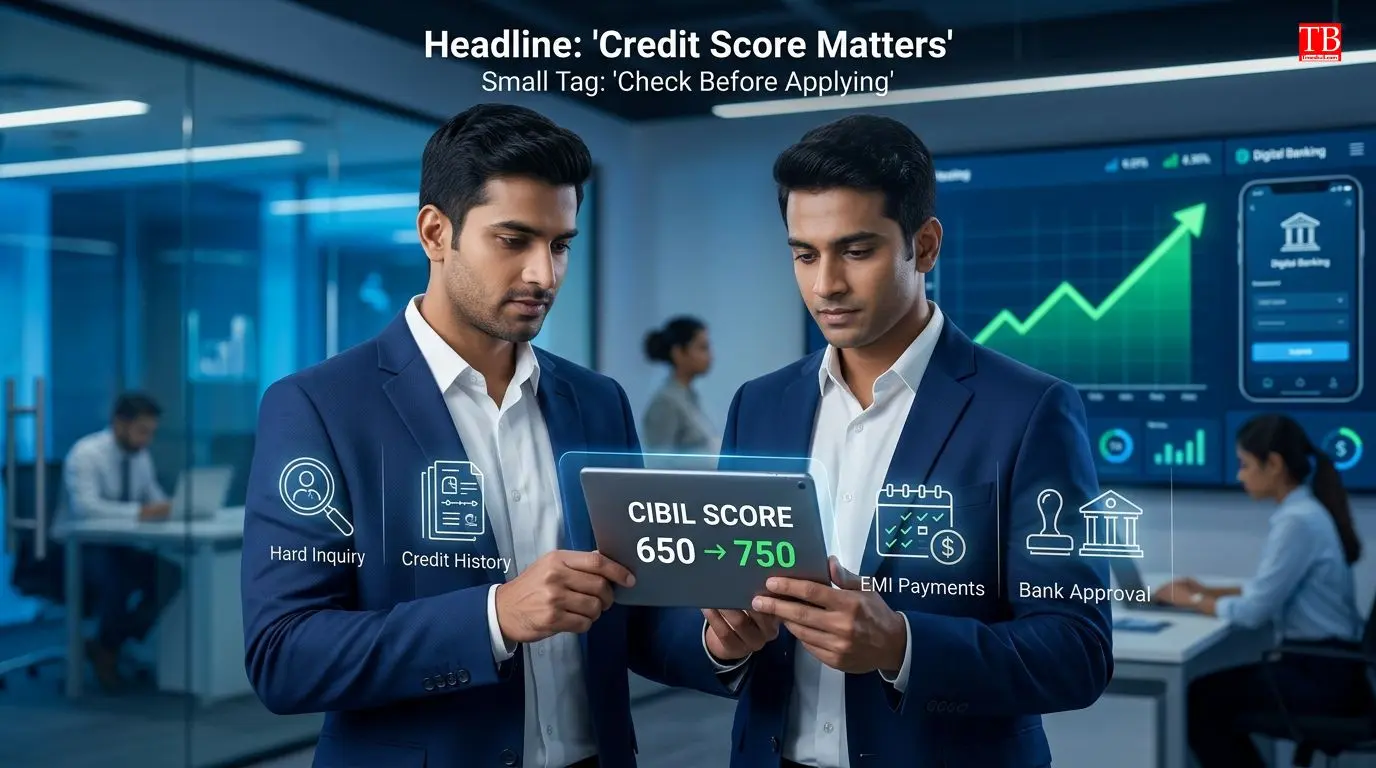
क्रेडिट स्कोर पर क्या असर पड़ता है?
लोन कंसोलिडेशन का आपके क्रेडिट स्कोर (CIBIL स्कोर) पर भी असर पड़ सकता है । जब आप नए लोन के लिए आवेदन करते हैं, तो बैंक आपका क्रेडिट स्कोर चेक करता है – इस प्रक्रिया को 'हार्ड इंक्वायरी' कहते हैं । एक-दो हार्ड इंक्वायरी से स्कोर पर ज्यादा फर्क नहीं पड़ता, लेकिन अगर आप एक साथ कई बैंकों में आवेदन करते हैं, तो आपका स्कोर 5-10 अंक तक गिर सकता है ।
इसके अलावा, अगर आप पुराने लोन को बंद करके नया लोन लेते हैं, तो आपके क्रेडिट इतिहास की औसत आयु कम हो सकती है, जिससे स्कोर पर नकारात्मक असर पड़ सकता है । हालांकि, लंबी अवधि में अगर आप नए लोन की EMI समय पर भरते हैं, तो आपका स्कोर दोबारा सुधर सकता है । इसलिए, नया लोन लेने से पहले अपने क्रेडिट स्कोर की जांच जरूर करें और सुनिश्चित करें कि वह 700 से ऊपर है ।
लोन कंसोलिडेशन के बाद नया कर्ज लेने से बचें
कई लोग लोन कंसोलिडेशन के बाद EMI कम होती देखकर फिर से नया कर्ज लेना शुरू कर देते हैं । जैसे ही पुराने लोन की EMI खत्म होती है या कम होती है, वे नया क्रेडिट कार्ड या नया पर्सनल लोन ले लेते हैं, क्योंकि अब उनकी ईएमआई क्षमता खाली हो गई है ।
इससे कुछ समय बाद वे पहले से भी ज्यादा कर्ज के बोझ में फंस जाते हैं – एक तरफ कंसोलिडेटेड लोन चल रहा है, दूसरी तरफ नया कर्ज शुरू हो गया है । यह एक खतरनाक चक्र है जो आपको कर्ज के जाल में और गहरा ले जाता है । अगर आप कंसोलिडेशन कर रहे हैं, तो संकल्प लें कि जब तक पूरा कर्ज खत्म न हो जाए, आप कोई नया कर्ज नहीं लेंगे । कर्ज मुक्त होने के बाद ही किसी नए फाइनेंशियल कमिटमेंट के बारे में सोचें ।
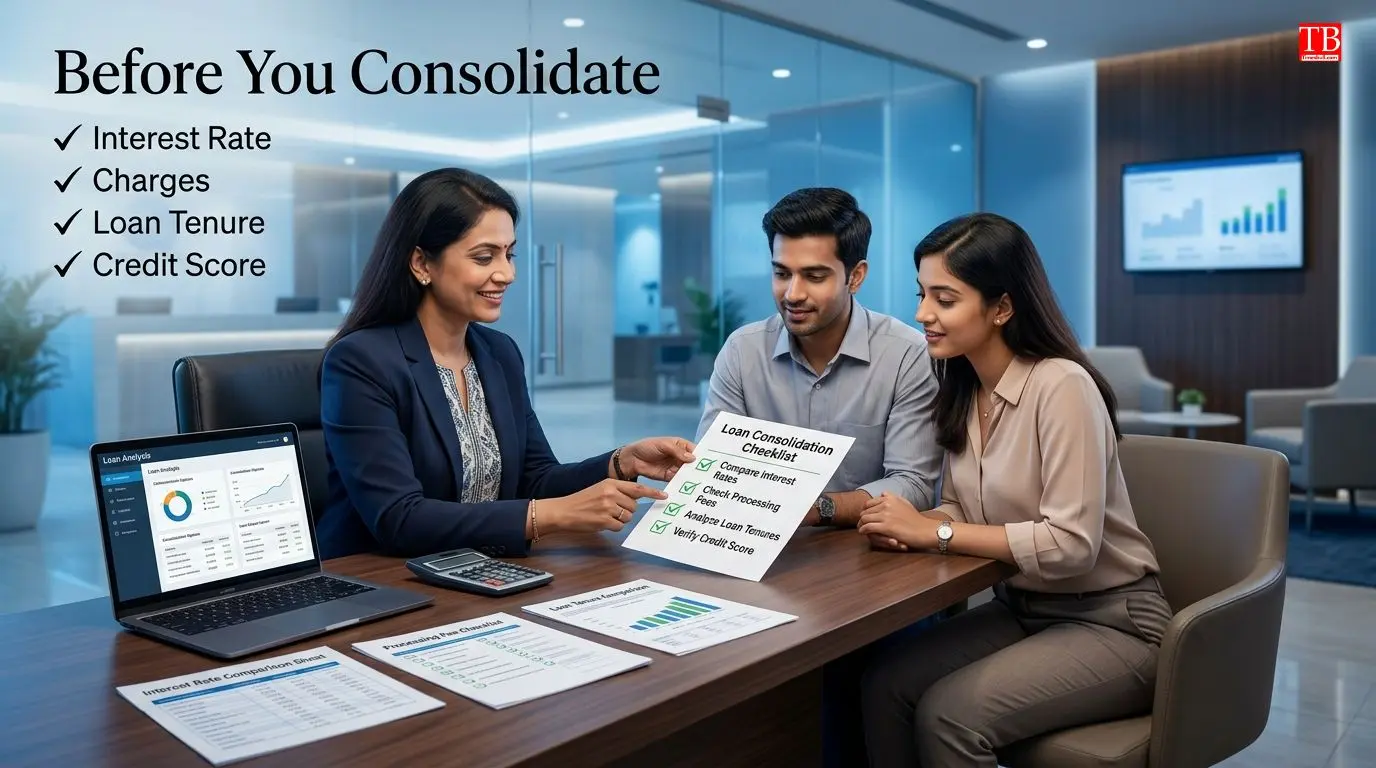
क्या करें: लोन कंसोलिडेशन से पहले की चेकलिस्ट
अगर आप लोन कंसोलिडेशन पर विचार कर रहे हैं, तो यहां एक चेकलिस्ट है जो आपको सही फैसला लेने में मदद करेगी :
ब्याज दरों की तुलना करें – नए लोन की ब्याज दर पुराने सभी लोन के औसत ब्याज से कम है या नहीं?
सभी शुल्कों का हिसाब लगाएं – प्रोसेसिंग फीस, फोरक्लोजर चार्ज, डॉक्यूमेंटेशन फीस और कोई अन्य शुल्क – सबको जोड़कर देखें कि वह आपकी ब्याज बचत से कम है या नहीं।
लोन की अवधि देखें – क्या बैंक लोन की अवधि बढ़ा रहा है? अगर हां, तो कुल ब्याज कितना बढ़ रहा है?
अपनी वित्तीय स्थिति का आकलन करें – पिछले कुछ सालों में आपकी आय और क्रेडिट स्कोर कैसा रहा है? अगर स्कोर सुधरा है, तो आपको अच्छी डील मिल सकती है।
जरूरत का कारण स्पष्ट करें – आपको कंसोलिडेशन की जरूरत क्यों है? सिर्फ EMI प्रबंधन के लिए या ऋण में कमी के लिए? अगर सिर्फ प्रबंधन के लिए, तो आप एक्सेल शीट या ऐप का उपयोग कर सकते हैं।
निष्कर्ष
लोन कंसोलिडेशन एक उपयोगी उपकरण हो सकता है, लेकिन यह हर किसी के लिए सही नहीं है । अगर आपको पुराने लोन से कम ब्याज पर नया लोन मिल रहा है, और प्रोसेसिंग फीस व अन्य शुल्क के बाद भी आपकी बचत हो रही है, तो यह फायदेमंद हो सकता है ।
लेकिन अगर ब्याज में ज्यादा अंतर नहीं है, लोन की अवधि बढ़ रही है, या आपको लगता है कि आप फिर से नया कर्ज लेंगे, तो कंसोलिडेशन से बचें ।
सिर्फ कम EMI देखकर फैसला न लें – हमेशा कुल ब्याज और सभी शुल्कों को जोड़कर कुल लागत (Total Cost) की गणना करें ।
अगर सही तरीके से योजना बनाकर लोन कंसोलिडेट किया जाए तो यह फायदेमंद हो सकता है, लेकिन गलत फैसला आपको और गहरे कर्ज में डुबा सकता है । वित्तीय योजना, लोन और बचत से जुड़ी ऐसी ही महत्वपूर्ण जानकारियों के लिए timesbull.com पर बने रहें ।