


रोज 100 रुपये बचाने का जादू
हम अक्सर सोचते हैं कि जब हाथ में एक साथ 10-20 हजार रुपए आएंगे, तब निवेश शुरू करेंगे — यही सबसे बड़ी गलती होती है। फाइनेंशियल एक्सपर्ट्स के अनुसार, अगर आप रोज के सिर्फ 100 रुपए ही बचाकर अलग रखते हैं, तो महीने के 3,000 रुपए बनते हैं। अगर आप इन 3,000 रुपए को घर की अलमारी या सामान्य बैंक खाते में छोड़ देंगे, तो 15 साल में ये सिर्फ 5.40 लाख रुपए बन सकते हैं।
लेकिन अगर आप इसी 3,000 रुपए को हर महीने किसी अच्छी जगह जैसे म्यूचुअल फंड SIP में लगाते हैं, जहां औसतन 12-15% का रिटर्न मिले, तो 15 साल में आपके पास 15 लाख रुपए से भी ज्यादा हो सकते हैं और 20 साल में यही रकम 30 लाख रुपए पार निकल सकती है।
'ब्याज पर ब्याज' का जादू (Compounding)
दुनिया के सबसे सफल इन्वेस्टर वॉरेन बफे कहते हैं कि 'अमीर बनने का सबसे बड़ा हथियार कंपाउंडिंग (Compounding) है।' इसे 'पैसे से पैसा कमाना' या 'ब्याज पर ब्याज मिलना' कहते हैं। जब आप कहीं पैसा लगाते हैं, तो आपको उस पर ब्याज मिलता है। अगली बार आपको आपके मूल पैसे के साथ-साथ उस फायदे पर भी नया फायदा मिलता है। पहले साल यह जादू बहुत छोटा लगता है।
5 साल बाद यह थोड़ा असर दिखाता है। 10 से 15 साल बाद यह एक स्नोबॉल (बर्फ के गोले) की तरह इतना बड़ा हो जाता है कि आपका पैसा स्पीड से बढ़ने लगता है। इसलिए, असली सीक्रेट यह नहीं है कि आप कितना पैसा लगा रहे हैं, बल्कि आप कितने लंबे समय के लिए टिके हैं।
छोटी बचत कहां लगाएं?
SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) आज के जमाने की सबसे स्मार्ट इन्वेस्टमेंट तरीका माना जाता है। आप सिर्फ ₹500 महीने से शुरुआत कर सकते हैं। इसमें आपका पैसा शेयर बाजार की बेस्ट कंपनियों में लगता है और एक्सपर्ट्स इसे मैनेज करते हैं। लॉन्ग टर्म में यहां सबसे तेज पैसा बन सकता है।
PPF (पब्लिक प्रोविडेंट फंड) उन लोगों के लिए है जिन्हें 1% भी रिस्क नहीं चाहिए। पोस्ट ऑफिस या बैंक में PPF खाता खुलवा सकते हैं, जिसमें सरकार की 100% गारंटी मिलती है, ब्याज अच्छा (7.1%) मिलता है और सबसे बड़ी बात इस पर कोई टैक्स नहीं लगता है।
डिजिटल गोल्ड (Digital Gold) में अब सोना खरीदने के लिए हजारों रुपए की जरूरत नहीं है — आप सिर्फ ₹10 का असली सोना भी खरीद सकते हैं। जब भी छुट्टे पैसे बचें, Gold ETF या Digital Gold ले सकते हैं।
FD (Fixed Deposit) भी सुरक्षित निवेश के लिए एक अच्छा विकल्प है, जिसे ₹1,000 से शुरू किया जा सकता है, हालांकि इसके ब्याज पर टैक्स देना होता है।
स्टेप-अप फॉर्मूला अपनाएं
मान लीजिए आज आपकी सैलरी कम है और आप महीने के सिर्फ 2,000 रुपए ही बचा पा रहे हैं, तो कोई बात नहीं — बस एक छोटा-सा नियम बना लें: स्टेप-अप (Step-up)। हर साल जब भी आपकी सैलरी बढ़े या इंक्रीमेंट हो, अपनी बचत को सिर्फ 10% बढ़ा दें। इस साल ₹2,000/माह, अगले साल ₹2,200/माह, तीसरे साल ₹2,420/माह, और चौथे साल ₹2,662/माह। यह छोटी सी बढ़त आपको तय समय से 5 से 7 साल पहले ही बड़े फंड के टारगेट तक पहुंचा सकती है।
20 साल में ₹2,000 की SIP को 10% स्टेप-अप के साथ 15% रिटर्न पर निवेश करने से लगभग ₹40 लाख से ज्यादा का फंड बन सकता है, जबकि बिना स्टेप-अप के यह ₹25-27 लाख के आसपास ही रहता है।
बचत शुरू करने के 3 सबसे जरूरी नियम
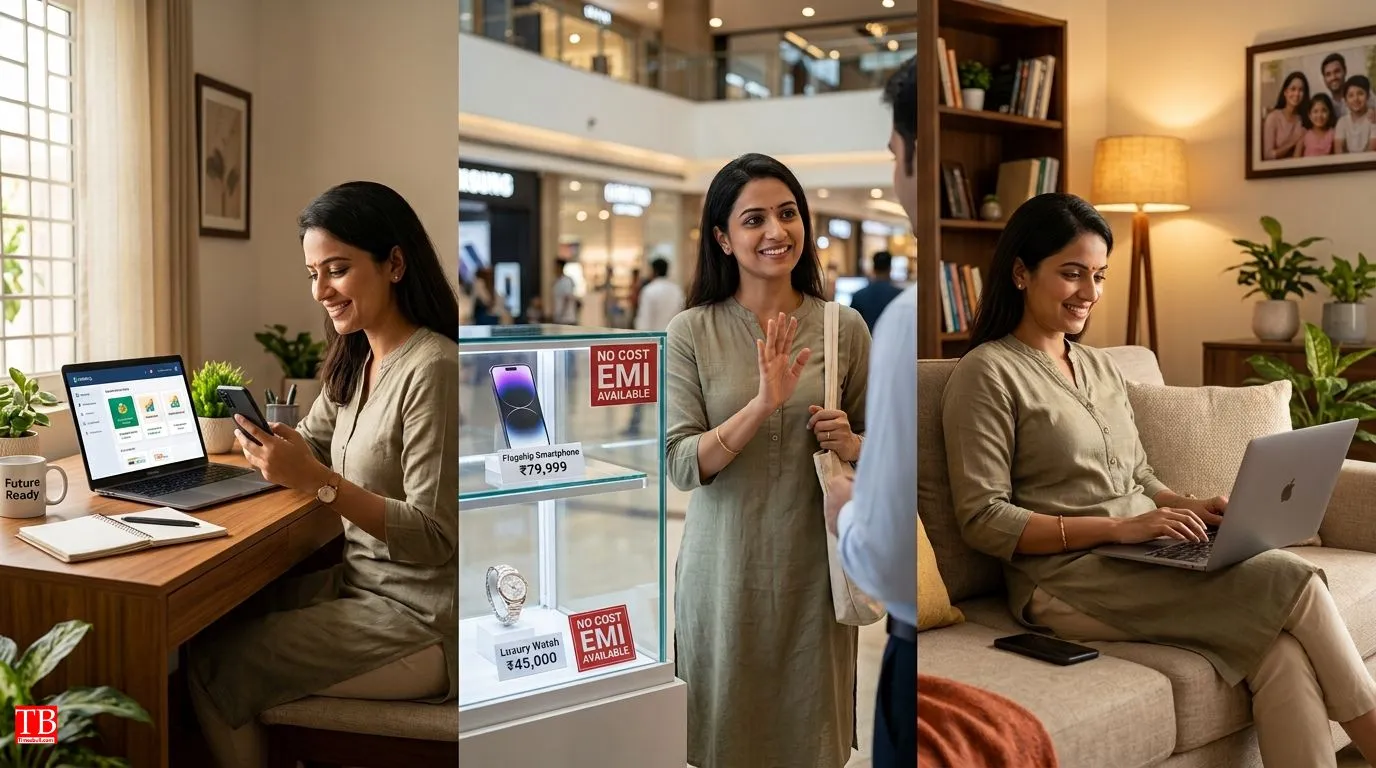
पहले बचत, फिर खर्च — फाइनेंशियल एक्सपर्ट्स के अनुसार, ज्यादातर लोग सैलरी आते ही पहले खर्च करते हैं और फिर बचत पर जोर देते हैं, जो सही नहीं है। सही तरीका यह है कि सैलरी आते ही सबसे पहले अपने इन्वेस्टमेंट के पैसे अलग निकाल दें, फिर बचे हुए पैसों से महीने का खर्च चलाएं।
दिखावे की EMI से बचें — फोन, कपड़े या महंगी घड़ी के लिए कभी भी लोन या EMI की मदद न लें। जो चीज आपका बजट गवाही न दे, उसे खरीदने के लिए भविष्य की कमाई को आज ही गिरवी मत रखिए।
कल का इंतजार मत करें — 'अगले महीने से शुरू करूंगा' या 'नए साल से बचाऊंगा', ये बहाने आपको कभी आगे नहीं बढ़ने देंगे। बचत का सबसे सही समय कल नहीं, बल्कि आज और अभी है।
₹100/दिन बचत का कैलकुलेशन
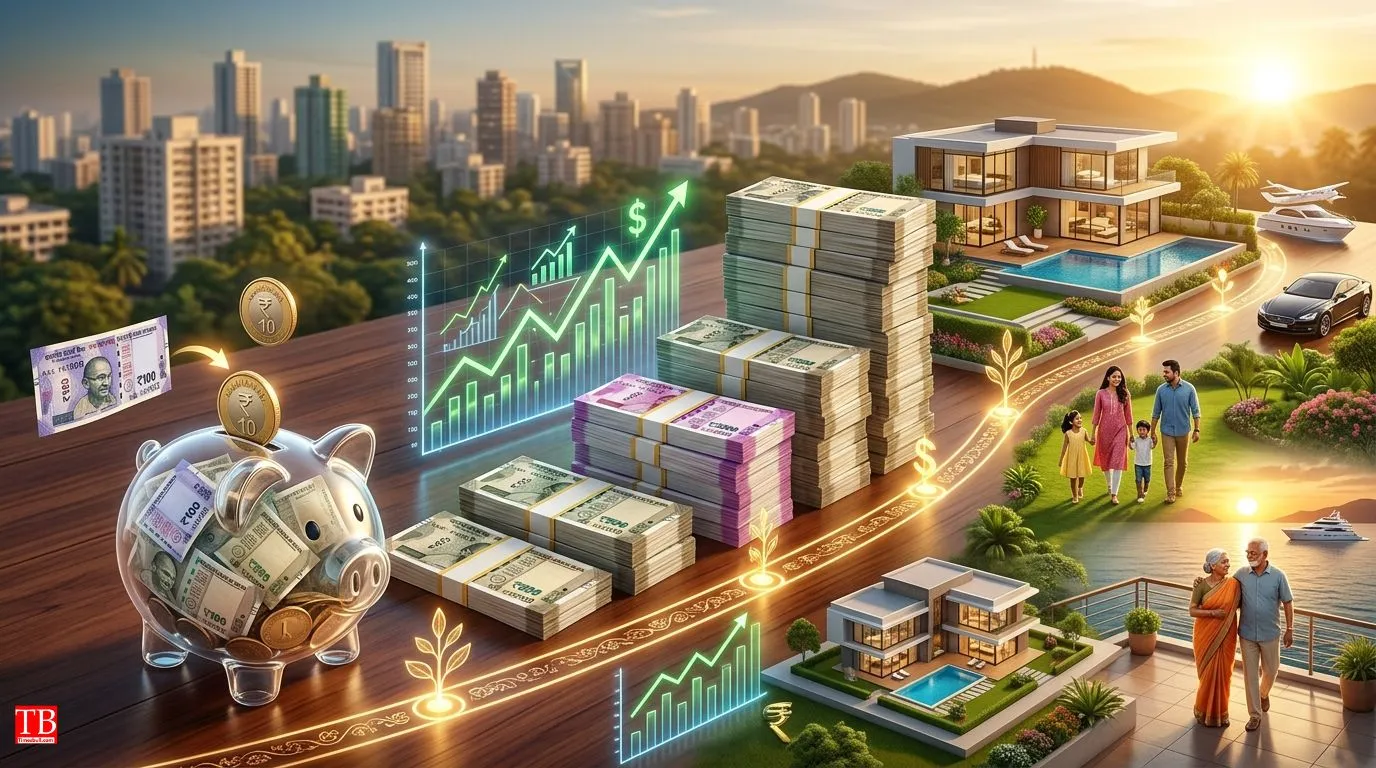
अगर आप रोज 100 रुपये बचाते हैं, तो महीने में 3,000 रुपये जमा होते हैं। 10 साल में कुल बचत 3.60 लाख होती है, जो 12% रिटर्न पर SIP में ~7 लाख और 15% रिटर्न पर ~8.4 लाख बन सकती है। 15 साल में कुल बचत 5.40 लाख होती है, जो 12% पर ~15 लाख और 15% पर ~18.5 लाख बन सकती है। 20 साल में कुल बचत 7.20 लाख होती है, जो 12% पर ~25-27 लाख और 15% पर ~30-33 लाख तक पहुंच सकती है। यानी 15% रिटर्न पर रोज 100 रुपये बचाने से 20 साल में 30 लाख से ज्यादा का फंड बन सकता है।
Conclusion
छोटी बचत का जादू समय के साथ बड़ा फंड बनाता है। रोज 100 रुपये बचाने से 20 साल में 30 लाख से अधिक का कॉर्पस बन सकता है, बशर्ते आप इसे SIP या अन्य अच्छे निवेश साधनों में लगाएं ।
कंपाउंडिंग, स्टेप-अप फॉर्मूला, और 'पहले बचत फिर खर्च' की आदत आपको अमीर बना सकती है — भले ही आपकी शुरुआती बचत कितनी भी छोटी क्यों न हो । याद रखें, अमीर बनने का सबसे बड़ा राज़ बड़ी कमाई नहीं, बल्कि अनुशासित बचत और लंबा निवेश है। आज ही अपनी बचत शुरू करें और कल का बड़ा बैंक बैलेंस बनाएं। इस तरह की अन्य वित्तीय जानकारियों, निवेश टिप्स और पैसे बचाने के उपायों के लिए बने रहें timesbull.com पर।
Disclaimer: यह आर्टिकल सिर्फ सामान्य जागरूकता और एजुकेशन के लिए है। शेयर बाजार, म्यूचुअल फंड, या किसी भी तरह के निवेश में बाजार का जोखिम (Risk) शामिल होता है। कहीं भी अपना पैसा लगाने से पहले अपने पर्सनल फाइनेंशियल एडवाइजर से सलाह जरूर लें और खुद रिसर्च करें। किसी भी तरह के वित्तीय फायदे या नुकसान के लिए वेबसाइट या लेखक जिम्मेदार नहीं होंगे।