


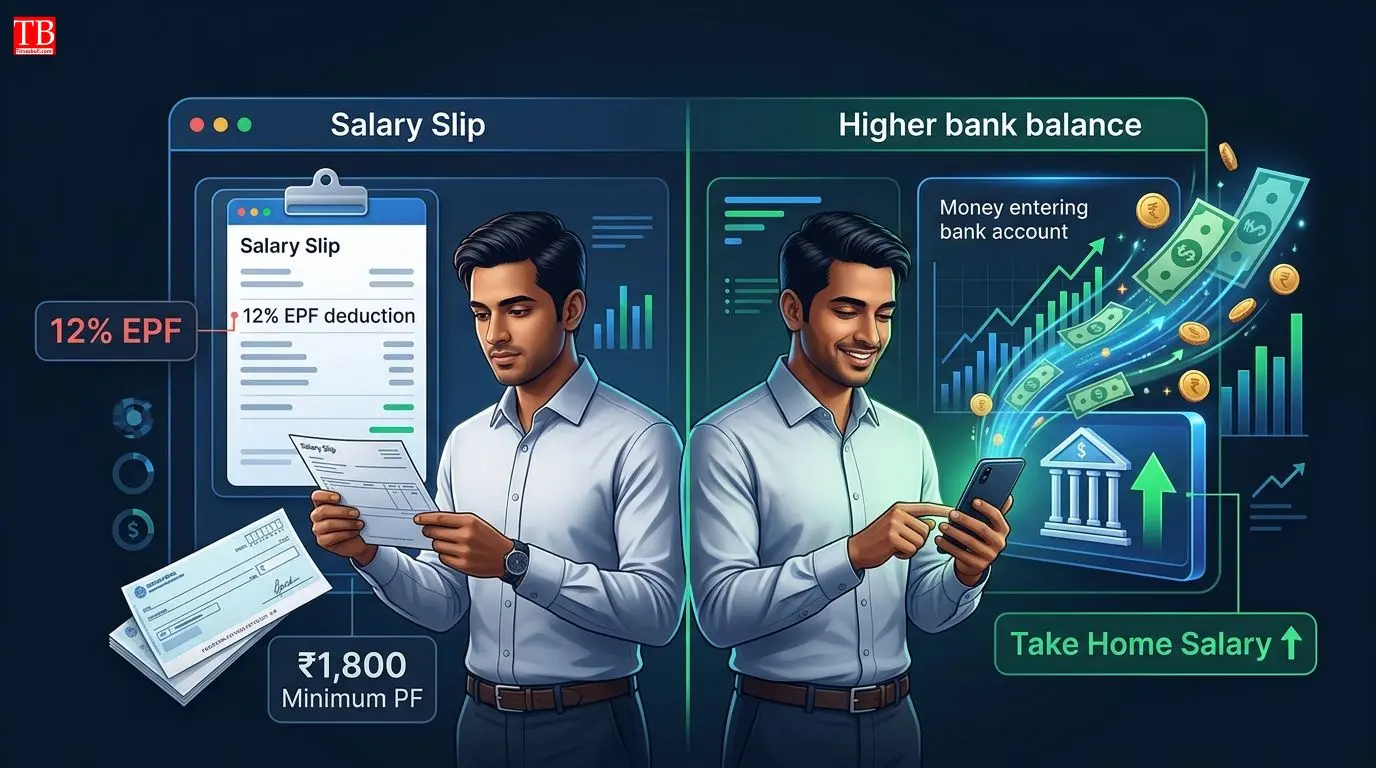
नया नियम कैसे बढ़ाएगा आपकी टेक-होम सैलरी?
EPF खाते में बेसिक सैलरी का 12% हिस्सा जमा होता है। पुराने फ्रेमवर्क के तहत कई कंपनियां असल बेसिक सैलरी पर PF काटती थीं, या फिर ₹15,000 की वैधानिक वेतन सीमा पर PF काटा जाता था। इससे कम से कम ₹1,800 PF खाते में जाते ही थे।
नए लेबर कोड में भी यह 12% का अनिवार्य योगदान इसी ₹15,000 की सीमा तक ही लागू है। इससे ऊपर की सैलरी पर PF कटवाना आमतौर पर स्वैच्छिक होता है। ऐसे में कंपनी के साथ आपसी सहमति बनाकर आप अपना PF योगदान हर महीने ₹1,800 तक सीमित कर सकते हैं, जिससे आपकी टेक-होम सैलरी सीधे तौर पर बढ़ जाएगी।
क्या होगा अगर PF घटा दें? (गणित समझें)
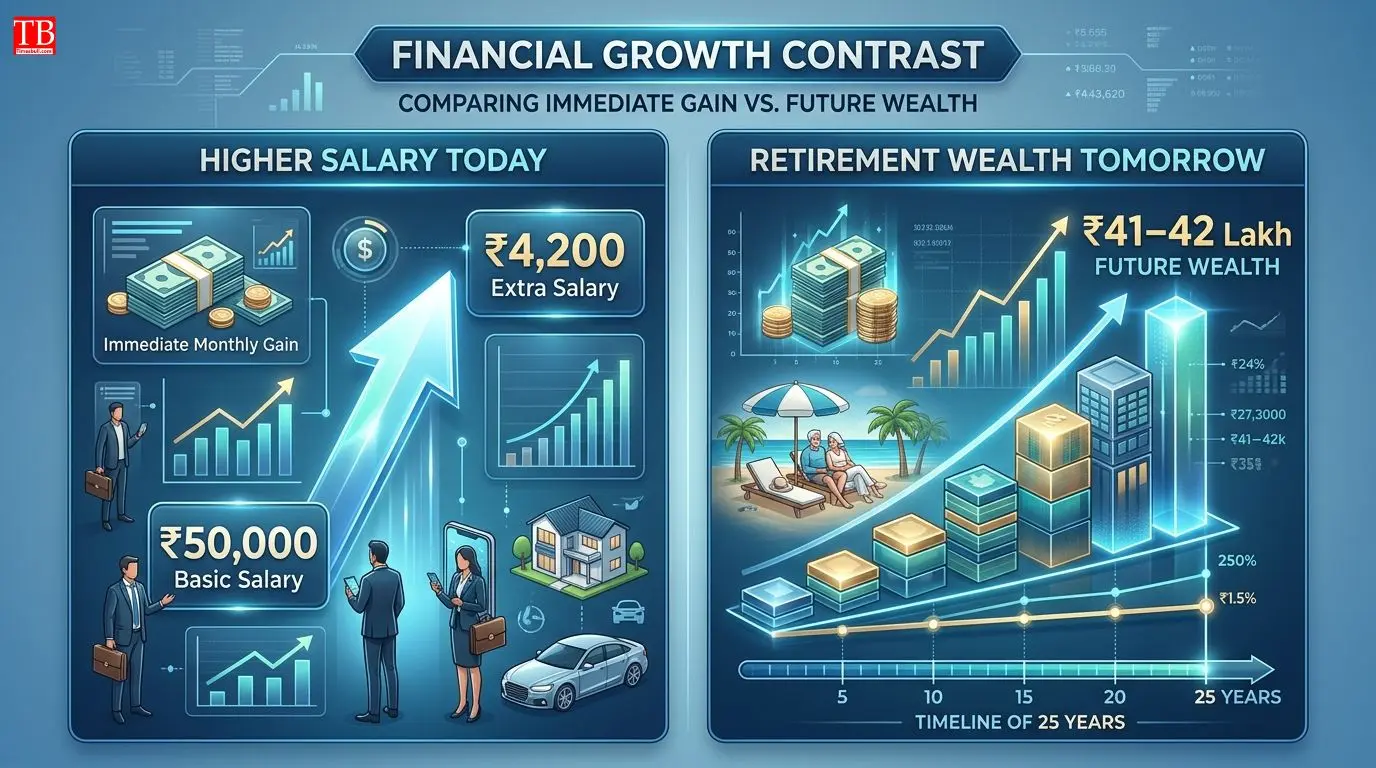
मान लीजिए, किसी कर्मचारी की बेसिक सैलरी ₹50,000 है:
12% PF → ₹6,000/माह जमा होते हैं
PF घटाकर ₹1,800 करने पर → ₹4,200/माह अतिरिक्त टेक-होम सैलरी
लंबी अवधि का नुकसान (25 साल):
PF में ₹4,200/माह जमा होने पर 8.25% ब्याज से 25 साल में ~₹41-42 लाख का फंड बनता
अगर कंपनी ने भी स्वैच्छिक योगदान बंद कर दिया, तो नुकसान ~₹80 लाख तक पहुंच सकता है
इसके अलावा, टेक-होम सैलरी बढ़ने से आपका इनकम टैक्स भी बढ़ सकता है, जबकि PF में जमा पैसा अधिकतर टैक्स-फ्री होता है।
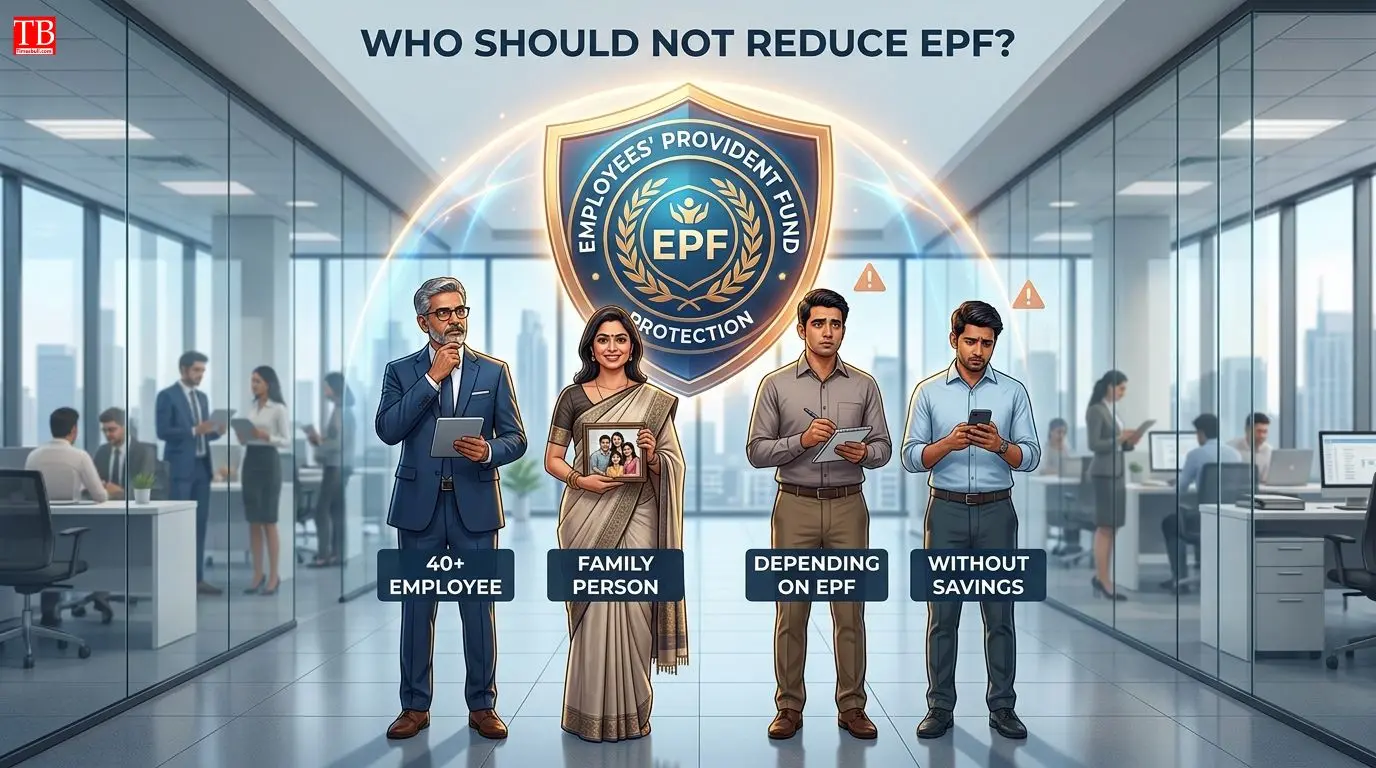
किसे PF योगदान घटाने का फैसला नहीं लेना चाहिए?
जो लोग रिटायरमेंट के लिए पूरी तरह EPF पर निर्भर हैं — उन्हें PF नहीं घटाना चाहिए।
जिनकी कंपनी पूरी बेसिक सैलरी का 12% PF में डाल रही है — योगदान घटाने पर एंप्लॉयर का योगदान भी बंद हो सकता है।
40 साल से ज्यादा उम्र के कर्मचारी — उनके पास रिटायरमेंट फंड बनाने के लिए कम साल बचे हैं।
जिनकी बचत करने की आदत नहीं है या जिनके पास कोई इमरजेंसी फंड नहीं है।
जो शेयर बाजार के उतार-चढ़ाव से घबराते हैं — PF पर 8.2% टैक्स-फ्री सुरक्षित ब्याज मिल रहा है, जो अन्य फिक्स्ड इनकम विकल्पों में मिलना बहुत मुश्किल है।
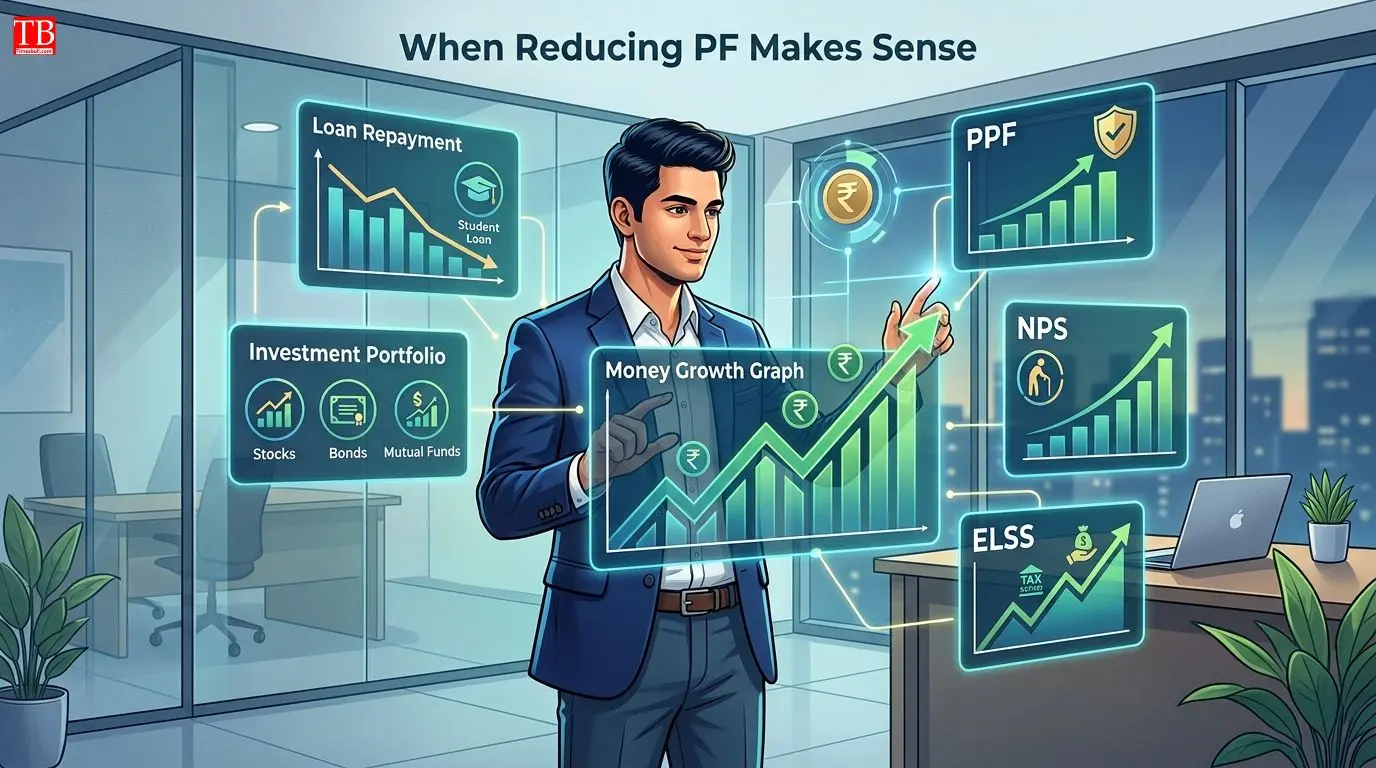
किसे PF योगदान घटाने का फैसला लेना चाहिए?
वित्तीय जानकारों का मानना है कि कुछ खास परिस्थितियों में ही PF कटौती करना समझदारी है:
महंगे लोन (12-14% ब्याज) चुकाने के लिए — 14% का लोन जल्द चुकाना 8.25% का PF ब्याज कमाने से ज्यादा बेहतर है।
अनुशासित निवेशकों के लिए — जो बढ़ी हुई टेक-होम सैलरी को बेहतर जगहों पर निवेश करके PF से ज्यादा रिटर्न निकाल सकते हैं (जैसे PPF, ELSS, NPS)।
अगर आप निवेश में अनुशासन नहीं रख सकते, तो PF कटने देना ही आपके भविष्य के लिए सबसे सुरक्षित रणनीति है।
PF के टैक्स बेनिफिट्स भी समझें
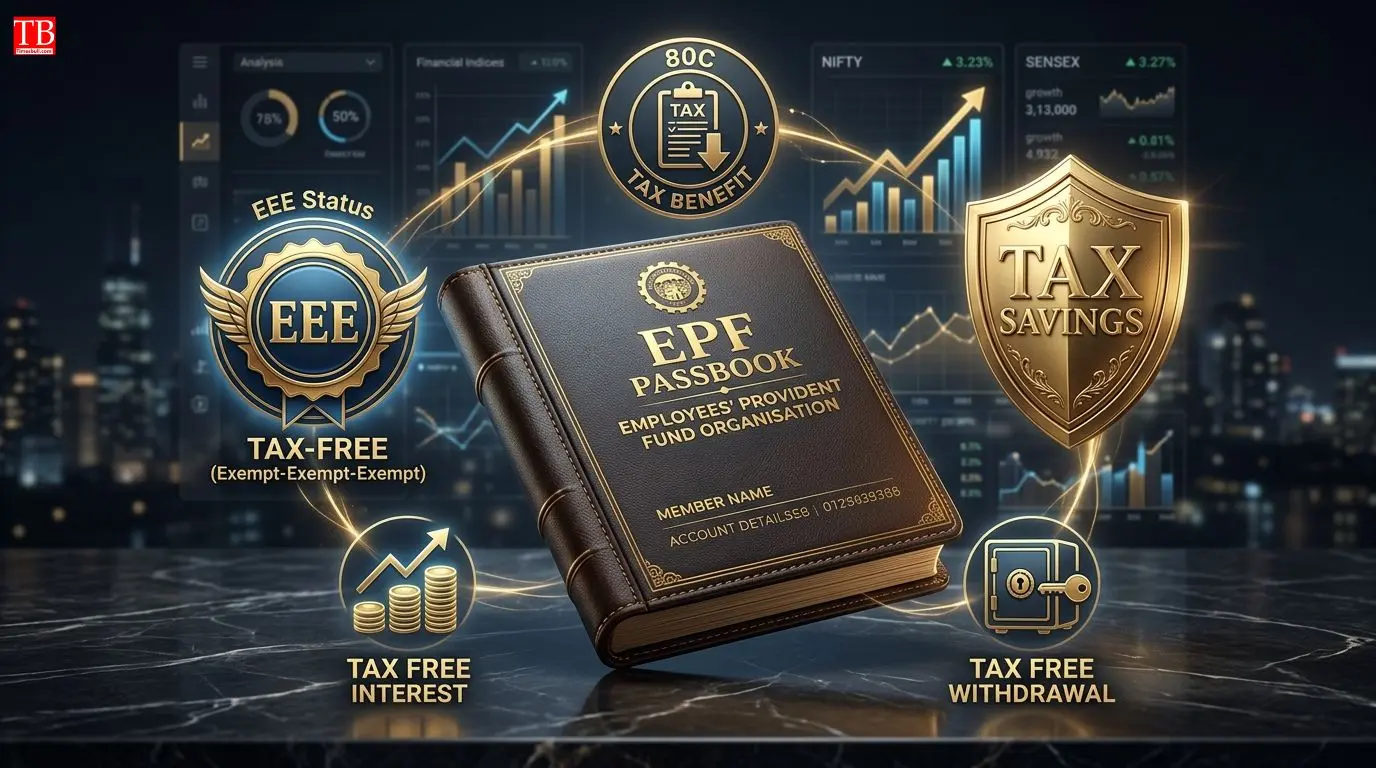
निवेश पर: धारा 80C के तहत ₹1.5 लाख तक की टैक्स छूट
ब्याज पर: PF पर मिलने वाला ब्याज टैक्स-फ्री है
निकासी पर: 5 साल की सेवा पूरी होने पर PF निकासी भी टैक्स-फ्री
यही कारण है कि PF को EEE (Exempt-Exempt-Exempt) श्रेणी का निवेश माना जाता है, जो तीनों स्तरों पर टैक्स बचत देता है।
PF घटाने से पहले ये 5 सवाल जरूर पूछें
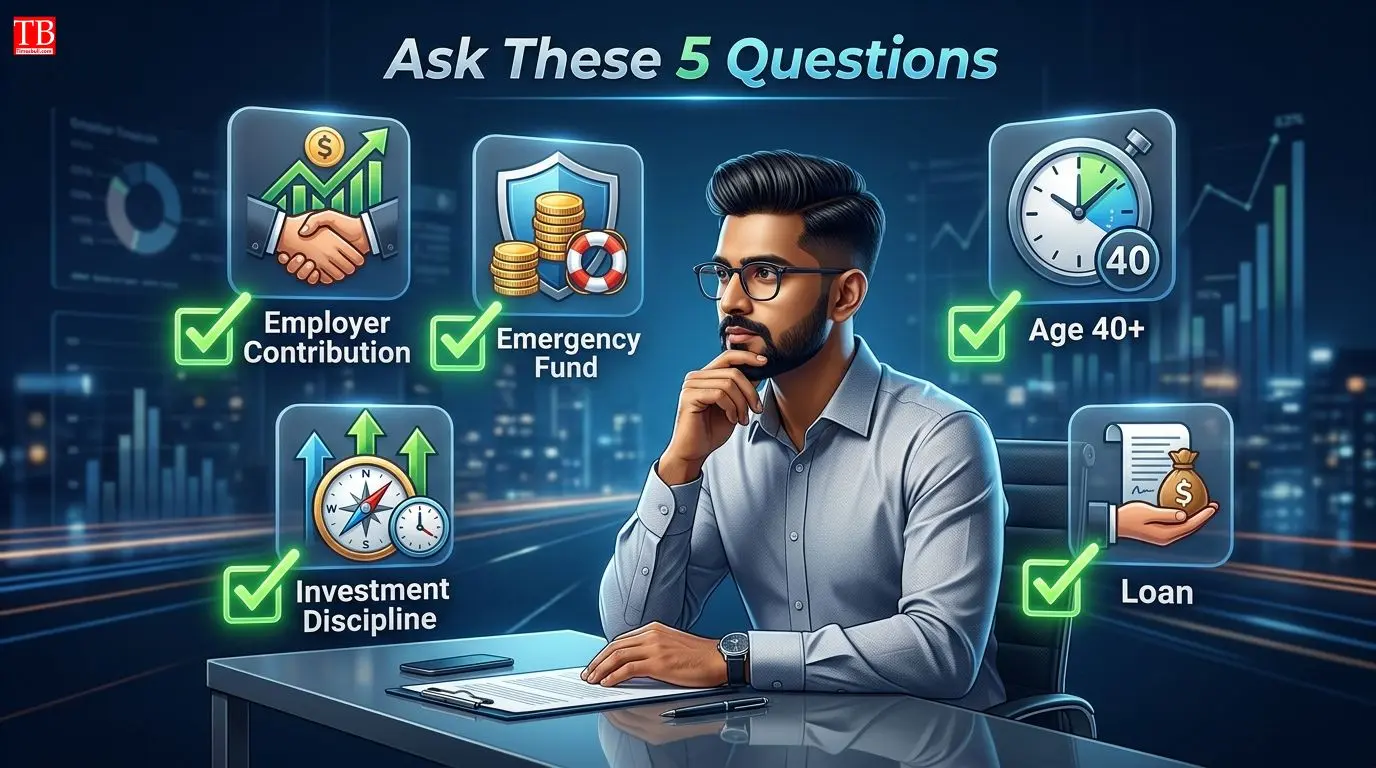
क्या मेरी कंपनी मेरे PF योगदान घटाने पर अपना योगदान भी घटाएगी?
क्या मैं बढ़ी हुई सैलरी को हर महीने निवेश करने के लिए अनुशासित हूं?
क्या मेरे पास पहले से 6 महीने का इमरजेंसी फंड है?
क्या मेरी उम्र 40 से कम है? (अगर 40+ है तो PF घटाना नुकसानदेह हो सकता है)
क्या मेरे ऊपर कोई महंगा लोन (12% से ज्यादा ब्याज) है?
निष्कर्ष
PF योगदान घटाकर टेक-होम सैलरी बढ़ाना अल्पकालिक फायदा दे सकता है, लेकिन दीर्घकालिक नुकसान बहुत बड़ा हो सकता है। 50,000 बेसिक सैलरी पर PF घटाने से ₹4,200/माह अतिरिक्त मिलता है, लेकिन 25 साल में ₹41-42 लाख का नुकसान हो सकता है ।
40+ उम्र, बचत की आदत न हो, या PF पर निर्भर लोगों को PF बिल्कुल नहीं घटाना चाहिए । PF घटाना केवल महंगे लोन चुकाने या अनुशासित निवेश के लिए समझदारी है। अगर आप निवेश में अनुशासन नहीं रख सकते, तो PF कटने देना ही आपके भविष्य के लिए सबसे सुरक्षित विकल्प है। इस तरह की अन्य वित्तीय जानकारियों, सरकारी योजनाओं और नौकरी से जुड़ी अपडेट्स के लिए बने रहें timesbull.com पर।