


EPF क्या है और यह कैसे काम करता है?
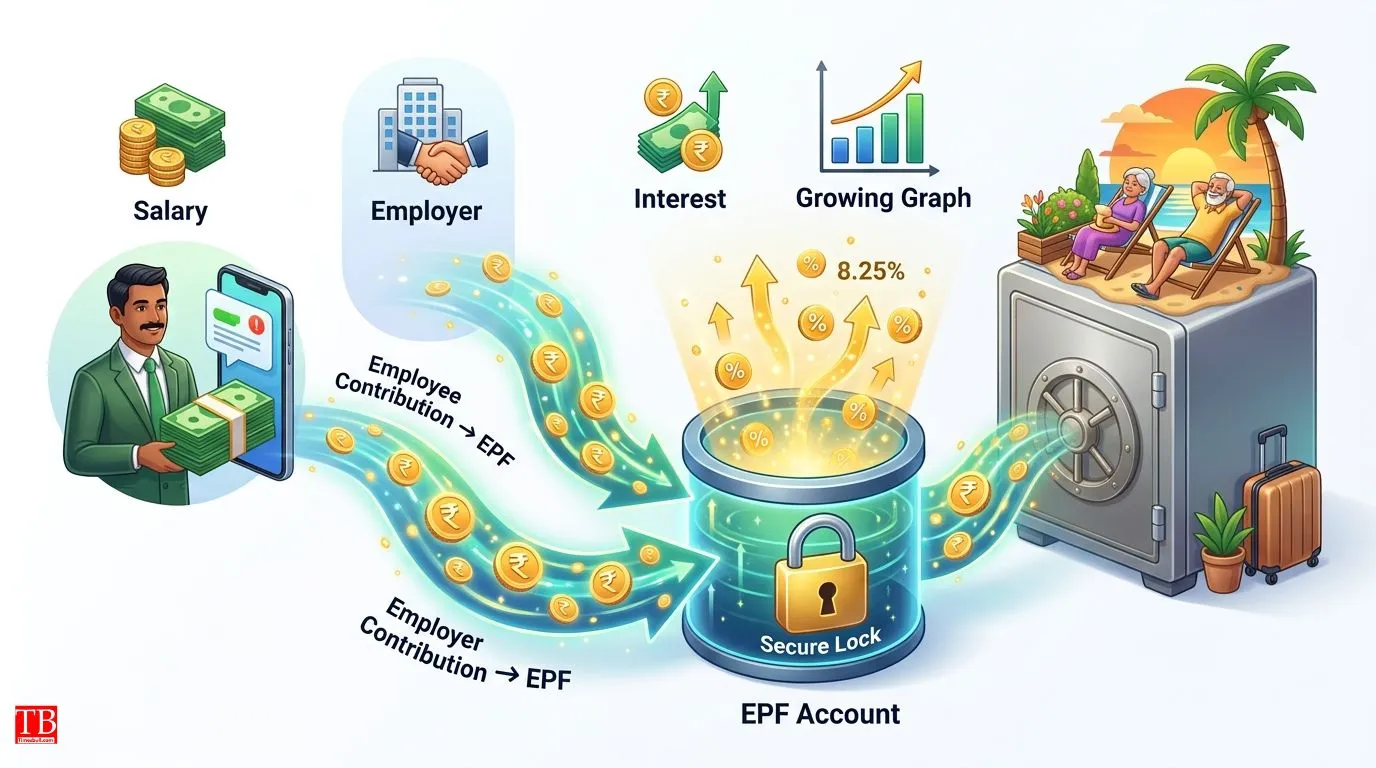
EPF (Employees' Provident Fund) एक रिटायरमेंट सेविंग स्कीम है, जिसे EPFO (Employees' Provident Fund Organisation) ऑपरेट करता है। इस प्लान का मकसद नौकरी करने वाले कर्मचारियों के लिए लॉन्ग-टर्म सेविंग तैयार करना है, ताकि रिटायरमेंट के बाद उनके पास फाइनेंशियल सिक्युरिटी बनी रहे। आसान भाषा में कहें तो EPF एक ऐसा गुल्लक है, जिसमें हर महीने कर्मचारी और नियोक्ता (Employer) दोनों मिलकर पैसा जमा करते हैं।
कैसे काम करता है?
हर महीने कर्मचारी की बेसिक सैलरी और महंगाई भत्ते (Basic + DA) का एक फिक्स हिस्सा EPF अकाउंट में जमा होता है। साथ ही, नियोक्ता भी अपना हिस्सा जमा करता है। जमा राशि पर हर साल EPFO द्वारा फिक्स किया गया ब्याज भी मिलता है। उदाहरण के लिए, यदि आपकी बेसिक सैलरी ₹25,000 है, तो हर महीने आपके EPF खाते में कर्मचारी और नियोक्ता दोनों का हिस्सा जमा होगा। यह राशि कई सालों तक ब्याज के साथ बढ़ती रहती है और रिटायरमेंट तक एक बड़ा फंड बन जाती है।
EPF क्यों जरूरी है? (5 बड़े फायदे)
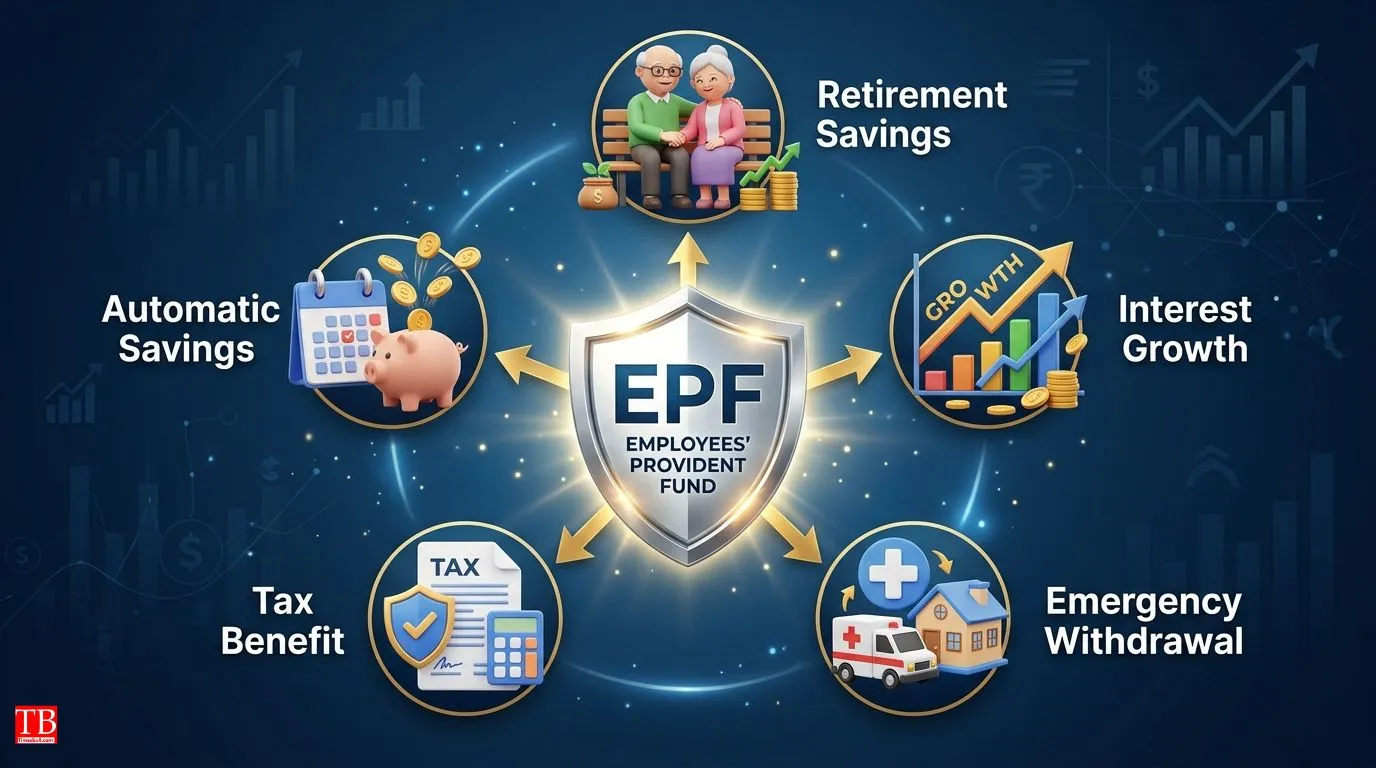
1. रिटायरमेंट सेविंग: नौकरी के दौरान छोटी-छोटी मासिक बचत समय के साथ बड़ा फंड बना सकती है।
2. ब्याज का फायदा: EPF में जमा राशि पर हर साल ब्याज मिलता है, जिससे आपकी बचत समय के साथ बढ़ती है।
3. जरूरत पड़ने पर निकासी: EPFO के नियमों के अनुसार, घर खरीदने, इलाज, शिक्षा, शादी या कुछ अन्य परिस्थितियों में पैसे निकाले जा सकते हैं।
4. आर्थिक अनुशासन: पैसा हर महीने अपने-आप डिपॉजिट होता है, इसलिए नियमित बचत की आदत बनती है।
5. टैक्स लाभ: EPF में निवेश पर धारा 80C के तहत ₹1.5 लाख तक टैक्स छूट मिलती है, और ब्याज व मैच्योरिटी पर भी टैक्स छूट है (EEE कैटेगरी)।
EPF और PPF में क्या अंतर है?
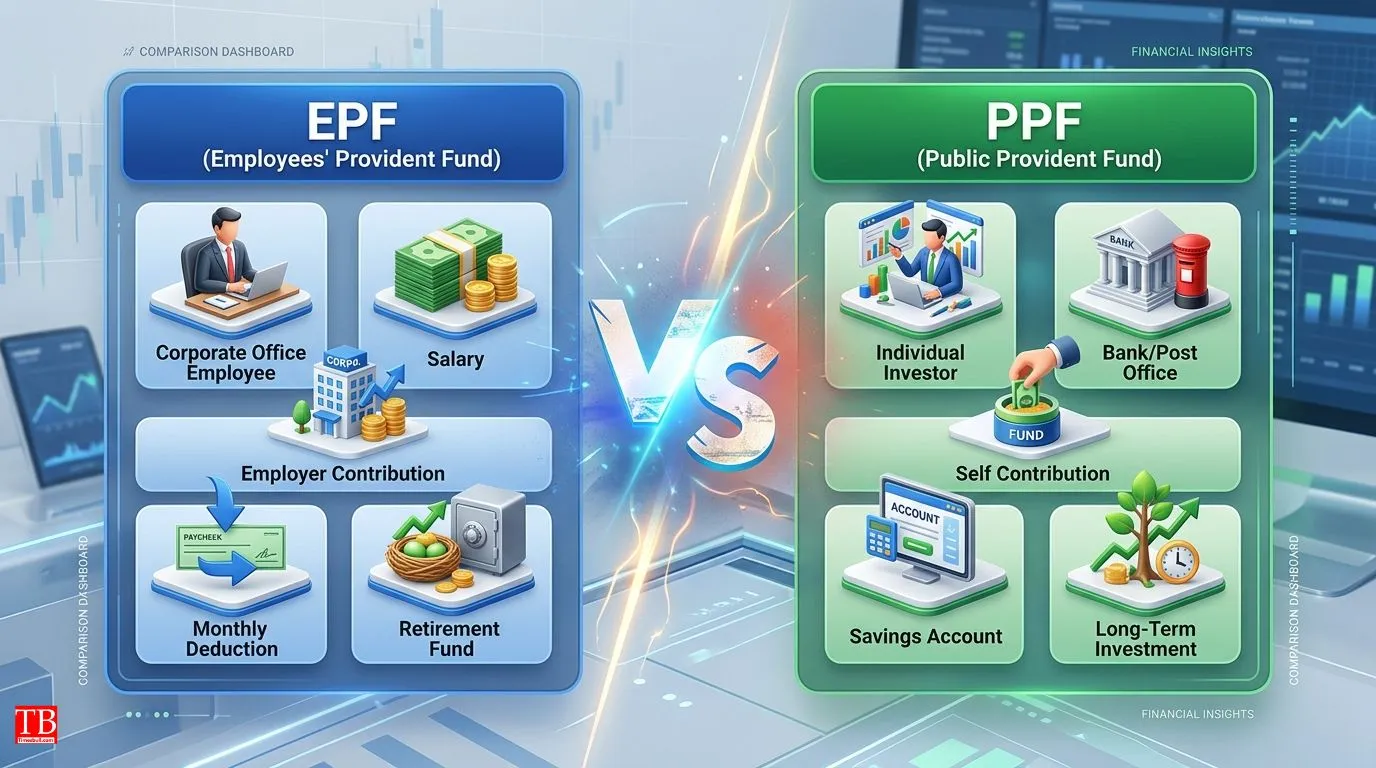
EPF और PPF दोनों अलग-अलग स्कीम्स हैं। EPF केवल नौकरीपेशा कर्मचारियों के लिए है और इसमें कर्मचारी व नियोक्ता दोनों योगदान करते हैं। वहीं, PPF (Public Provident Fund) कोई भी भारतीय नागरिक खुद खोल सकता है और उसमें अपनी इच्छा के अनुसार निवेश कर सकता है। EPF में नियोक्ता का 12% योगदान का पूरा हिस्सा EPF में नहीं जाता, उसका एक हिस्सा EPS (Employee Pension Scheme) में जाता है, जबकि PPF में कोई नियोक्ता योगदान नहीं होता।
EPFO पर ब्याज दरें (2010 से 2026 तक)
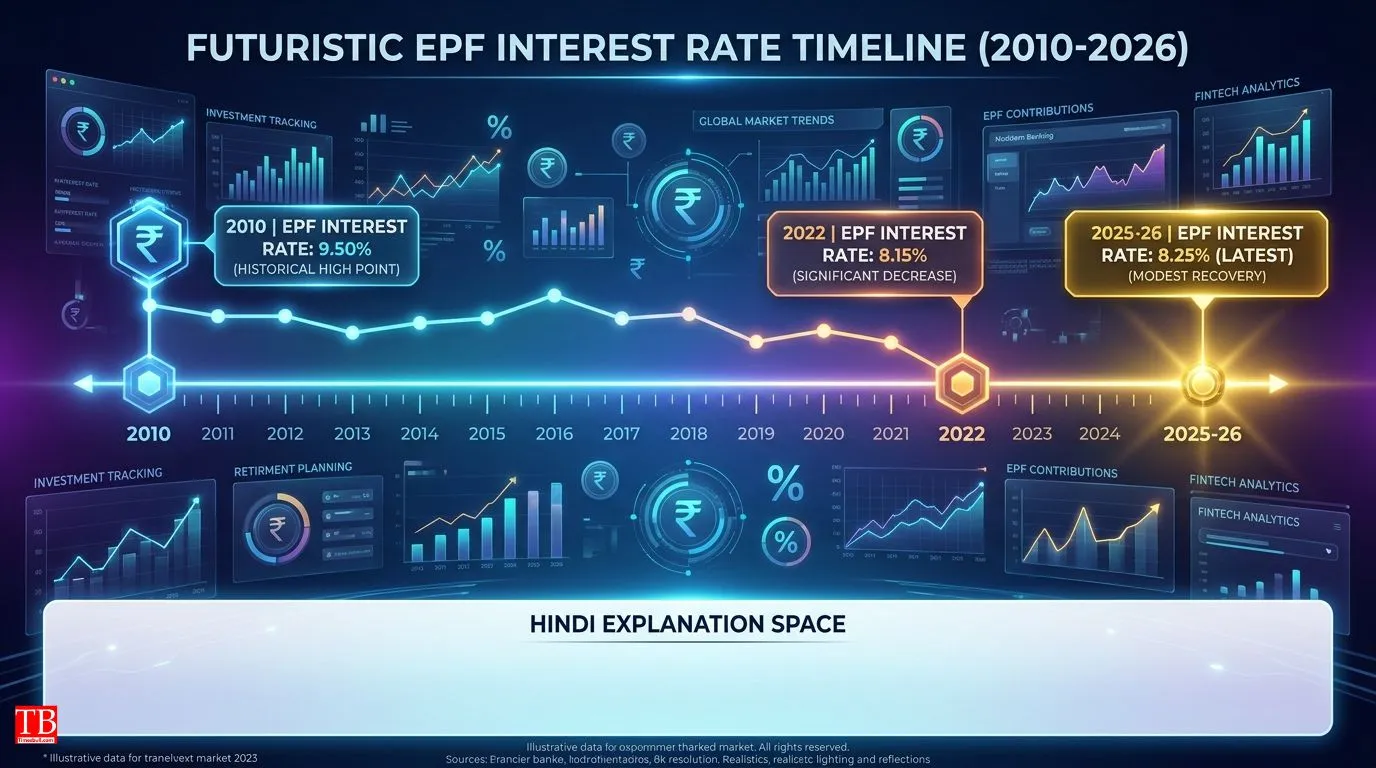
EPFO हर वित्तीय वर्ष के लिए ब्याज दर तय करता है, जो केंद्रीय न्यासी बोर्ड (CBT) की सिफारिश पर केंद्र सरकार की मंजूरी के बाद लागू होती है। 2025-26 के लिए ब्याज दर 8.25% है।
पिछले वर्षों की ब्याज दरों की बात करें तो 2024-25 में 8.25%, 2023-24 में 8.25%, 2022-23 में 8.15%, 2021-22 में 8.10%, 2020-21 में 8.50%, 2019-20 में 8.50%, 2018-19 में 8.65%, 2017-18 में 8.55%, 2016-17 में 8.65%, 2015-16 में 8.80%, 2014-15 में 8.75%, 2013-14 में 8.75%, 2012-13 में 8.50%, 2011-12 में 8.25%, और 2010-11 में 9.50% ब्याज दर थी। ब्याज दरों में उतार-चढ़ाव होता रहता है, इसलिए 8.25% की वर्तमान दर को अनुमानित माना जाना चाहिए।
₹10,000 मासिक जमा पर 20 साल में कितना बनेगा फंड?
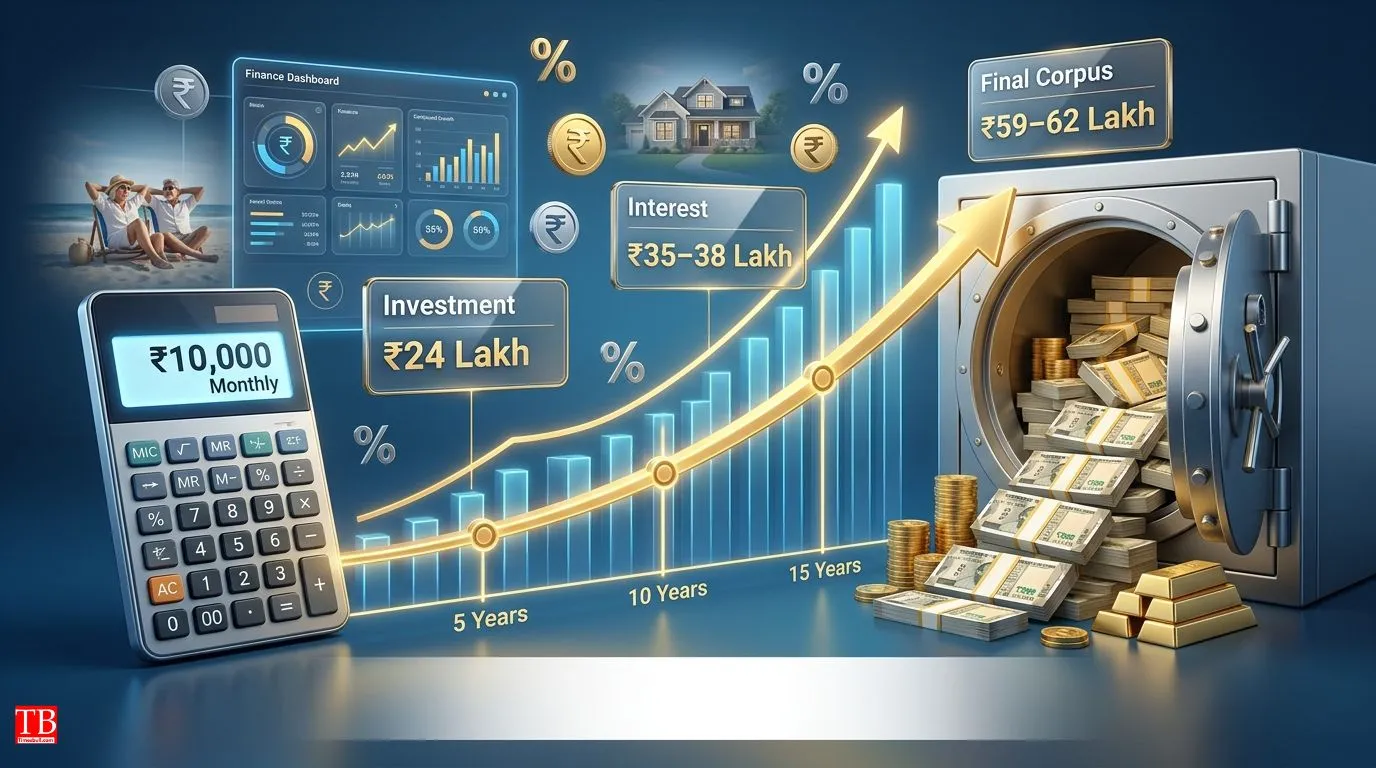
मान लीजिए हर महीने EPF में कुल डिपॉजिट (कर्मचारी + नियोक्ता का EPF हिस्सा) = ₹10,000, अवधि = 20 साल, और औसत ब्याज = 8.25% सालाना है। 20 साल में आपका कुल निवेश ₹24,00,000 होगा। इस पर 8.25% की औसत ब्याज दर से अनुमानित ब्याज लगभग ₹35-38 लाख मिलेगा, जिससे कुल EPF कॉर्पस लगभग ₹59-62 लाख बन सकता है। यह एक अनुमान है — ब्याज दरों में उतार-चढ़ाव होने पर कुल राशि कम-ज्यादा हो सकती है।
निष्कर्ष
EPF नौकरीपेशा कर्मचारियों के लिए एक सुरक्षित, अनुशासित और लाभकारी रिटायरमेंट सेविंग साधन है। 2025-26 में 8.25% ब्याज के साथ यह किसी भी बैंक FD से बेहतर रिटर्न देता है । ₹10,000 मासिक निवेश पर 20 साल में लगभग ₹59-62 लाख का फंड बन सकता है, जो रिटायरमेंट के बाद आपकी आर्थिक सुरक्षा सुनिश्चित करता है । इसके टैक्स लाभ, आपात निकासी और नियोक्ता योगदान जैसी सुविधाएं इसे एक अनूठा निवेश साधन बनाती हैं। अपने EPF खाते को नियमित रूप से चेक करें और UAN को अपडेट रखें ताकि आप इसका पूरा लाभ उठा सकें। इस तरह की अन्य EPFO नियमों, PF गाइड और वित्तीय जानकारियों के लिए बने रहें timesbull.com पर।
Disclaimer: यह लेख EPFO, Ministry of Labour & Employment, Income Tax Department, PF Scheme 1952 और EPFO Annual Report पर आधारित है। यह केवल सूचनात्मक उद्देश्यों के लिए है। ब्याज दरें और नियम समय-समय पर बदलते रहते हैं। सटीक जानकारी के लिए EPFO की आधिकारिक वेबसाइट देखें या अपने वित्तीय सलाहकार से संपर्क करें।