


Atal Pension Yojana: क्या है यह योजना और किसके लिए है?
Atal Pension Yojana (APY) केंद्र सरकार की एक गारंटीड पेंशन योजना है, जिसे 9 मई 2015 को लॉन्च किया गया था । इसका मुख्य उद्देश्य देश के करोड़ों लोगों, खासकर अनऑर्गनाइज्ड सेक्टर के श्रमिकों, किसानों, छोटे व्यापारियों और नौकरीपेशा लोगों को 60 साल की उम्र के बाद निश्चित मासिक पेंशन उपलब्ध कराना है । यह योजना Pension Fund Regulatory and Development Authority (PFRDA) द्वारा संचालित है और यह एक स्वैच्छिक (Voluntary) योगदान-आधारित पेंशन प्रणाली है ।
APY की सबसे खास बात यह है कि इसमें केंद्र सरकार गारंटीड पेंशन देती है । आप अपनी क्षमता के अनुसार पांच पेंशन स्लैब - ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 - में से कोई एक चुन सकते हैं, और 60 साल की उम्र के बाद आपको हर महीने वही निश्चित राशि पेंशन के रूप में मिलती है । इस योजना ने अप्रैल 2026 में 9 करोड़ से अधिक सब्सक्राइबर्स का आंकड़ा पार कर लिया है, जो इसकी लोकप्रियता और पहुंच को दर्शाता है ।
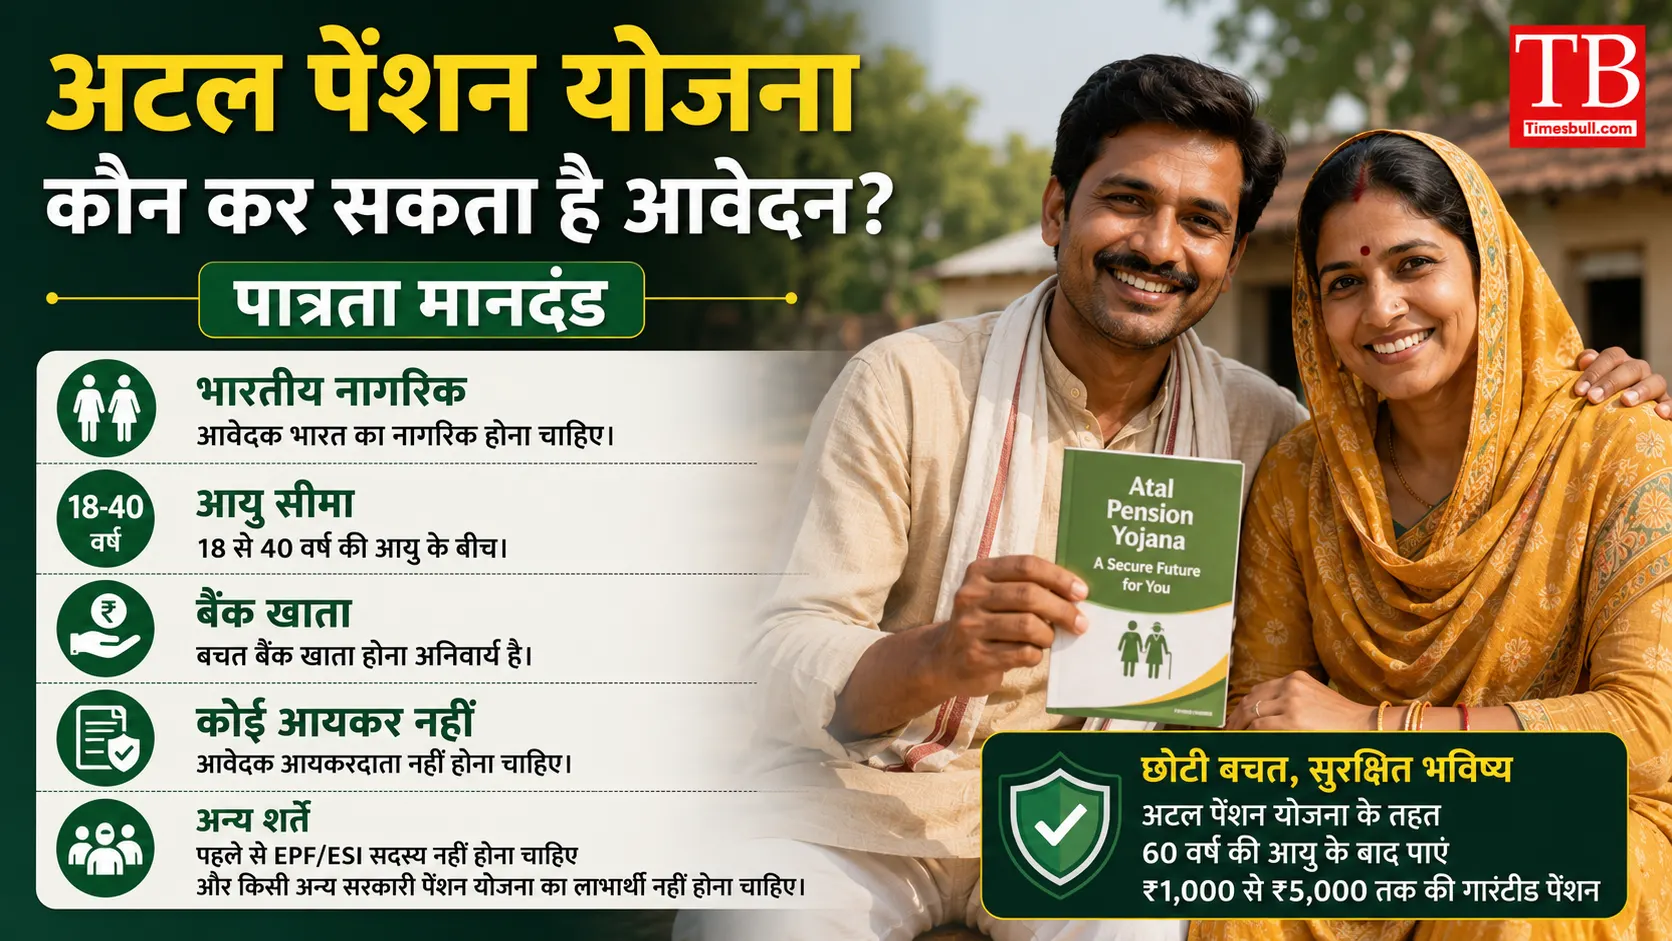
कौन कर सकता है आवेदन? पात्रता मानदंड
APY में आवेदन के लिए कुछ खास शर्तें हैं, जिनका पालन करना अनिवार्य है। योजना में 18 से 40 साल की आयु का कोई भी भारतीय नागरिक आवेदन कर सकता है । आप चाहे प्राइवेट नौकरी करते हों, स्वरोजगार से जुड़े हों, किसान हों, मजदूर हों या पहले से NPS के सदस्य हों - सभी पात्र लोग इसमें शामिल हो सकते हैं ।
एक बड़ा बदलाव 1 अक्टूबर 2022 से लागू हुआ है – अब आयकर देने वाले लोग (Income Tax Payer) इस योजना में नया खाता नहीं खोल सकते । इसके अलावा, आवेदन के लिए आधार कार्ड और बैंक या डाकघर का बचत खाता होना अनिवार्य है । नाबालिग इस योजना का हिस्सा नहीं बन सकते ।
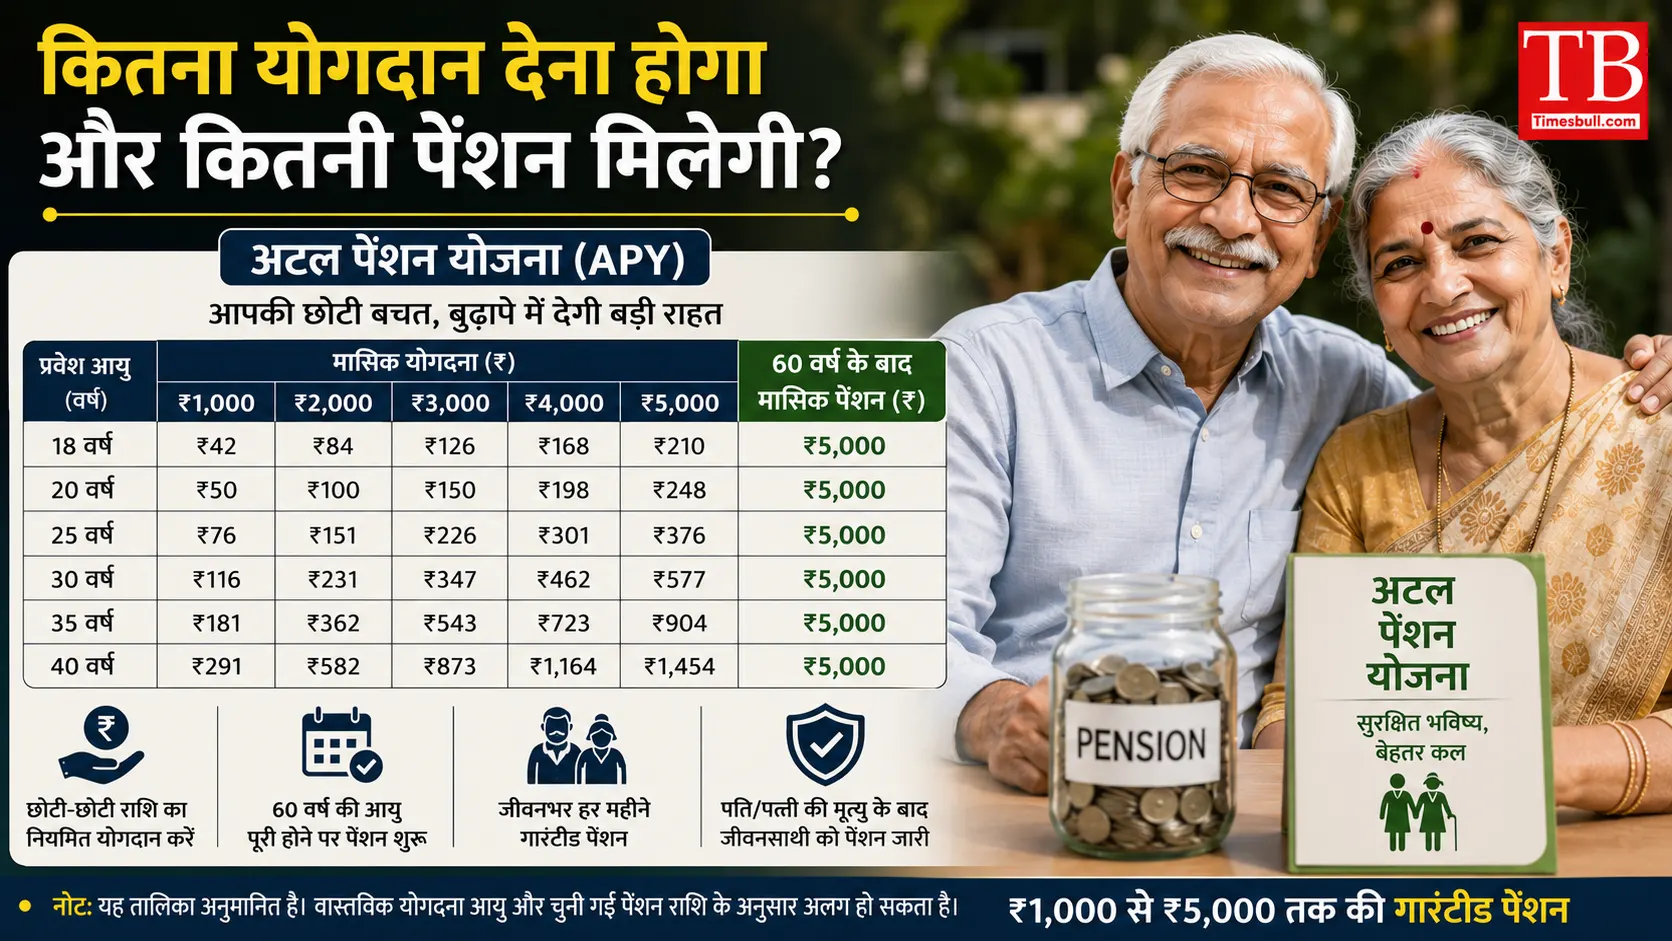
कितना योगदान देना होगा और कितनी पेंशन मिलेगी?
आपको कितना मासिक योगदान देना होगा, यह आपकी उम्र और आपके द्वारा चुने गए पेंशन स्लैब पर निर्भर करता है । उदाहरण के लिए, अगर आप 18 साल की उम्र में योजना में शामिल होते हैं, तो ₹1,000 मासिक पेंशन के लिए आपको ₹42 प्रति माह और ₹5,000 पेंशन के लिए ₹210 प्रति माह का योगदान देना होता है। वहीं, अगर आप 40 साल की उम्र में शामिल होते हैं, तो ₹1,000 पेंशन के लिए ₹291 और ₹5,000 पेंशन के लिए ₹1,454 प्रति माह का योगदान देना होता है ।
यानी, जितनी कम उम्र में आप योजना से जुड़ेंगे, आपको उतना ही कम मासिक योगदान देना होगा और आपका पैसा कंपाउंडिंग के कारण ज्यादा बढ़ेगा। इसलिए, 18 से 40 साल के बीच जितनी जल्दी आप जुड़ेंगे, उतना ही फायदेमंद होगा।
APY के तीन बड़े लाभ (Triple Benefits)
APY को "Sampurna Suraksha Kavach" (पूर्ण सुरक्षा कवच) भी कहा जाता है, क्योंकि यह तीन स्तरों पर सुरक्षा प्रदान करता है । इस योजना के तहत आपको तीन मुख्य लाभ मिलते हैं:
सब्सक्राइबर को गारंटीड पेंशन: 60 साल की उम्र के बाद आपको अपने चुने हुए स्लैब (₹1,000 से ₹5,000) के अनुसार हर महीने निश्चित पेंशन मिलती है, जो आपकी मृत्यु तक जारी रहती है ।
पति/पत्नी (Spouse) को पेंशन: सब्सक्राइबर के निधन के बाद, उनके पति या पत्नी को वही पेंशन राशि मिलती रहती है, जब तक कि उनकी मृत्यु नहीं हो जाती ।
नामांकित व्यक्ति (Nominee) को कोष: सब्सक्राइबर और उनके पति/पत्नी दोनों के निधन के बाद, 60 साल की उम्र तक जमा हुई पूरी कोष राशि नामांकित व्यक्ति को वापस कर दी जाती है ।
Tax Benefits: कितनी बचत होगी?
APY में निवेश करने वालों को Income Tax Act की धारा 80CCD के तहत टैक्स छूट का लाभ मिलता है । धारा 80CCD(1) के तहत आप अपनी वार्षिक आय में से APY में किए गए योगदान पर ₹1.5 लाख तक की छूट पा सकते हैं । इसके अलावा, धारा 80CCD(1B) के तहत अतिरिक्त ₹50,000 तक की टैक्स छूट भी उपलब्ध है ।
यानी, अगर आप APY में निवेश करते हैं तो आप कुल मिलाकर ₹2 लाख तक की टैक्स छूट का लाभ उठा सकते हैं, जो इसे रिटायरमेंट प्लानिंग के साथ टैक्स सेविंग का भी बेहतरीन विकल्प बनाता है । ध्यान रखें कि यह छूट पुरानी टैक्स व्यवस्था (Old Tax Regime) के तहत ही मिलती है ।
APY खाता कैसे खोलें? आवेदन प्रक्रिया
APY खाता खोलने की प्रक्रिया काफी सरल और आसान है। अगर आपके पास पहले से ही आधार से लिंक बैंक या डाकघर का बचत खाता है, तो आप सीधे आवेदन कर सकते हैं। प्रक्रिया कुछ इस प्रकार है:
अपने नजदीकी बैंक शाखा या पोस्ट ऑफिस पर जाएं, जहां आपका बचत खाता है ।
APY रजिस्ट्रेशन फॉर्म भरें ।
आधार कार्ड और मोबाइल नंबर (वैकल्पिक लेकिन सुझाया गया) दें ।
फॉर्म जमा करें और ऑटो-डेबिट की सुविधा सेट करें ।
अगर आपके पास बैंक खाता नहीं है, तो पहले नया बचत खाता खुलवाकर आधार KYC पूरी करनी होगी । इसके अलावा, आप e-APY पोर्टल के माध्यम से ऑनलाइन भी आवेदन कर सकते हैं ।
डिस्क्लेमर
इस आलेख में दी गई जानकारियां Atal Pension Yojana के आधिकारिक स्रोतों और सरकारी वेबसाइटों पर उपलब्ध डेटा पर आधारित हैं। यह जानकारी केवल सामान्य जानकारी के उद्देश्य से है और इसे वित्तीय सलाह के रूप में नहीं लिया जाना चाहिए। APY योजना से जुड़े किसी भी फैसले से पहले अपने बैंक, पोस्ट ऑफिस या किसी वित्तीय सलाहकार से परामर्श अवश्य लें। सरकारी योजनाओं और वित्तीय जानकारियों की ऐसी ही अपडेट के लिए timesbull.com पर बने रहें।